Cómo los cambios en las políticas federales están transformando las perspectivas del almacenamiento de energía en EE. UU.
2025-11-03

Entra en una sala de control de proyectos en 2025 y lo primero que notas es un nuevo vocabulario: “triaje”, “escenarios de política”, “presión en la cola”. El tono pasó este año de una expansión confiada a una planificación cautelosa. Este cambio se debe a un puñado de medidas federales —cancelaciones de subvenciones, programas rediseñados y una guía fiscal administrativa más estricta— que en conjunto modificaron la economía y los supuestos temporales que sustentan muchos proyectos de almacenamiento y las apuestas de fabricación en EE. UU. Estas acciones políticas no destruyeron el caso del almacenamiento —los factores de demanda siguen presentes—, pero reorganizaron quién puede construir, qué tan rápido y bajo qué condiciones de financiamiento.
Volatilidad política en 2025: un breve panorama
A mediados de 2025, las agencias federales comenzaron a reevaluar premios y programas emitidos a comienzos de la década. La revisión y terminación de varios cientos de premios por parte del Departamento de Energía —anunciada como una medida de supervisión del dinero de los contribuyentes— eliminó de repente miles de millones que se esperaban para respaldar demostraciones, apoyo a la fabricación y proyectos de resiliencia de la red. Los titulares provocaron revisiones legales y financieras inmediatas en los desarrolladores y obligaron a los prestamistas a replantear su exposición.
Al mismo tiempo, nuevas normas legislativas y administrativas endurecieron las condiciones sobre incentivos fiscales y preferencias de adquisición, generando ambigüedad para los proyectos que se habían modelado con supuestos anteriores. El efecto neto: grandes partes de la cartera aceleraron hacia una fase de “presentación urgente” mientras los departamentos de financiamiento endurecían convenios y plazos de préstamo. Los rastreadores de la industria aún reportan cifras récord de instalaciones en 2025, pero advierten de un 2026–27 más incierto a menos que vuelva la claridad política.
Respuestas inmediatas del mercado: qué están haciendo desarrolladores y financiadores
Prisa por presentar y congestión de colas — señales desde los despachos de interconexión
La prisa se asemejaba a vidas contra un plazo: los equipos de ingeniería se apresuraban a enviar solicitudes, los portales de interconexión registraban picos y los gerentes de proyectos repriorizaban sitios que pudieran mostrar consumo inmediato o control del terreno. Ese comportamiento agravó la congestión en muchas ISO y RTO, convirtiendo la incertidumbre administrativa en retrasos reales de construcción para proyectos que no podían demostrar bancabilidad inmediata. El resultado fue un cúmulo temporal de proyectos “detenidos por permisos” incluso cuando se registraban cifras récord de instalaciones trimestrales.
Reprecio de deuda y financiamiento más conservador
Los bancos pasaron del optimismo predictivo a la suscripción conservadora: umbrales de DSCR más altos para exposición mercantil, cartas de crédito mayores y plazos más cortos en préstamos de construcción. Los prestamistas no dejaron de financiar; simplemente exigieron pilas de ingresos más claras —PPAs corporativos, incentivos estatales o contratos de capacidad plurianuales— antes de comprometerse a plazos largos. Los desarrolladores más pequeños, dependientes de incentivos por subvenciones, sintieron esa presión primero.
Implicaciones para fabricación e inversión: tiempo, escala y escenarios
La inversión en fábricas es un juego a largo plazo; la inestabilidad política reescribe las matemáticas.
CAPEX por fases y estrategias de exportación primero
Varios fabricantes cambiaron discretamente a inversiones escalonadas: comenzar con líneas de módulos/pruebas o ensamblaje local (CAPEX más bajo) y posponer la construcción completa de líneas de celdas hasta que las señales de demanda fueran firmes. Otros redirigieron la producción inicial a mercados de exportación con incentivos estables, preservando la opción para EE. UU. mientras cubrían riesgos políticos a corto plazo. Ese comportamiento reduce los anuncios de fábricas destacados, pero mantiene flexibles las cadenas de suministro.
Suscripción basada en escenarios para los consejos
Los comités de inversores ahora esperan tablas de escenarios — “incentivo completo / incentivo parcial / sin apoyo federal” — con sensibilidad en el calendario de créditos fiscales, plazos de interconexión y supuestos de precios mercantiles. Cada vez más, los consejos requieren que los proyectos cumplan al menos un escenario conservador antes de aprobar CAPEX, lo que ralentiza las aprobaciones pero mejora la disciplina de riesgo.
Ganadores, perdedores y adaptadores rápidos: quién siente más los cambios de política
El “latigazo” de la política no es democrático.
Más expuestos: desarrolladores pequeños y proveedores especializados
Las empresas más pequeñas, IPP en etapa temprana y proveedores con balances reducidos dependen en gran medida de subvenciones y tratamientos fiscales predecibles; son los primeros en ver proyectos retrasados o financiamiento restringido.
Más resilientes: grandes utilities y grupos globales
Las utilities integradas y desarrolladores multinacionales pueden reubicar proyectos entre geografías, subvencionar cruzadamente o tomar plazos de financiamiento más largos, lo que los hace menos vulnerables al ruido federal.
Adaptadores rápidos: innovación en modelos comerciales
Las empresas que adoptan EaaS, implementaciones por fases, hardware modular y ofertas completas de O&M cierran contratos porque reducen el riesgo para el comprador. En la práctica, los proveedores que presentan un plan claro de mantenimiento y repuestos “día 1 a día 1,825” ganan las conversaciones de adquisiciones en 2025.
Tres movimientos pragmáticos para desarrolladores, fabricantes y responsables de políticas
Esto es intencionalmente táctico: lo que los equipos realmente están haciendo y lo que los legisladores pueden hacer para estabilizar los mercados.

1. Poner a prueba los proyectos frente a escenarios de política concretos
Modela los flujos de efectivo para “créditos completos”, “créditos retrasados” y “sin apoyo federal”. Incluye riesgo de permisos de +12 a 18 meses y utiliza curvas de precios mercantiles conservadoras. Usa estos escenarios como criterio de filtro para comprometer equipos de largo plazo.
2. Diseñar proyectos modulares y amigables con el financiamiento
Adiciones de baterías por fases, ensamblaje local de packs y adquisiciones flexibles permiten a los desarrolladores convertir un gran CAPEX en tramos más pequeños y financiables. Esto reduce el riesgo temporal y permite que la acumulación de ingresos evolucione conforme se aclaren las reglas del mercado.
3. Combinar incentivos estatales y privados
Suma reembolsos estatales, programas de utilities y PPAs corporativos para diluir la exposición federal. Los responsables de políticas pueden ayudar publicando cronogramas administrativos claros (guías del IRS/Tesoro); incluso una claridad modesta restaura significativamente la confianza de los prestamistas.
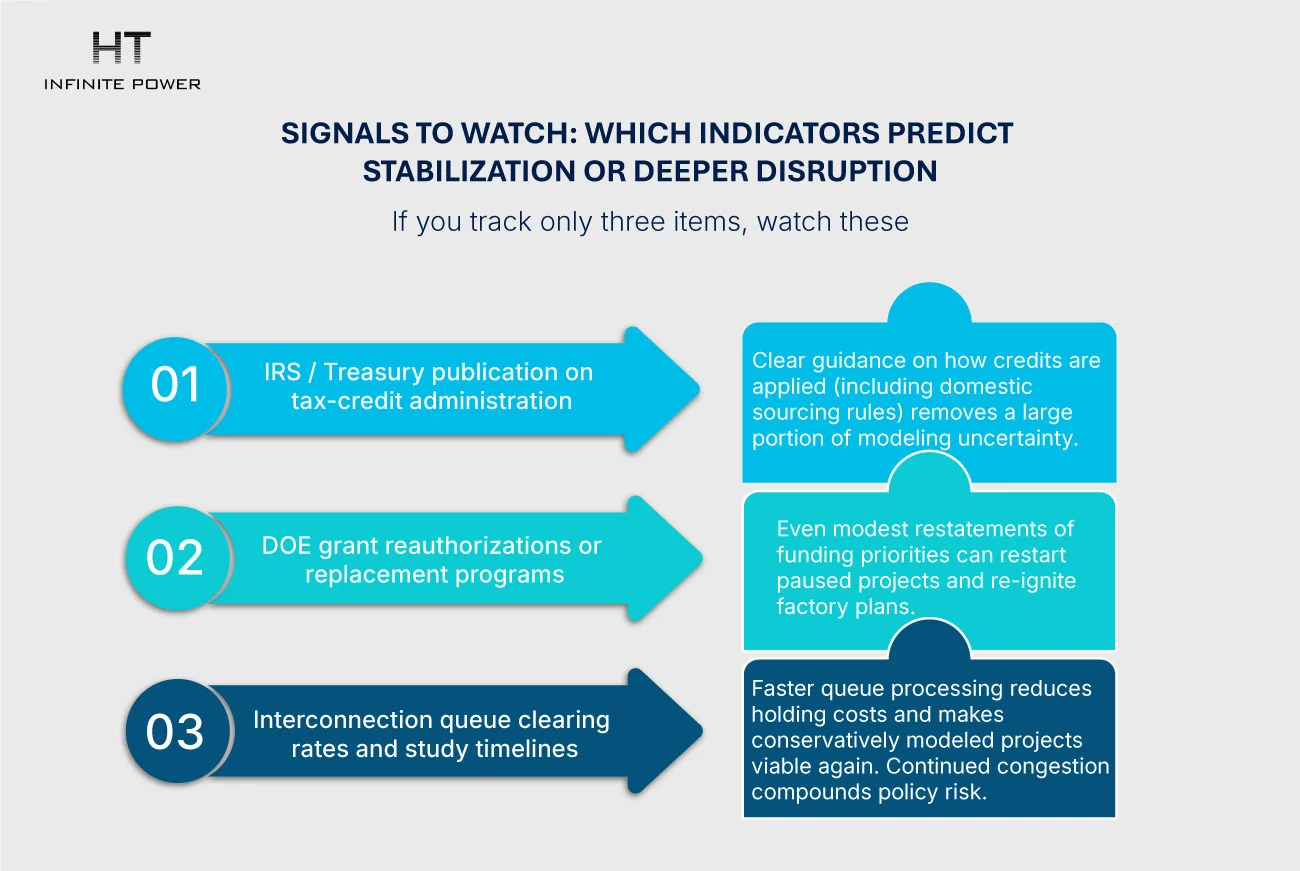
Señales a observar: qué indicadores predicen estabilización o mayor disrupción
Si solo sigues tres elementos, vigila estos:
1. Publicaciones del IRS / Tesoro sobre administración de créditos fiscales
Una guía clara sobre cómo se aplican los créditos (incluidas las reglas de abastecimiento doméstico) elimina gran parte de la incertidumbre de los modelos.
2. Reautorizaciones de subvenciones DOE o programas de reemplazo
Incluso declaraciones modestamente revisadas de prioridades de financiamiento pueden reactivar proyectos pausados y relanzar planes de fábricas.
3. Tiempos de despeje de colas de interconexión y estudios
Un procesamiento más rápido de colas reduce costos de retención y hace que los proyectos modelados de manera conservadora vuelvan a ser viables. La congestión continua complica el riesgo político.
Perspectiva a largo plazo: ¿temblor temporal o cambio estructural?
A corto plazo, el mercado está tambaleándose: proyectos en pausa, financiamiento más restrictivo y algunos planes de fábricas aplazados. Pero los fundamentos a largo plazo siguen siendo sólidos: costos de baterías en descenso, creciente necesidad de flexibilidad de la red y demanda comercial por resiliencia. El cambio estructural más probable es la regionalización del crecimiento y un mayor papel de las políticas estatales/locales y los acuerdos corporativos de compra. Esto significa que EE. UU. aún puede liderar en capacidad total, pero las ubicaciones de manufactura y los plazos de los proyectos podrían inclinarse hacia jurisdicciones con señales de política estables y predecibles.
Conclusión: trate la política como un riesgo a gestionar, no como un ancla
Para los profesionales, la lección es clara: construya opcionalidad. Diseñe proyectos de forma modular, insista en supuestos de financiamiento conservadores y utilice combinaciones de incentivos estatales y privados para cubrir la incertidumbre federal. Para los responsables de políticas, el mensaje es igualmente simple: la claridad importa más que la generosidad ocasional. Publique normas, establezca cronogramas para la administración de créditos fiscales y respalde un pequeño conjunto de apoyos de manufactura bien definidos para mantener el capital comprometido. La dirección del mercado a largo plazo no ha cambiado; simplemente exige señales más claras sobre tiempo y escala.
Preguntas frecuentes (FAQ)
P: ¿Está colapsando el mercado de almacenamiento de EE. UU.?
R: No, los fundamentos se mantienen intactos. Pero los plazos de los proyectos a corto plazo y algunos planes de fábricas están siendo revaluados debido a la incertidumbre política.
P: ¿Deberían los fabricantes pausar los planes de fábricas en EE. UU.?
R: No necesariamente. Consideren construcciones por fases, modelos “primero exportación” y compromisos basados en escenarios.
P: ¿Pueden los estados suplir los vacíos federales?
R: Parcialmente: los incentivos estatales pueden cubrir la economía, pero los grandes programas federales de manufactura siguen siendo más difíciles de reemplazar por completo.
P: ¿Cuál es la señal más confiable de recuperación a corto plazo?
R: Guía clara del IRS/Tesoro sobre la aplicación de créditos fiscales y reautorizaciones de subvenciones reconocidas.
Paquetes de baterías de respuesta rápida : diseño para uso industrial de alta tasa C
Almacenamiento a escala de red vs almacenamiento distribuido: dónde está el verdadero crecimiento