Hoe federale beleidsveranderingen de vooruitzichten voor energieopslag in de VS hervormen
2025-11-03

Entre numa sala de controle de projetos em 2025 e a primeira coisa que você nota é um novo vocabulário: “triagem”, “cenários de políticas”, “pressão de fila”. O tom mudou este ano — de uma expansão confiante para um planejamento cauteloso. Essa virada está ligada a uma série de medidas federais — cancelamentos de subsídios, reestruturação de programas e orientações fiscais administrativas mais rigorosas — que, em conjunto, alteraram as premissas econômicas e de cronograma que sustentavam muitos projetos de armazenamento e apostas na manufatura norte-americana. Essas ações de política não derrubaram o caso do armazenamento — os motores da demanda permanecem — mas reorganizaram quem pode construir, com que rapidez e sob quais condições de financiamento.
Volatilidade política em 2025: um breve panorama
Em meados de 2025, as agências federais começaram a reavaliar concessões e programas emitidos no início da década. A revisão e a rescisão de centenas de concessões pelo Departamento de Energia — anunciadas como uma forma de zelar pelos recursos dos contribuintes — removeram repentinamente bilhões que eram esperados para apoiar projetos de demonstração, incentivos à manufatura e programas de resiliência da rede elétrica. As manchetes provocaram revisões jurídicas e financeiras imediatas entre os desenvolvedores e forçaram os credores a repensar sua exposição.
Ao mesmo tempo, novas regras legislativas e administrativas endureceram as condições em torno de incentivos fiscais e preferências de compras públicas, criando incertezas para projetos que haviam sido modelados com base em premissas anteriores. O efeito líquido: grandes partes do pipeline entraram numa fase de “corrida para protocolar” enquanto os departamentos financeiros apertavam cláusulas contratuais e prazos de empréstimos. Analistas do setor ainda registram números recordes de instalações em 2025, mas alertam para um cenário mais incerto em 2026–2027, a menos que a clareza política seja restabelecida.
Respostas imediatas do mercado: o que desenvolvedores e financiadores estão fazendo
Corrida por protocolos e congestionamento de filas — sinais dos departamentos de interconexão
A corrida parecia uma maratona contra o tempo: equipes de engenharia se apressando para enviar solicitações, portais de interconexão registrando picos de acesso e gerentes de projeto priorizando locais que pudessem demonstrar consumo imediato ou controle de terreno. Esse comportamento agravou o congestionamento nas filas de muitos ISOs e RTOs, transformando a incerteza administrativa em atrasos reais de construção para projetos que não conseguiam comprovar viabilidade financeira imediata. O resultado foi um acúmulo temporário de projetos “travados em licenciamento”, mesmo com recordes trimestrais de instalação sendo registrados.
Reprecificação de dívidas e financiamento mais conservador
Os bancos passaram do otimismo preditivo para uma análise de crédito conservadora: exigência de índices DSCR mais altos para exposições de mercado livre, maiores cartas de crédito e prazos mais curtos em empréstimos para construção. Os financiadores não pararam de investir; apenas passaram a exigir pilhas de receita mais claras — PPAs corporativos, incentivos estaduais ou contratos de capacidade plurianuais — antes de se comprometerem com prazos longos. Pequenos desenvolvedores que dependiam fortemente de subsídios sentiram essa pressão primeiro.
Implicações para manufatura e investimento: tempo, escala e cenários
O investimento fabril é um jogo de longo prazo; oscilações de política mudam toda a equação.
CAPEX em fases e estratégias de exportação antecipada
Vários fabricantes silenciosamente migraram para investimentos escalonados: começar com linhas de módulos ou de teste, ou montagem local (menor capex), e adiar a construção completa de linhas de células até que os sinais de demanda se consolidem. Outros redirecionaram a produção inicial para mercados de exportação com incentivos mais estáveis, preservando a opção de atender o mercado dos EUA enquanto reduzem o risco político de curto prazo. Esse comportamento diminui o número de grandes anúncios de fábricas, mas mantém as cadeias de suprimentos flexíveis.
Subscrição orientada por cenários para conselhos de administração
Comitês de investidores agora exigem tabelas de cenários — “incentivo total / incentivo parcial / sem apoio federal” — com sensibilidade ao cronograma de créditos fiscais, prazos de interconexão e projeções de preços no mercado livre. Cada vez mais, os conselhos impõem que os projetos atendam pelo menos a um cenário conservador antes de aprovar o CAPEX, o que desacelera as autorizações, mas melhora a disciplina de risco.
Vencedores, perdedores e adaptadores rápidos: quem mais sente os efeitos das mudanças políticas
As oscilações de política não afetam todos igualmente.
Mais expostos: pequenos desenvolvedores e fornecedores especializados
Mais expostos: pequenos desenvolvedores e fornecedores especializados
Empresas menores, IPPs em estágio inicial e fornecedores com balanço limitado são os mais dependentes de subsídios e de regimes fiscais previsíveis; são os primeiros a ver seus projetos adiados ou o financiamento apertar.
Empresas menores, IPPs em estágio inicial e fornecedores com balanço limitado são os mais dependentes de subsídios e de regimes fiscais previsíveis; são os primeiros a ver seus projetos adiados ou o financiamento apertar.
Mais resilientes: grandes concessionárias e grupos globais
Concessionárias integradas e desenvolvedores multinacionais conseguem redistribuir projetos entre regiões, realizar subsídios cruzados ou adotar prazos de financiamento mais longos, ficando mais protegidos do “ruído” federal.
Adaptadores rápidos: inovação em modelos comerciais
Empresas que adotam Energy-as-a-Service (EaaS), implantações por etapas, hardware modular e pacotes completos de O&M estão conseguindo fechar negócios porque reduzem o risco do comprador. Na prática, fornecedores que apresentam um plano claro de manutenção e peças sobressalentes “do primeiro dia ao dia 1.825” estão vencendo as negociações de aquisição em 2025.
Três medidas pragmáticas para desenvolvedores, fabricantes e formuladores de políticas
Esta é uma visão tática — focada no que as equipes realmente estão fazendo e no que os formuladores de políticas podem fazer para estabilizar os mercados.

1. Testar projetos sob cenários políticos concretos
Modele os fluxos de caixa para “créditos integrais”, “créditos atrasados” e “sem apoio federal”. Inclua um risco de licenciamento de +12 a 18 meses e utilize curvas de preços de mercado conservadoras. Use esses cenários como critérios de aprovação antes de se comprometer com equipamentos de longa entrega.
2. Projetar sistemas modulares e financeiramente viáveis
Adições graduais de baterias, montagem local de módulos e aquisições flexíveis permitem que os desenvolvedores convertam um grande CAPEX em parcelas menores e mais financiáveis. Isso reduz o risco de tempo e permite que a estrutura de receitas evolua à medida que as regras de mercado se tornam mais claras.
3. Combinar incentivos estaduais e privados
Empilhe reembolsos estaduais, programas de concessionárias e PPAs corporativos para diluir a dependência de incentivos federais. Os formuladores de políticas podem ajudar publicando cronogramas administrativos claros (orientações do IRS/Tesouro) — mesmo uma clareza modesta restaura significativamente a confiança dos credores.
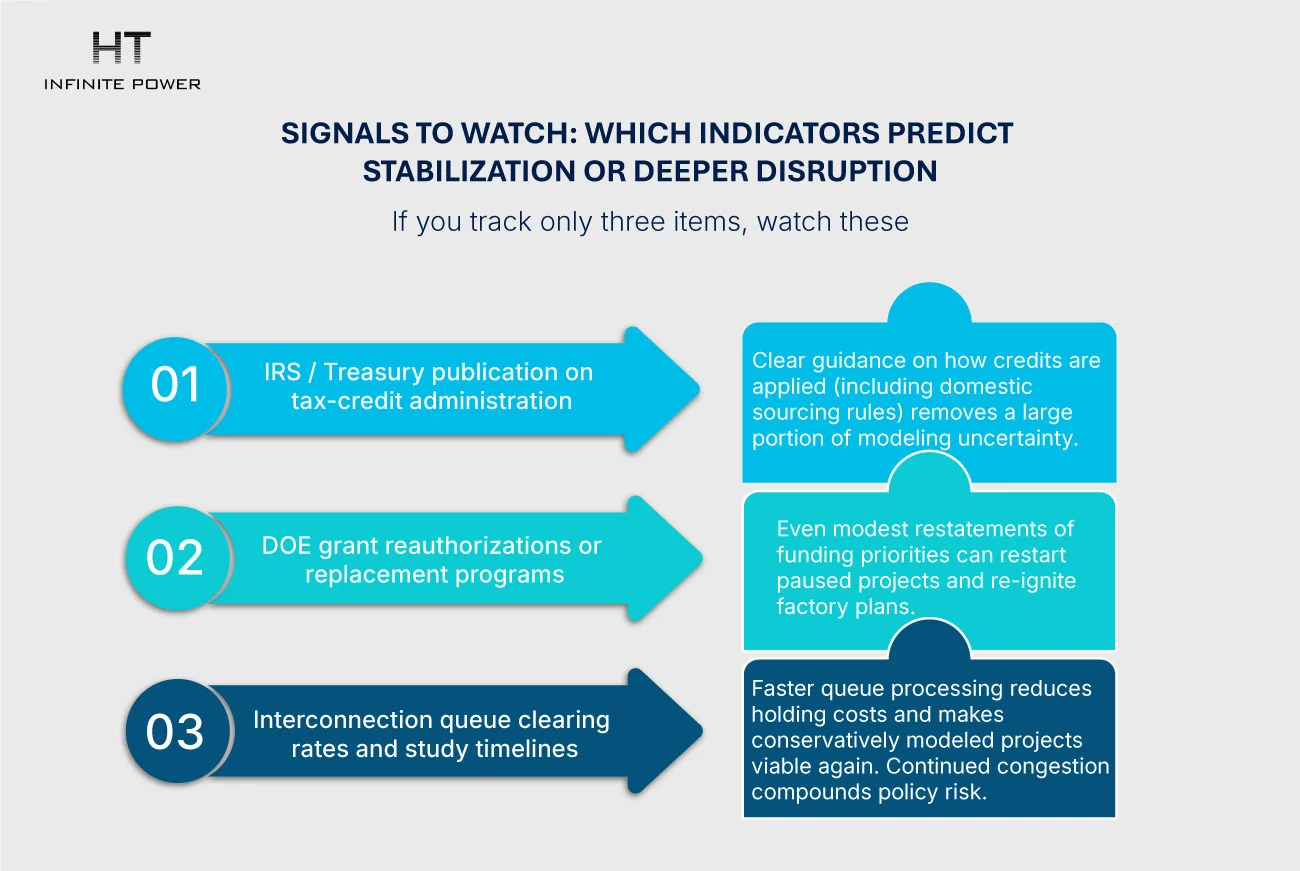
Sinais a observar: indicadores que preveem estabilização ou novas disrupções
Se for acompanhar apenas três fatores, observe estes:
1. Publicação do IRS/Tesouro sobre a administração de créditos fiscais
Orientações claras sobre como os créditos são aplicados (incluindo regras de origem nacional) eliminam grande parte da incerteza dos modelos financeiros.
2. Reautorizações ou programas substitutos do DOE
Mesmo pequenas revisões nas prioridades de financiamento podem reativar projetos paralisados e reacender planos de fábricas.
3. Taxas de liberação de filas de interconexão e prazos de estudos
Um processamento mais rápido das filas reduz custos de espera e torna viáveis novamente os projetos modelados de forma conservadora. A continuidade da congestão, por outro lado, amplifica o risco político.
Visão de longo prazo: oscilação temporária ou mudança estrutural?
No curto prazo, o mercado está oscilando — projetos em pausa, financiamento mais restrito e alguns planos de fábricas adiados. Mas os fundamentos de longo prazo continuam sólidos: custos decrescentes das baterias, necessidade crescente de flexibilidade na rede e demanda comercial por resiliência.
A mudança estrutural mais provável é a regionalização do crescimento e um papel maior das políticas estaduais/locais e dos contratos corporativos de fornecimento. Isso significa que os EUA podem continuar liderando em capacidade total, mas a implantação de fábricas e o cronograma dos projetos podem se deslocar para regiões com políticas mais estáveis e previsíveis.
A mudança estrutural mais provável é a regionalização do crescimento e um papel maior das políticas estaduais/locais e dos contratos corporativos de fornecimento. Isso significa que os EUA podem continuar liderando em capacidade total, mas a implantação de fábricas e o cronograma dos projetos podem se deslocar para regiões com políticas mais estáveis e previsíveis.
Conclusão: trate a política como um risco a ser gerido, não como uma âncora
Para os profissionais do setor, a lição é clara: construa opcionalidade. Projete sistemas modulares, adote premissas conservadoras de financiamento e use incentivos estaduais e privados para compensar incertezas federais.
Para os formuladores de políticas, a mensagem é igualmente simples — clareza importa mais do que generosidade ocasional. Publiquem regras, definam cronogramas para a administração dos créditos fiscais e sustentem um conjunto pequeno e bem definido de apoios à manufatura para manter o capital engajado.
A direção de longo prazo do mercado não se inverteu; ele apenas pede sinais mais claros sobre tempo e escala.
Para os formuladores de políticas, a mensagem é igualmente simples — clareza importa mais do que generosidade ocasional. Publiquem regras, definam cronogramas para a administração dos créditos fiscais e sustentem um conjunto pequeno e bem definido de apoios à manufatura para manter o capital engajado.
A direção de longo prazo do mercado não se inverteu; ele apenas pede sinais mais claros sobre tempo e escala.
Perguntas frequentes (FAQ)
Q: O mercado de armazenamento dos EUA está em colapso?R: Não — os fundamentos permanecem sólidos. Porém, o cronograma de curto prazo de alguns projetos e fábricas está sendo reavaliado devido à incerteza política.
P: Os fabricantes devem pausar os planos de fábricas nos EUA?
R: Não necessariamente. Considere construções em fases, modelos voltados à exportação e compromissos guiados por cenários.
P: Os estados podem compensar a ausência de apoio federal?
R: Parcialmente — os incentivos estaduais podem melhorar a viabilidade econômica, mas grandes programas federais de manufatura ainda são difíceis de substituir totalmente.
Q: Qual é o melhor sinal de recuperação no curto prazo?
A: Orientações claras do IRS/Tesouro sobre a aplicação dos créditos fiscais e a reautorização de subsídios reconhecidos.
A: Orientações claras do IRS/Tesouro sobre a aplicação dos créditos fiscais e a reautorização de subsídios reconhecidos.
Snel reagerende batterijpacks: ontwerp voor industrieel gebruik met hoge C-waarde
Net-schaal versus gedistribueerde opslag: waar ligt de echte groei
Gerelateerd artikel