Comment les changements de politiques fédérales redéfinissent les perspectives du stockage d'énergie aux États-Unis
2025-11-03

Entrez dans une salle de contrôle de projet en 2025 et la première chose que vous remarquez est un nouveau vocabulaire : « triage », « scénarios politiques », « pression sur les files d’attente ». Le ton est passé cette année de l’expansion confiante à une planification prudente. Ce changement reflète quelques actions fédérales — annulations de subventions, programmes redéfinis et directives fiscales administratives plus strictes — qui ont ensemble modifié les hypothèses économiques et temporelles sur lesquelles reposaient de nombreux projets de stockage et investissements manufacturiers aux États-Unis. Ces actions politiques n’ont pas remis en cause l’intérêt du stockage — les moteurs de la demande demeurent — mais elles ont redistribué qui peut construire, à quelle vitesse et selon quelles conditions de financement.
Volatilité politique en 2025 : un contexte rapide
À la mi-2025, les agences fédérales ont commencé à réévaluer les aides et programmes attribués plus tôt dans la décennie. L’examen et la résiliation de plusieurs centaines d’attributions par le Département de l’Énergie — présentés comme une gestion responsable des fonds publics — ont soudainement retiré des milliards de dollars qui étaient censés soutenir des démonstrations, le soutien à la fabrication et les projets de résilience des réseaux. Les gros titres ont entraîné des revues juridiques et financières immédiates chez les développeurs et forcé les prêteurs à reconsidérer leur exposition.
Parallèlement, de nouvelles règles législatives et administratives ont resserré les conditions autour des incitations fiscales et des préférences de passation de marchés, créant une incertitude pour les projets modélisés sur les anciennes hypothèses. L’effet net : une grande partie du pipeline s’est précipitée dans une phase de « dépôt rapide », tandis que les services financiers ont resserré les clauses et durées des prêts. Les observateurs du secteur signalent toujours des chiffres d’installation record en 2025, mais préviennent d’une année 2026–27 plus incertaine à moins que la clarté politique ne revienne.
Réactions immédiates du marché : ce que font développeurs et financiers
Précipitation à déposer et congestion des files d’attente — signaux des services d’interconnexion
La précipitation ressemblait à des vies menées contre la montre : les équipes d’ingénierie se démènent pour soumettre les demandes, les portails d’interconnexion enregistrent des pics, et les chefs de projet reclassent les sites capables de démontrer une capacité de commercialisation ou un contrôle immédiat. Ce comportement a aggravé la congestion des files d’attente dans de nombreux ISO et RTO, transformant l’incertitude administrative en véritables retards de construction pour les projets incapables de prouver leur bancabilité immédiate. Le résultat a été un engorgement temporaire de projets « bloqués par le permis », même si les records d’installation trimestriels étaient atteints.
Repricing de la dette et financement plus conservateur
Les banques sont passées d’un optimisme prévisionnel à une souscription prudente : seuils DSCR plus élevés pour l’exposition sur le marché, lettres de crédit plus importantes et durées plus courtes pour les prêts de construction. Les prêteurs n’ont pas cessé de financer ; ils ont simplement exigé des flux de revenus plus clairs — PPAs corporatifs, incitations étatiques ou contrats de capacité pluriannuels — avant de s’engager sur de longues durées. Les petits développeurs dépendant des subventions ont ressenti cette pression en premier.
Implications pour la fabrication et l’investissement : timing, échelle et scénarios
Investissement en usine : un jeu de longue haleine ; les hésitations politiques réécrivent les calculs.
CAPEX phasé et stratégies « export-first »
Plusieurs fabricants ont discrètement opté pour des investissements échelonnés : commencer par des lignes de modules/test ou un assemblage local (CAPEX réduit), et différer la construction complète de lignes de cellules jusqu’à ce que les signaux de demande soient clairs. D’autres ont réorienté la production initiale vers les marchés d’exportation avec des incitations stables, conservant ainsi de la flexibilité pour les États-Unis tout en couvrant le risque politique à court terme. Ce comportement réduit le nombre d’annonces d’usines, mais maintient des chaînes d’approvisionnement flexibles.
Souscription basée sur des scénarios pour les conseils d’administration
Les comités d’investissement exigent désormais des tableaux de scénarios — « incitations complètes / incitations partielles / aucun soutien fédéral » — avec des analyses de sensibilité sur le calendrier des crédits d’impôt, les délais d’interconnexion et les hypothèses de prix sur le marché. Les conseils demandent de plus en plus que les projets satisfassent au moins un scénario conservateur avant de valider le CAPEX, ralentissant les approbations mais renforçant la discipline en matière de risque.
Gagnants, perdants et adaptateurs rapides : qui subit le plus les fluctuations politiques
Coup de fouet politique non démocratique.
Les plus exposés : petits développeurs et fournisseurs spécialisés
Les petites entreprises, IPP en phase initiale et fournisseurs à bilan étroit dépendent le plus des subventions et de traitements fiscaux prévisibles ; ce sont eux qui voient les projets retardés ou le financement resserré en premier.
Plus résilients : grandes utilities et groupes mondiaux
Les utilities intégrées et développeurs multinationaux peuvent redistribuer les projets entre différentes régions, subventionner en interne ou bénéficier de durées de financement plus longues, ce qui les rend plus à l’abri du bruit fédéral.
Adaptateurs rapides : innovation des modèles commerciaux
Les entreprises adoptant l’EaaS, les déploiements échelonnés, le matériel modulaire et des offres complètes de maintenance et d’O&M concluent des contrats car elles réduisent le risque pour l’acheteur. En pratique, les fournisseurs présentant un plan clair de maintenance et de pièces détachées « du jour 1 au jour 1 825 » remportent les discussions d’approvisionnement en 2025.
Trois mesures pragmatiques pour développeurs, fabricants et décideurs politiques
Ceci est intentionnellement tactique : ce que les équipes font réellement et ce que les décideurs peuvent faire pour stabiliser les marchés.

1. Tester les projets face à des scénarios politiques concrets
Modélisez les flux de trésorerie pour « crédits complets », « crédits retardés » et « absence de soutien fédéral ». Intégrez un risque de permis de +12 à 18 mois et utilisez des courbes de prix marchand conservatrices. Servez-vous de ces scénarios comme critères de validation pour l’engagement des équipements à long délai de livraison.
2. Concevoir des projets modulaires et favorables au financement
Les ajouts de batteries échelonnés, l’assemblage local de packs et la flexibilité des approvisionnements permettent aux développeurs de transformer un gros CAPEX en tranches plus petites et finançables. Cela réduit le risque lié au calendrier et permet d’ajuster la hiérarchie des revenus au fur et à mesure que les règles du marché se clarifient.
3. Superposer les incitations étatiques et privées
Cumulez remises étatiques, programmes des utilities et PPAs d’entreprise pour réduire l’exposition fédérale. Les décideurs peuvent aider en publiant des calendriers administratifs clairs (orientations IRS/Trésor) : même une clarté modeste restaure significativement la confiance des prêteurs.
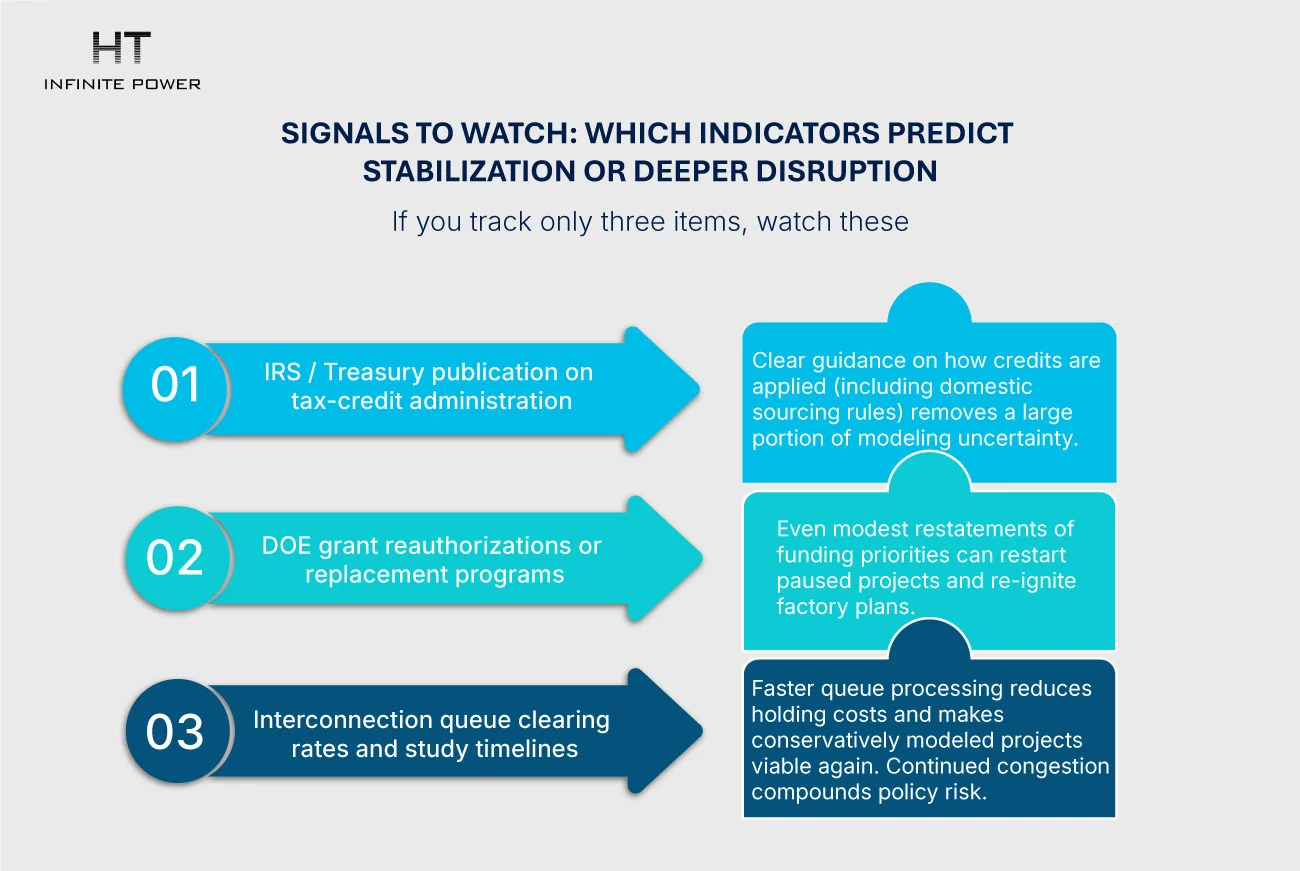
Signaux à surveiller : quels indicateurs prédisent la stabilisation ou une perturbation plus profonde
Si vous ne suivez que trois éléments, observez :
1. Publications IRS / Trésor sur l’administration des crédits d’impôt
Des directives claires sur l’application des crédits (y compris les règles d’approvisionnement domestique) éliminent une grande part de l’incertitude de modélisation.
2. Réautorisations de subventions DOE ou programmes de remplacement
Même des redéfinitions modestes des priorités de financement peuvent relancer des projets en pause et réactiver les plans d’usine.
3. Taux de traitement des files d’interconnexion et délais d’études
Un traitement plus rapide des files réduit les coûts de détention et rend à nouveau viables les projets modélisés de manière prudente. Une congestion persistante accentue le risque lié aux politiques.
Vue à long terme : fluctuation temporaire ou changement structurel ?
À court terme, le marché tremble — les projets sont suspendus, le financement se resserre et certains plans d’usine sont différés. Mais les fondamentaux à long terme restent solides : baisse des coûts des batteries, besoin croissant de flexibilité du réseau et demande commerciale pour la résilience. Le changement structurel le plus probable est la régionalisation de la croissance et un rôle accru des politiques étatiques/locales ainsi que des achats corporatifs. Cela signifie que les États-Unis peuvent toujours dominer en capacité totale, mais l’implantation des usines et le calendrier des projets pourraient se déplacer vers des juridictions offrant des signaux politiques stables et prévisibles.
Conclusion : considérer la politique comme un risque à gérer, non comme un ancrage
Pour les praticiens, la leçon est claire : construire des options. Concevez des projets modulaires, insistez sur des hypothèses de souscription conservatrices et utilisez des combinaisons d’incitations étatiques et privées pour compenser l’incertitude fédérale. Pour les décideurs politiques, le message est tout aussi simple : la clarté compte plus que la générosité ponctuelle. Publiez des règles, fixez des calendriers pour l’administration des crédits d’impôt et soutenez un petit ensemble de programmes manufacturiers bien définis pour maintenir l’engagement du capital. La direction à long terme du marché n’a pas changé ; elle demande simplement des signaux plus clairs concernant le calendrier et l’ampleur.
FAQ
Q : Le marché américain du stockage s’effondre-t-il ?
R : Non — les fondamentaux restent intacts. Mais le calendrier des projets à court terme et certains plans d’usine sont revalorisés en raison de l’incertitude politique.
Q : Les fabricants doivent-ils suspendre leurs plans d’usine aux États-Unis ?
R : Pas nécessairement. Envisagez des constructions échelonnées, des modèles axés sur l’export et des engagements basés sur différents scénarios.
Q : Les États peuvent-ils compenser les lacunes fédérales ?
R : Partiellement — les incitations étatiques peuvent combler l’économie, mais les grands programmes manufacturiers fédéraux restent difficiles à remplacer entièrement.
Q : Quel est le meilleur signal de reprise à court terme ?
R : Des directives claires de l’IRS/Trésor sur l’application des crédits d’impôt et la réautorisation reconnue des subventions.
Packs de batteries à réponse rapide : conception pour une utilisation industrielle à taux C élevé
Stockage à grande échelle vs stockage distribué : où se trouve la véritable croissance