Como as mudanças nas políticas federais estão redefinindo as perspectivas do armazenamento de energia nos EUA
2025-11-03

Entre em uma sala de controle de projetos em 2025 e a primeira coisa que você nota é um novo vocabulário: “triagem”, “cenários de políticas”, “pressão na fila”. O tom mudou este ano de expansão confiante para planejamento cauteloso. Essa mudança está ligada a algumas ações federais — cancelamento de subsídios, redefinição de programas e orientações fiscais administrativas mais rigorosas — que juntas alteraram a economia e os prazos assumidos em muitos projetos de armazenamento e apostas na fabricação nos EUA. Essas ações políticas não quebraram o caso do armazenamento — os motores de demanda permanecem — mas reorganizaram quem pode construir, quão rápido e sob quais condições de financiamento.
Volatilidade política em 2025: um rápido panorama
Em meados de 2025, agências federais começaram a reavaliar prêmios e programas emitidos anteriormente na década. A revisão e o cancelamento de centenas de prêmios pelo Departamento de Energia — anunciados como uma medida de responsabilidade com os contribuintes — removeram repentinamente bilhões que eram esperados para apoiar demonstrações, suporte à fabricação e projetos de resiliência da rede. As manchetes levaram a revisões legais e financeiras imediatas nos desenvolvedores e forçaram os financiadores a repensar sua exposição.
Ao mesmo tempo, novas regras legislativas e administrativas endureceram as condições sobre incentivos fiscais e preferências de aquisição, criando ambiguidade para projetos que haviam sido modelados com base em premissas anteriores. O efeito líquido: grandes partes do pipeline aceleraram para uma fase de “corrida para arquivar”, enquanto os departamentos de financiamento apertaram convênios e prazos de empréstimos. Rastreadores do setor ainda relatam números recordes de instalações em 2025, mas alertam para um 2026–27 mais incerto, a menos que a clareza política retorne.
Respostas imediatas do mercado: o que desenvolvedores e financiadores estão fazendo
Corrida para arquivar e congestionamento de filas — sinais dos departamentos de interconexão
A corrida parecia vidas contra o prazo: equipes de engenharia correndo para enviar aplicações, portais de interconexão registrando picos e gerentes de projetos re-priorizando sites que poderiam demonstrar de imediato offtake ou controle do local. Esse comportamento agravou o congestionamento das filas em muitos ISOs e RTOs, transformando a incerteza administrativa em atrasos reais na construção para projetos que não conseguiam comprovar viabilidade imediata. O resultado foi um acúmulo temporário de projetos “paralisados por licenciamento”, mesmo com recordes trimestrais de instalação sendo reportados.
Reprecificação da dívida e financiamento mais conservador
Os bancos passaram de otimismo preditivo para análise conservadora: limiares mais altos de DSCR para exposição mercantil, cartas de crédito maiores e prazos mais curtos em empréstimos de construção. Os financiadores não pararam de financiar; apenas exigiram estruturas de receita mais claras — PPAs corporativos, incentivos estaduais ou contratos de capacidade plurianuais — antes de se comprometerem com prazos longos. Desenvolvedores menores, dependentes de subsídios, sentiram essa pressão primeiro.
Implicações para manufatura e investimento: timing, escala e cenários
O investimento em fábricas é um jogo de longo prazo; a instabilidade das políticas reescreve os cálculos.
CAPEX faseado e estratégias “export-first”
Vários fabricantes silenciosamente mudaram para investimentos escalonados: começar com linhas de módulos/testes ou montagem local (menor CAPEX) e adiar a construção completa da linha de células até que os sinais de demanda se consolidem. Outros redirecionaram a produção inicial para mercados de exportação com incentivos estáveis, preservando a opcionalidade para os EUA enquanto protegem-se do risco político de curto prazo. Esse comportamento reduz anúncios de fábricas de destaque, mas mantém as cadeias de suprimento flexíveis.
Subscrição orientada por cenários para conselhos administrativos
Os comitês de investidores agora esperam tabelas de cenários — “incentivo total / incentivo parcial / sem apoio federal” — com sensibilidade ao momento de créditos fiscais, prazos de interconexão e suposições de preços no mercado livre. Os conselhos exigem cada vez mais que os projetos atendam pelo menos a um cenário conservador antes de aprovar o CAPEX, retardando aprovações, mas melhorando a disciplina de risco.
Vencedores, perdedores e adaptadores rápidos: quem sente mais os impactos das políticas
As mudanças abruptas de política não são democráticas
Impacto maior: pequenos desenvolvedores e fornecedores especializados
Empresas menores, IPPs em estágio inicial e fornecedores com balanços enxutos dependem mais de subsídios e tratamentos fiscais previsíveis; são os primeiros a ver projetos atrasados ou financiamentos apertados.
Mais resilientes: grandes utilities e grupos globais
Utilities integradas e desenvolvedores multinacionais podem realocar projetos entre regiões, subsidiar cruzadamente ou aceitar prazos de financiamento mais longos, tornando-se mais protegidos contra a instabilidade federal.
Adaptadores rápidos: inovação em modelos comerciais
Empresas que adotam EaaS, implementações graduais, hardware modular e ofertas completas de O&M fecham negócios porque reduzem o risco para compradores. Na prática, fornecedores que apresentam um plano claro de manutenção e peças sobressalentes “do dia 1 ao dia 1.825” vencem as negociações de aquisição em 2025.
Três ações pragmáticas para desenvolvedores, fabricantes e formuladores de políticas
Isto é intencionalmente tático — o que as equipes realmente estão fazendo e o que os formuladores de políticas podem fazer para estabilizar os mercados.

1. Testar projetos sob cenários políticos concretos
Modele fluxos de caixa para “créditos completos”, “créditos adiados” e “sem apoio federal”. Inclua risco de licenciamento de +12 a 18 meses e utilize curvas conservadoras de preços de mercado. Use esses cenários como critério para comprometer equipamentos de longa entrega.
2. Projetar projetos modulares e amigáveis ao financiamento
Adições de baterias em etapas, montagem local de módulos e aquisições flexíveis permitem que os desenvolvedores convertam um grande CAPEX em parcelas menores e financiáveis. Isso reduz o risco de cronograma e permite que o empilhamento de receita evolua conforme as regras de mercado se tornam claras.
3. Combinar incentivos estaduais e privados
Empilhe rebates estaduais, programas de concessionárias e PPAs corporativos para diluir a exposição federal. Os formuladores de políticas podem ajudar publicando cronogramas administrativos claros (orientações do IRS/Tesouro) — mesmo uma clareza modesta restaura significativamente a confiança dos financiadores.
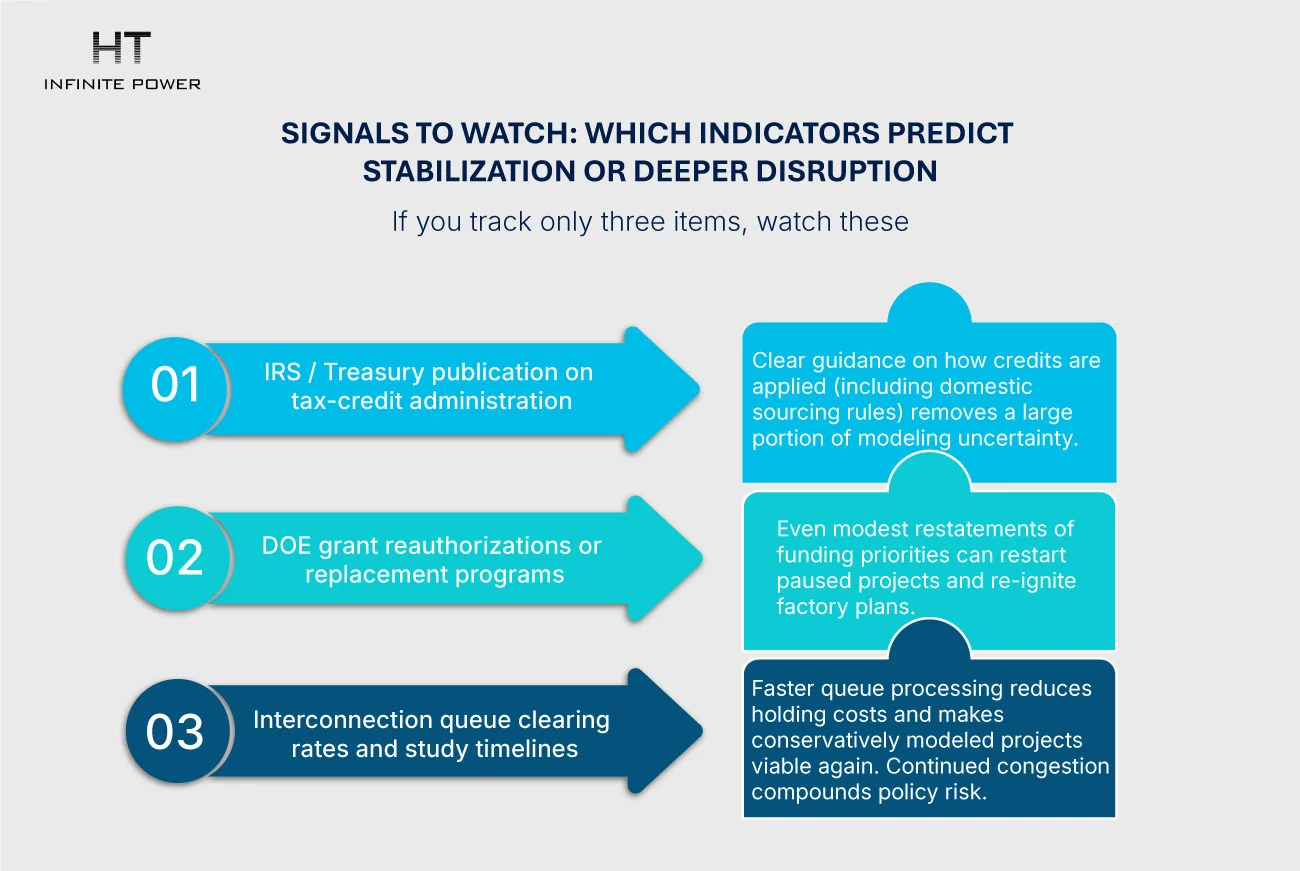
Sinais a observar: quais indicadores preveem estabilização ou maior ruptura
Se você acompanhar apenas três itens, observe estes:
1. Publicação do IRS/Tesouro sobre administração de créditos fiscais
Orientação clara sobre como os créditos são aplicados (incluindo regras de fornecimento doméstico) elimina grande parte da incerteza de modelagem.
2. Reautorizações de subsídios do DOE ou programas de substituição
Mesmo pequenas reiterações das prioridades de financiamento podem reiniciar projetos pausados e reaquecer planos de fábricas.
3. Taxas de limpeza de filas de interconexão e cronogramas de estudos
Processamento mais rápido das filas reduz custos de espera e torna projetos modelados de forma conservadora viáveis novamente. Congestionamento contínuo aumenta o risco político.
Visão de longo prazo: oscilação temporária ou mudança estrutural?
No curto prazo, o mercado está oscilando — projetos são pausados, o financiamento se torna mais restrito e alguns planos de fábricas são adiados. Mas os fundamentos de longo prazo permanecem atraentes: queda nos custos das baterias, aumento da necessidade de flexibilidade da rede e demanda comercial por resiliência. A mudança estrutural mais provável é a regionalização do crescimento e um papel maior das políticas estaduais/locais e de contratos corporativos de aquisição de energia. Isso significa que os EUA podem continuar liderando em capacidade total, mas a localização das fábricas e o cronograma dos projetos podem se inclinar para jurisdições com sinais de política estáveis e previsíveis.
Conclusão: trate a política como risco a ser gerenciado, não como âncora
Para os profissionais, a lição é clara: construa opções. Projete projetos de forma modular, insista em premissas conservadoras de subscrição e use combinações de incentivos estaduais e privados para compensar a incerteza federal. Para os formuladores de políticas, a mensagem é igualmente simples — clareza importa mais do que generosidade ocasional. Publique regras, estabeleça cronogramas para administração de créditos fiscais e apoie um conjunto pequeno e bem definido de programas de fabricação para manter o capital engajado. A direção de longo prazo do mercado não se inverteu; ele apenas está pedindo sinais mais claros sobre cronograma e escala.
FAQ
P: O mercado de armazenamento dos EUA está entrando em colapso?
R: Não — os fundamentos permanecem intactos. Mas o cronograma de projetos de curto prazo e alguns planos de fábricas estão sendo reavaliados devido à incerteza política.
P: Os fabricantes devem pausar os planos de fábricas nos EUA?
R: Nem sempre. Considere construções em fases, modelos “export first” e compromissos baseados em cenários.
P: Os estados podem suprir as lacunas federais?
R: Parcialmente — incentivos estaduais podem ajudar na viabilidade econômica, mas grandes programas federais de fabricação continuam difíceis de substituir completamente.
P: Qual é o melhor sinal de recuperação de curto prazo?
R: Orientações claras do IRS/Tesouro sobre aplicação de créditos fiscais e reautorizações reconhecidas de subsídios.
Packs de baterias de resposta rápida : design para uso industrial com alta taxa C
Armazenamento em escala de rede vs armazenamento distribuído: onde está o verdadeiro crescimento