El auge del almacenamiento de energía en Europa: lo que significa para los fabricantes globales
2025-10-16

Europa está construyendo baterías a una escala y velocidad que, hace apenas unos años, habrían parecido poco probables. La rápida adición de capacidad de baterías a escala de red, reglas más claras a nivel de producto desde Bruselas y una serie de programas nacionales han convertido a Europa en un mercado de alta presión para celdas, módulos y sistemas llave en mano. Para los fabricantes globales —desde productores de celdas hasta integradores de sistemas— la oportunidad es evidente. Pero también lo son las nuevas restricciones: los requisitos de localización, los informes de ciclo de vida y la complejidad de la entrega ahora determinan quién gana y quién se queda atrás. Este artículo analiza el auge, explica las palancas comerciales y ofrece un manual estratégico práctico para los fabricantes que quieren tener éxito en Europa y en otros mercados de rápido movimiento.
Resumen rápido del mercado: escala y velocidad
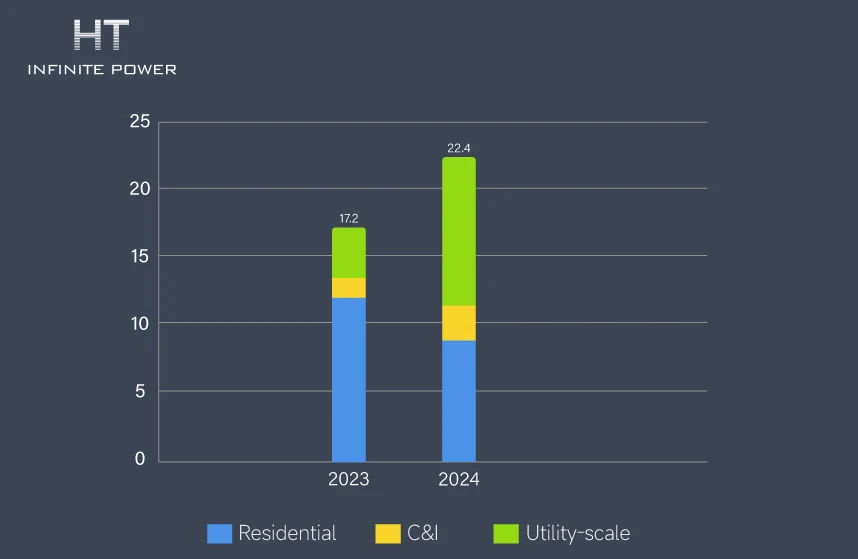
Las instalaciones de almacenamiento de energía en baterías en Europa han aumentado significativamente en los últimos años. Los rastreadores de la industria informaron que Europa instaló volúmenes récord durante 2024 y 2025, con un crecimiento de dos dígitos y tuberías de despliegue importantes en mercados clave como Reino Unido, Alemania, España e Italia. Los analistas pronostican que Europa alcanzará varias decenas de GWh para finales de la década a medida que se expandan los usos comerciales, de servicios públicos y de servicios auxiliares.
Los informes por país subrayan la velocidad: el Reino Unido se acerca ahora a ~10 GWh de BESS a gran escala en operación, mientras que la capacidad operativa y las obras en construcción de Alemania se dispararon en 2025, cifras que reflejan tanto la rapidez en los permisos como el apetito de los desarrolladores. Estas construcciones nacionales envían una señal de demanda continental que los proveedores globales no pueden ignorar.
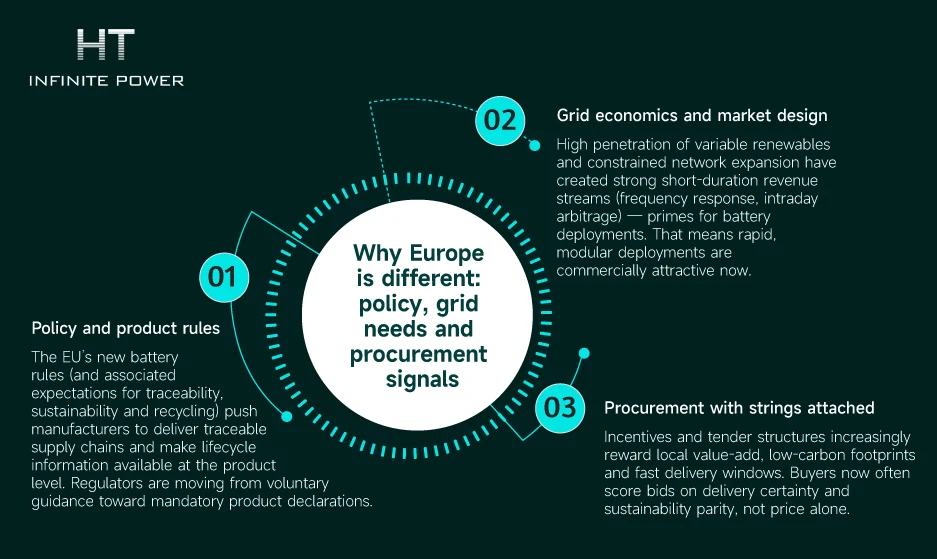
Por qué Europa es diferente: políticas, necesidades de la red y señales de adquisición
Tres factores estructurales hacen de Europa un mercado distintivo:
1.Políticas y reglas de producto
Las nuevas normas de la UE sobre baterías (y las expectativas asociadas de trazabilidad, sostenibilidad y reciclaje) obligan a los fabricantes a entregar cadenas de suministro trazables y a proporcionar información sobre el ciclo de vida a nivel de producto. Los reguladores están pasando de guías voluntarias a declaraciones de producto obligatorias.
2.Economía de la red y diseño del mercado
La alta penetración de energías renovables variables y la expansión limitada de la red han generado fuertes ingresos a corto plazo (respuesta de frecuencia, arbitraje intradía), ideales para el despliegue de baterías. Esto hace que las implementaciones rápidas y modulares sean comercialmente atractivas hoy en día.
3.Adquisiciones con condiciones
Los incentivos y las estructuras de licitación premian cada vez más el valor agregado local, la baja huella de carbono y los plazos de entrega rápidos. Los compradores ahora suelen evaluar las ofertas por la certeza de entrega y la paridad en sostenibilidad, no solo por el precio.
En conjunto, estas fuerzas crean un mercado que recompensa a los proveedores capaces de combinar escala de fabricación, credibilidad en las credenciales ambientales y capacidad de servicio de proyectos en el terreno.
Quién está ganando hoy: celdas, módulos e integradores (dinámica del mercado)
El perfil de demanda de Europa crea espacio para varios arquetipos de proveedores, cada uno con sus ventajas.
- Fabricantes globales de celdas con plantas locales o cercanas.
Ganan cuando la escala y el liderazgo en química importan. Las plantas locales evitan la logística transfronteriza larga y compleja y pueden posicionarse para cumplir con los requisitos regulatorios y de contenido de adquisición.
- Especialistas en módulos y packs.
Estas empresas aportan experiencia en diseño mecánico, sistemas térmicos y pruebas; se convierten en socios naturales para los fabricantes de celdas que prefieren mantener el enfoque en componentes.
- Integradores de sistemas y EPCs.
Los proveedores llave en mano que gestionan permisos, interconexión y puesta en marcha reducen el riesgo del propietario y capturan cada vez más grandes proyectos de red donde se valora la responsabilidad en un solo punto.
Hasta ahora, los ganadores son aquellos que alinean la disponibilidad del producto con las ventanas de despliegue local y que demuestran trazabilidad y cumplimiento. El mercado ha impulsado a integradores y fabricantes de celdas a cooperar más estrechamente: los acuerdos de suministro a largo plazo, el ensamblaje co-ubicado y las garantías conjuntas se están volviendo comunes.
Puntos críticos de la cadena de suministro: localización, plazos de entrega y certificación
El auge ha expuesto fricciones que importan para el éxito comercial.
- Presión de localización. Compradores y reguladores valoran el valor agregado local. Para fabricantes con solo plantas en el extranjero, ganar licitaciones en algunas jurisdicciones europeas ahora requiere asociaciones, ensamblaje local o subcontratistas validados.
- Plazos de entrega e inventario. Las ventanas de adquisición rápidas chocan con los largos plazos de las celdas y materiales críticos. Los fabricantes que no pueden garantizar entrega o que mantienen inventarios mínimos pierden licitaciones competitivas o enfrentan penalizaciones.
- Certificación y aprobación de redes. Cada mercado e incluso cada operador de red puede tener expectativas específicas de pruebas y seguridad. El retraso en la certificación de un proveedor puede demorar la fecha de operación comercial (COD) y costar penalizaciones a los desarrolladores; por ello, la preparación en certificación es un diferenciador comercial.
- Cuellos de botella en mano de obra e instalación. Las colas rápidas de proyectos presionan la capacidad local de instalación y recursos de O&M; los integradores con presencia de servicio local pueden convertir esto en una ventaja.
En la práctica, superar estos puntos críticos a menudo requiere inversión, no solo en fábricas, sino también en equipos locales, laboratorios de certificación y ecosistemas de socios.
Opciones estratégicas para fabricantes globales: localizar, asociarse o especializarse
Ante la señal europea, los fabricantes suelen considerar tres caminos.
1.Localizar la fabricación (construir plantas / ensamblaje co-ubicado)
Pros: entrega más rápida, credenciales de contenido local, menores emisiones por transporte y alineación regulatoria más sencilla.
Contras: intensivo en capital y expone a las empresas a nuevos riesgos de mano de obra, permisos y precios de energía.
2.Asociarse y ensamblar localmente
Pros: menor inversión de capital, acceso más rápido al mercado mediante un socio local; sigue demostrando valor agregado local si el ensamblaje es significativo.
Contras: requiere controles estrictos de calidad y trazabilidad, además de contratos legales para gestionar garantía y responsabilidad.
Contras: requiere controles estrictos de calidad y trazabilidad, además de contratos legales para gestionar garantía y responsabilidad.
3.Especializarse y externalizar la integración
Mantener el enfoque en la química de las celdas, escalar producción en ubicaciones de bajo costo y vender a integradores/EPC locales.
Pros: mantener ventaja de costo central.
Contras: puede perder licitaciones que valoren entrega llave en mano o contenido local.
Pros: mantener ventaja de costo central.
Contras: puede perder licitaciones que valoren entrega llave en mano o contenido local.
No hay una respuesta única correcta. La estrategia rentable depende del balance, cartera y apetito por la complejidad operativa de la empresa. Muchas adoptarán enfoques híbridos: mantener producción de alto volumen y productos básicos en hubs existentes mientras construyen plantas de ensamblaje regionales más pequeñas o asociaciones para cumplir con requisitos locales.
Sostenibilidad y ACV: cómo el carbono y la circularidad moldean la adquisición
La sostenibilidad ya no es solo retórica: es un criterio de adquisición. La Regulación Europea de Baterías y las expectativas de los compradores impulsan la transparencia del ciclo de vida: EPDs, trazabilidad de proveedores y planes de reciclaje se vuelven cada vez más esenciales. Los fabricantes que puedan demostrar de manera creíble menores emisiones de producción —mediante el uso de electricidad limpia en fábricas, mejorando el abastecimiento de materiales o diseñando para la reutilización— obtienen puntuación preferencial en las licitaciones.
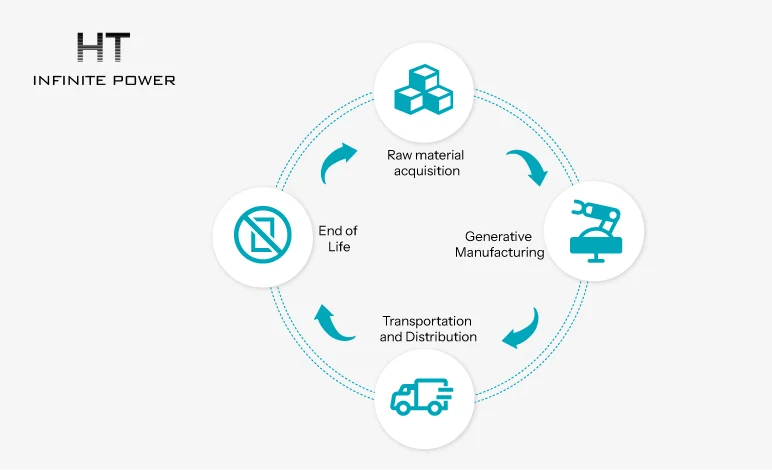
Implicaciones prácticas:
- La inversión en PPAs renovables para fábricas permite reducciones rápidas en las emisiones reportadas de “cradle-to-gate”.
- Las asociaciones para segunda vida y reciclaje reducen el impacto neto del ciclo de vida y crean nuevas fuentes de ingresos a partir de materiales recuperados.
- El trabajo transparente de ACV (LCA) verificado por terceros permite a los fabricantes evitar exclusiones por motivos de sostenibilidad.
Para los fabricantes globales, las inversiones en sostenibilidad mejoran la posición competitiva en Europa y aseguran acceso futuro a otros mercados donde las exigencias de ciclo de vida seguirán creciendo.
Guía práctica: 10 acciones tácticas para los próximos 12–24 mese
Mapear las normas de adquisición por país y por emisor de licitación principal. Conocer las expectativas de contenido local y ACV antes de presentar ofertas.
Asegurar socios de ensamblaje a corto plazo en mercados prioritarios (Reino Unido, Alemania, España, Italia). El ensamblaje local suele cumplir con los requisitos de contenido y trazabilidad.
Asegurar materiales y celdas de largo plazo mediante acuerdos plurianuales para proteger los plazos de entrega.
Invertir en auditorías ACV por terceros y publicar EPDs. Los equipos de compras valoran la verificación independiente.
Negociar PPAs o instalaciones renovables en fábricas para reducir rápidamente las emisiones de fabricación reportadas.
Estandarizar familias de módulos para despliegues regionales repetibles — la repetibilidad reduce horas de ingeniería y problemas en sitio.
Construir o asociarse para programas de reciclaje y segunda vida en la UE, capturando valor circular y cumpliendo expectativas regulatorias.
Pre-certificar equipos para los principales códigos de red en los países objetivo para acelerar la puesta en marcha.
Ofrecer condiciones comerciales híbridas (por ejemplo, suministro + ensamblaje local + garantía limitada) que reduzcan el riesgo percibido por los compradores.
Monitorear inteligencia de mercado y mover capacidad hacia los corredores de mayor crecimiento en Europa — la agilidad es clave.
Conclusión — dónde apostar
El auge del almacenamiento en Europa es una prueba de estrés diseñada por el mercado para los fabricantes globales. Ganar requiere más que un bajo costo de fabricación por kWh; exige certeza en la entrega, trazabilidad de productos, credenciales de sostenibilidad y la capacidad de operar dentro de las normas de adquisiciones nacionales. Para algunas empresas, la mejor estrategia son fábricas locales. Para otras, son asociaciones, preensamblaje o especialización focalizada combinada con socios integradores de confianza. La ventana corta para la implementación en muchas licitaciones premia a quienes actúan de manera decisiva: los próximos 18 meses definirán líderes y rezagados.
Preguntas frecuentes (FAQ)
Q1: ¿El crecimiento del almacenamiento en Europa es un pico temporal o un cambio estructural?
A: Estructural. La política, el diseño del mercado y la alta penetración de renovables crean modelos de ingresos recurrentes para el almacenamiento; se espera que el crecimiento continúe durante la década.
Q2: ¿Debe un fabricante de celdas fuera de Europa construir una planta local?
A: No siempre. Evalúe el costo total (capex, energía local, mano de obra) frente al valor de puntaje por contenido local en licitaciones; muchas empresas encuentran que los socios de ensamblaje locales son una ruta más rápida y de menor riesgo.
A: No siempre. Evalúe el costo total (capex, energía local, mano de obra) frente al valor de puntaje por contenido local en licitaciones; muchas empresas encuentran que los socios de ensamblaje locales son una ruta más rápida y de menor riesgo.
Q3: ¿Qué tan importante es el reporte de carbono del ciclo de vida para las ofertas?
A: Muy importante. La Regulación de Baterías de la UE y las prácticas de los compradores tratan cada vez más los EPD y los ACV verificados como criterios de adquisición, no como marketing opcional.
A: Muy importante. La Regulación de Baterías de la UE y las prácticas de los compradores tratan cada vez más los EPD y los ACV verificados como criterios de adquisición, no como marketing opcional.
Q4: ¿Qué países europeos deberían priorizar los fabricantes?
A: Comience con Reino Unido, Alemania, España e Italia —todos con grandes pipelines o mercados maduros— y luego agregue países con fuertes incentivos políticos o implementaciones rápidas a escala de red.
A: Comience con Reino Unido, Alemania, España e Italia —todos con grandes pipelines o mercados maduros— y luego agregue países con fuertes incentivos políticos o implementaciones rápidas a escala de red.
Q5: ¿Pueden las inversiones en sostenibilidad dar rédito comercial?
A: Sí — a través de puntajes preferenciales en licitaciones, elegibilidad para incentivos verdes y menor riesgo de exclusión regulatoria futura. También reducen las emisiones del ciclo de vida, lo cual es relevante para compradores corporativos y financiadores.
A: Sí — a través de puntajes preferenciales en licitaciones, elegibilidad para incentivos verdes y menor riesgo de exclusión regulatoria futura. También reducen las emisiones del ciclo de vida, lo cual es relevante para compradores corporativos y financiadores.
Por qué los sistemas modulares de almacenamiento de energía son el futuro de las soluciones de energía escalables
Integradores de sistemas vs fabricantes de celdas y módulos: costos, personalización y entrega global