O boom do armazenamento de energia na Europa: o que isso significa para os fabricantes globais
2025-10-16

A Europa está construindo baterias em uma escala e velocidade que, há apenas alguns anos, pareceriam improváveis. A rápida expansão da capacidade de baterias em escala de rede, regras mais claras sobre produtos definidas em Bruxelas e uma série de programas nacionais transformaram o continente em um mercado altamente competitivo para células, módulos e sistemas de armazenamento de energia “turnkey”. Para os fabricantes globais — desde produtores de células até integradores de sistemas — a oportunidade é evidente. Mas as novas restrições também são: exigências de localização, relatórios de ciclo de vida e complexidade na entrega agora determinam quem lidera e quem fica para trás. Este artigo mapeia esse crescimento acelerado, explica as alavancas comerciais e oferece um guia estratégico prático para fabricantes que buscam ter sucesso na Europa e em outros mercados dinâmicos.
Panorama rápido do mercado: escala e velocidade
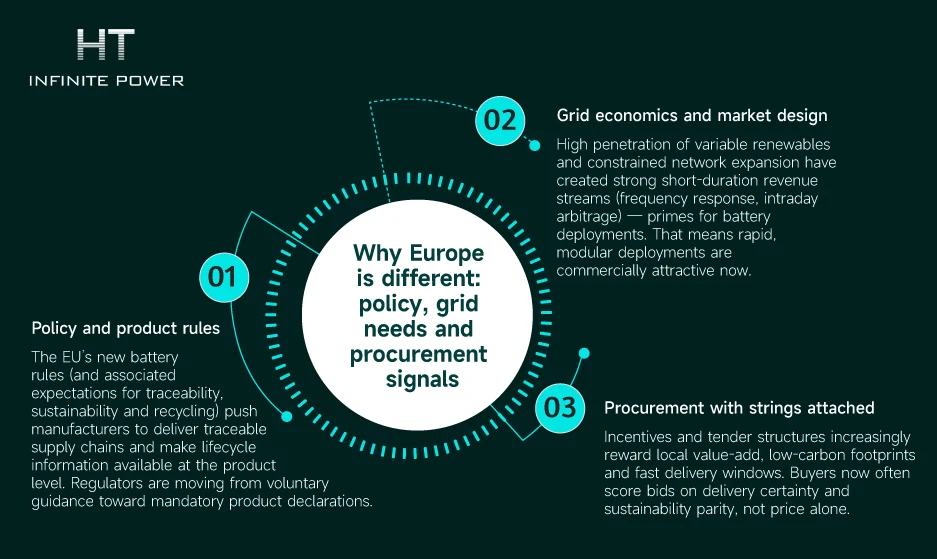
As instalações de armazenamento de energia por baterias na Europa cresceram de forma notável nos últimos anos. De acordo com analistas do setor, o continente registrou volumes recordes de instalação entre 2024 e 2025, com crescimento de dois dígitos e extensos projetos em andamento em mercados-chave como Reino Unido, Alemanha, Espanha e Itália. As previsões indicam que a Europa poderá atingir dezenas de gigawatts-hora até o final da década, à medida que os usos comerciais, utilitários e de serviços auxiliares se expandem.
Os dados por país reforçam esse ritmo: o Reino Unido já se aproxima de cerca de 10 GWh de capacidade operacional em sistemas BESS de grande porte, enquanto a Alemanha viu sua capacidade operacional e seus projetos em construção dispararem em 2025 — números que refletem tanto a rapidez no licenciamento quanto o forte apetite dos desenvolvedores. Esses avanços nacionais alimentam uma demanda continental que os fornecedores globais simplesmente não podem ignorar.
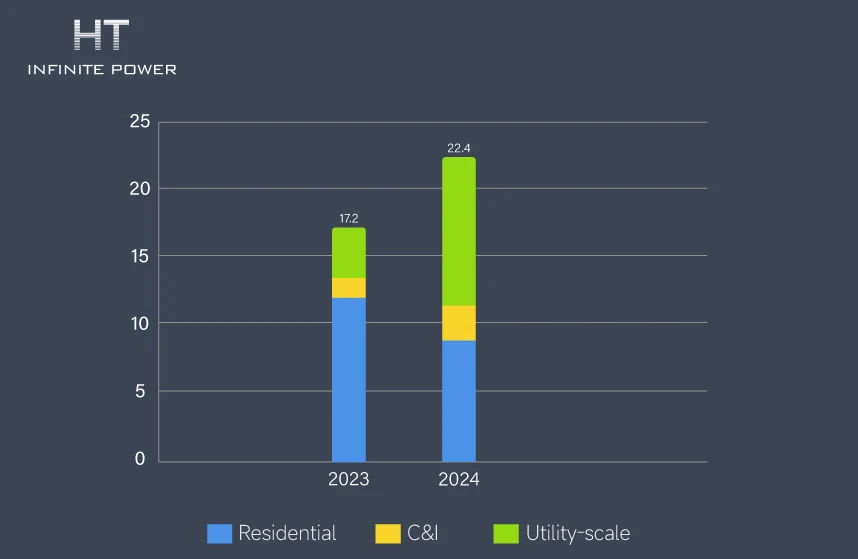
Por que a Europa é diferente: políticas, necessidades da rede e sinais de aquisição
Três fatores estruturais tornam a Europa um mercado distinto:
1. Políticas e regulamentações de produtos
As novas regras da União Europeia sobre baterias — juntamente com as exigências de rastreabilidade, sustentabilidade e reciclagem — obrigam os fabricantes a garantir cadeias de suprimentos totalmente rastreáveis e a disponibilizar informações sobre o ciclo de vida em nível de produto. Os reguladores estão passando de orientações voluntárias para declarações de conformidade obrigatórias.
2.Economia da rede e desenho de mercado
A alta penetração de fontes renováveis variáveis e as limitações na expansão das redes elétricas criaram fortes oportunidades de receita de curto prazo (serviços de regulação de frequência, arbitragem intradiária) — condições ideais para o avanço das baterias. Isso torna os projetos rápidos e modulares especialmente atraentes do ponto de vista comercial.
3.Aquisição com condições específicas
Os incentivos e as estruturas de licitação estão recompensando cada vez mais o valor agregado local, a baixa pegada de carbono e os prazos de entrega rápidos. Hoje, os compradores costumam avaliar as propostas não apenas pelo preço, mas também pela confiabilidade da entrega e pelo desempenho em sustentabilidade.
Somadas, essas forças criam um mercado que favorece os fornecedores capazes de combinar escala de fabricação, credenciais ambientais confiáveis e capacidade de atender projetos diretamente no local.
Quem está vencendo hoje: células, módulos e integradores (dinâmica de mercado)
O perfil de demanda da Europa abre espaço para vários tipos de fornecedores — e cada um tem suas vantagens específicas.
- Fabricantes globais de células com fábricas locais ou próximas (nearshore).
Eles se destacam onde a escala e a liderança em química são decisivas. As fábricas locais evitam cadeias logísticas longas e complexas entre fronteiras e podem ser configuradas para atender às exigências regulatórias e de conteúdo local nas aquisições.
- Especialistas em módulos e packs.
Essas empresas agregam valor com design mecânico, sistemas térmicos e conhecimento em testes; tornam-se parceiras naturais de fabricantes de células que preferem manter o foco em componentes.
- Integradores de sistemas e empresas EPC.
Fornecedores turnkey que conseguem gerenciar licenciamento, interconexão e comissionamento reduzem o risco do proprietário e estão conquistando uma fatia crescente dos grandes projetos em rede, onde a responsabilidade única é altamente valorizada.
Até agora, os vencedores são aqueles que alinham a disponibilidade de produtos com as janelas locais de implantação — e que demonstram rastreabilidade e conformidade. O mercado tem levado integradores e fabricantes de células a cooperar mais estreitamente: acordos de fornecimento de longo prazo, montagem conjunta e garantias compartilhadas estão se tornando práticas comuns.
Pontos críticos da cadeia de suprimentos: localização, prazos de entrega e certificação
O boom do setor expôs pontos de atrito que afetam diretamente o sucesso comercial.
- Pressão pela localização. Compradores e órgãos reguladores valorizam a agregação de valor local. Para fabricantes que possuem apenas plantas no exterior, vencer licitações em alguns países da UE agora exige parcerias, montagem local ou subcontratações validadas.
- Prazos de entrega e estoques. Janelas rápidas de compra entram em choque com longos prazos de fornecimento de células e materiais críticos. Fabricantes que não conseguem garantir a entrega ou que mantêm estoques de segurança mínimos acabam perdendo licitações competitivas ou enfrentando penalidades.
- Certificação e aprovações de rede. Cada mercado — e até mesmo cada operador de rede — pode ter exigências específicas de testes e segurança. O acúmulo de certificações pendentes por parte de um fornecedor pode atrasar o COD (data de entrada em operação comercial) de um projeto e gerar multas para os desenvolvedores. Por isso, estar pronto em termos de certificação tornou-se um diferencial competitivo.
- Mão de obra e gargalos na instalação. Filas de projetos em rápida expansão pressionam a capacidade local de instalação e os recursos de operação e manutenção (O&M); integradores com presença de serviço local podem transformar isso em uma vantagem.
Na prática, superar esses pontos críticos geralmente exige investimento — não apenas em fábricas, mas também em equipes locais, laboratórios de certificação e ecossistemas de parceiros.
Opções estratégicas para fabricantes globais: localizar, firmar parcerias ou especializar-se
Diante dos sinais do mercado europeu, os fabricantes geralmente consideram três caminhos possíveis.
1.1. Localizar a produção (construir fábricas / montar linhas de montagem locais)
Vantagens: entrega mais rápida, credenciais de conteúdo local, menores emissões de transporte e alinhamento regulatório facilitado.
Desvantagens: exige alto investimento em capital (capex) e expõe as empresas a novos riscos trabalhistas, de licenciamento e de preços de energia.
Desvantagens: exige alto investimento em capital (capex) e expõe as empresas a novos riscos trabalhistas, de licenciamento e de preços de energia.
2.Firmar parcerias e montar localmente
Vantagens: menor investimento inicial, acesso mais rápido ao mercado por meio de um parceiro local; ainda demonstra valor agregado local se a montagem tiver peso significativo.
Desvantagens: requer controles rigorosos de qualidade e rastreabilidade, além de contratos legais robustos para gerenciar garantias e responsabilidades.
Desvantagens: requer controles rigorosos de qualidade e rastreabilidade, além de contratos legais robustos para gerenciar garantias e responsabilidades.
3.Especializar-se e terceirizar a integração
Manter o foco em tecnologias de células, ampliar a produção em locais de baixo custo e vender para integradores ou EPCs locais.
Vantagens: preserva a vantagem de custo principal.
Desvantagens: pode perder licitações que priorizam entrega turnkey ou conteúdo local.
Vantagens: preserva a vantagem de custo principal.
Desvantagens: pode perder licitações que priorizam entrega turnkey ou conteúdo local.
Não existe uma resposta única. A estratégia mais lucrativa depende da estrutura financeira, do portfólio e da disposição da empresa em lidar com complexidade operacional. Muitas adotarão abordagens híbridas: manter a produção em grande escala e de baixo custo em polos existentes, enquanto constroem plantas regionais menores ou estabelecem parcerias locais para atender às exigências de conformidade.
Sustentabilidade e ACV: como o carbono e a circularidade moldam as compras públicas
A sustentabilidade deixou de ser apenas discurso — tornou-se um critério de aquisição. O Regulamento de Baterias da UE e as expectativas dos compradores impulsionam a transparência ao longo do ciclo de vida: declarações ambientais de produto (EPD), rastreabilidade de fornecedores e planos de reciclagem já são requisitos básicos. Fabricantes que comprovam emissões reduzidas na produção — seja por usar eletricidade limpa nas fábricas, aprimorar a origem dos materiais ou projetar produtos com foco em reutilização — recebem pontuação preferencial em licitações.
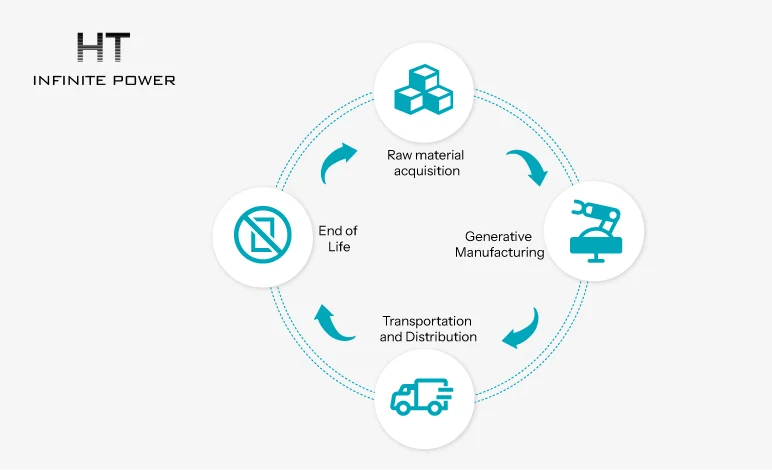
Implicações práticas:
- Investimentos em PPAs renováveis para fábricas proporcionam reduções rápidas nas emissões reportadas “do berço ao portão”.
- Parcerias para segunda vida e reciclagem reduzem o impacto líquido do ciclo de vida e criam novas fontes de receita a partir de materiais recuperados.
- Trabalhos de ACV (Avaliação do Ciclo de Vida) transparentes e verificados por terceiros permitem que fabricantes evitem exclusão por motivos de sustentabilidade.
Para fabricantes globais, investimentos em sustentabilidade melhoram o posicionamento competitivo na Europa e garantem acesso futuro a outros mercados onde exigências de ciclo de vida também serão aplicadas.
Manual prático: 10 ações táticas para os próximos 12–24 meses
Mapear regras de aquisição por país e por principais emissores de licitação. Conheça as expectativas de conteúdo local e ACV antes de apresentar propostas.
Garantir parceiros de montagem local de curto prazo nos mercados prioritários (Reino Unido, Alemanha, Espanha, Itália). Montagem local frequentemente atende aos requisitos de conteúdo e rastreabilidade.
Bloquear materiais e células de longo prazo por meio de contratos plurianuais para proteger os prazos de entrega.
Investir em auditorias de ACV de terceiros e publicar EPDs. Equipes de compras valorizam verificação independente.
Negociar PPAs ou instalar renováveis nas fábricas para reduzir rapidamente as emissões de fabricação reportadas.
Padronizar famílias de módulos para implantações regionais repetíveis — a repetibilidade reduz horas de engenharia e problemas no local.
Construir ou estabelecer parcerias para programas de reciclagem e segunda vida na UE, capturando valor circular e cumprindo exigências regulatórias.
Pré-certificar equipamentos para principais códigos de rede nos países-alvo para acelerar a comissionamento.
Oferecer termos comerciais híbridos (ex.: fornecimento + montagem local + garantia limitada) que reduzam o risco percebido pelos compradores.
Monitorar inteligência de mercado e direcionar capacidade para os corredores de crescimento mais rápido na Europa — agilidade é fundamental.
Conclusão — onde apostar
O boom de armazenamento na Europa é um teste de estresse projetado pelo mercado para fabricantes globais. Vencer exige mais do que baixo custo de fabricação por kWh; é necessário garantir a entrega, rastreabilidade do produto, credenciais de sustentabilidade e capacidade de operar dentro das regras de aquisição nacionais. Para algumas empresas, a decisão certa é investir em fábricas locais. Para outras, são parcerias, pré-montagem ou especialização focada combinada com parceiros de integração confiáveis. O curto prazo para implantação em muitas licitações recompensa aqueles que agem de forma decisiva — os próximos 18 meses separarão líderes de retardatários.
FAQ
Q1: O crescimento do armazenamento na Europa é um pico de curto prazo ou uma mudança estrutural?
A: Estrutural. Políticas, desenho de mercado e alta penetração de renováveis criam modelos de receita recorrente para armazenamento; espera-se que o crescimento continue ao longo da década.
A: Estrutural. Políticas, desenho de mercado e alta penetração de renováveis criam modelos de receita recorrente para armazenamento; espera-se que o crescimento continue ao longo da década.
Q2: Um fabricante de células não europeu deve construir uma planta local?
A: Nem sempre. Avalie o custo total (capex, energia local, mão de obra) em relação ao valor do conteúdo local nas licitações; muitas empresas descobrem que parceiros de montagem local oferecem uma rota mais rápida e de menor risco.
A: Nem sempre. Avalie o custo total (capex, energia local, mão de obra) em relação ao valor do conteúdo local nas licitações; muitas empresas descobrem que parceiros de montagem local oferecem uma rota mais rápida e de menor risco.
Q3: Quão importante é o reporte de carbono ao longo do ciclo de vida para licitações?
A: Muito. O Regulamento de Baterias da UE e as práticas dos compradores cada vez mais tratam EPDs e ACVs verificadas como critérios de aquisição, não apenas como marketing opcional.
A: Muito. O Regulamento de Baterias da UE e as práticas dos compradores cada vez mais tratam EPDs e ACVs verificadas como critérios de aquisição, não apenas como marketing opcional.
Q4: Quais países europeus os fabricantes devem priorizar?
A: Comece pelo Reino Unido, Alemanha, Espanha e Itália — todos têm grandes pipelines ou mercados maduros — e depois inclua países com fortes incentivos políticos ou rápida expansão de armazenamento em larga escala.
A: Comece pelo Reino Unido, Alemanha, Espanha e Itália — todos têm grandes pipelines ou mercados maduros — e depois inclua países com fortes incentivos políticos ou rápida expansão de armazenamento em larga escala.
Q5: Investimentos em sustentabilidade podem gerar retorno comercial?
A: Sim — por meio de pontuação preferencial em licitações, elegibilidade para incentivos verdes e redução do risco de exclusão regulatória futura. Também reduzem emissões ao longo do ciclo de vida, o que é relevante para compradores corporativos e financiadores.
A: Sim — por meio de pontuação preferencial em licitações, elegibilidade para incentivos verdes e redução do risco de exclusão regulatória futura. Também reduzem emissões ao longo do ciclo de vida, o que é relevante para compradores corporativos e financiadores.
Por que os sistemas modulares de armazenamento de energia são o futuro das soluções de energia escaláveis
Integradores de sistemas vs fabricantes de células e módulos: custos, personalização e entrega global