De Europese energieopslagboom: wat dit betekent voor wereldwijde fabrikanten
2025-10-16

Europa bouwt batterijen op een schaal en met een snelheid die enkele jaren geleden nog onwaarschijnlijk leek.
De snelle toename van grootschalige batterijcapaciteit, duidelijkere productregels vanuit Brussel en een reeks nationale programma’s hebben van Europa een uiterst competitieve markt gemaakt voor batterijcellen, modules en kant-en-klare energiesystemen. Voor wereldwijde fabrikanten – van celproducenten tot systeemintegrators – ligt de kans voor het grijpen. Maar er zijn ook nieuwe beperkingen: lokalisatievereisten, rapportage over de levenscyclus en complexe leveringsketens bepalen nu wie er wint en wie achterblijft. Dit artikel brengt de groeigolf in kaart, legt de commerciële drijfveren uit en biedt een praktisch strategisch kader voor fabrikanten die willen slagen in Europa en andere snelgroeiende markten.
De snelle toename van grootschalige batterijcapaciteit, duidelijkere productregels vanuit Brussel en een reeks nationale programma’s hebben van Europa een uiterst competitieve markt gemaakt voor batterijcellen, modules en kant-en-klare energiesystemen. Voor wereldwijde fabrikanten – van celproducenten tot systeemintegrators – ligt de kans voor het grijpen. Maar er zijn ook nieuwe beperkingen: lokalisatievereisten, rapportage over de levenscyclus en complexe leveringsketens bepalen nu wie er wint en wie achterblijft. Dit artikel brengt de groeigolf in kaart, legt de commerciële drijfveren uit en biedt een praktisch strategisch kader voor fabrikanten die willen slagen in Europa en andere snelgroeiende markten.
Snelle marktschets: schaal en tempo
De Europese installaties van batterij-energiesystemen zijn de afgelopen jaren explosief gegroeid. Volgens marktwaarnemers werden in 2024 en 2025 recordvolumes geïnstalleerd, met dubbele groeicijfers en aanzienlijke projectpijplijnen in belangrijke markten zoals het Verenigd Koninkrijk, Duitsland, Spanje en Italië. Analisten voorspellen dat Europa tegen het einde van het decennium tientallen gigawattuur zal bereiken, naarmate commerciële, nuts- en ondersteunende toepassingen blijven uitbreiden.
Landenoverzichten benadrukken dit tempo: het Verenigd Koninkrijk nadert ongeveer 10 GWh aan operationele grootschalige BESS-capaciteit, terwijl Duitsland in 2025 zowel in operationele capaciteit als in bouwpijplijnen sterk is gegroeid — cijfers die zowel snelle vergunningsprocedures als de honger van projectontwikkelaars weerspiegelen. Deze nationale ontwikkelingen voeden een continentale vraaggolf die wereldwijde leveranciers niet kunnen negeren.
Waarom Europa anders is: beleid, netbehoeften en aanbestedingssignalen
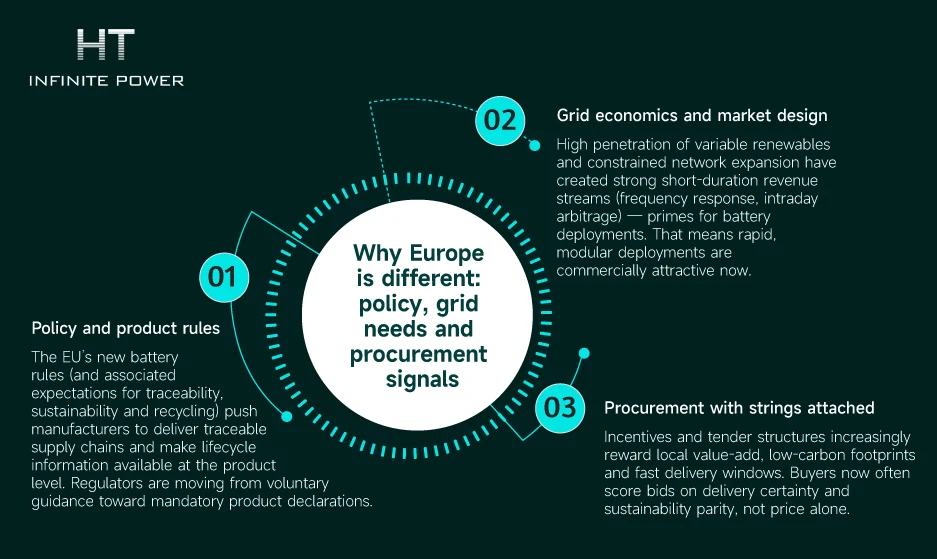
Drie structurele factoren maken van Europa een unieke markt:
1. Beleid en productregels
De nieuwe EU-batterijwetgeving (met bijbehorende eisen inzake traceerbaarheid, duurzaamheid en recycling) dwingt fabrikanten om volledig traceerbare toeleveringsketens te leveren en levenscyclusinformatie op productniveau beschikbaar te stellen. Toezichthouders verschuiven van vrijwillige richtlijnen naar verplichte productverklaringen.
2. Netwerkeconomie en marktdesign
De hoge penetratie van variabele hernieuwbare energie en de beperkte uitbreiding van het elektriciteitsnet hebben sterke kortetermijn-inkomstromen gecreëerd (frequentierespons, intraday-arbitrage) — ideale condities voor batterijtoepassingen. Dit betekent dat snelle, modulaire installaties momenteel commercieel aantrekkelijk zijn.
3. Aanbestedingen met voorwaarden
Subsidies en aanbestedingsstructuren belonen in toenemende mate lokale toegevoegde waarde, een lage CO₂-voetafdruk en korte levertijden. Kopers beoordelen aanbiedingen nu vaak op leveringszekerheid en duurzaamheid, niet enkel op prijs.
Gezamenlijk creëren deze factoren een markt die leveranciers beloont die productie op schaal kunnen combineren met geloofwaardige milieuprestaties en de capaciteit om projecten lokaal te ondersteunen.
Wie er vandaag wint: cellen, modules en integratoren (marktdynamiek)
Het Europese vraagprofiel creëert ruimte voor verschillende typen leveranciers — elk met zijn eigen voordelen.
- Wereldwijde celproducenten met lokale of nabije fabrieken.
Zij winnen waar schaal en chemische innovatie doorslaggevend zijn. Lokale productielocaties vermijden lange, complexe grensoverschrijdende logistiek en kunnen worden ingericht om te voldoen aan de regelgevende en aanbestedingseisen voor lokale inhoud.
- Module- en packspecialisten.
Deze bedrijven voegen expertise toe op het gebied van mechanisch ontwerp, thermische systemen en testen; zij worden natuurlijke partners voor celproducenten die zich liever op componenten blijven richten.
- Systeemintegratoren en EPC’s.
Turnkey-leveranciers die vergunningen, netaansluiting en inbedrijfstelling beheren, verminderen het risico voor de eigenaar en winnen steeds vaker grote netprojecten waar één enkel aanspreekpunt van groot belang is.
Tot nu toe winnen degenen die productbeschikbaarheid weten af te stemmen op lokale uitrolvensters, en die traceerbaarheid en naleving kunnen aantonen. De markt heeft integratoren en celproducenten dichter bij elkaar gebracht — langetermijnleveringsovereenkomsten, gezamenlijke assemblagefaciliteiten en gedeelde garanties worden steeds gebruikelijker.
Knelpunten in de toeleveringsketen: lokalisatie, levertijden en certificering
De groeispurt heeft wrijvingspunten blootgelegd die cruciaal zijn voor commercieel succes.
- Lokalisatiedruk.
Afnemers en regelgevers hechten veel waarde aan lokale toegevoegde waarde. Voor fabrikanten met uitsluitend overzeese fabrieken is het winnen van aanbestedingen in sommige EU-landen nu alleen mogelijk via partnerschappen, lokale assemblage of erkende onderaannemers.
- Levertijden en voorraden.
Snelle aanbestedingsrondes botsen met lange levertijden voor cellen en kritieke materialen. Fabrikanten die geen levering kunnen garanderen of slechts minimale buffervoorraden aanhouden, verliezen concurrerende aanbestedingen of lopen boetes op.
- Certificering en netgoedkeuringen.
Elke markt — en soms zelfs elke netbeheerder — kan specifieke eisen stellen aan testen en veiligheid. Een leverancier met een achterstand in certificering kan de commerciële ingebruikname van een project vertragen en ontwikkelaars boetes opleveren; certificeringsgereedheid is dus een commercieel onderscheidend kenmerk.
- Personeels- en installatieknelpunten.
De snelle opeenstapeling van projecten legt druk op de lokale installatiesector en O&M-capaciteit; integratoren met lokale servicenetwerken kunnen hier een voordeel uit halen.
In de praktijk vereist het overwinnen van deze obstakels vaak investeringen — niet alleen in fabrieken, maar ook in lokale teams, certificeringslaboratoria en partnerecosystemen.
Strategische opties voor wereldwijde fabrikanten: lokaliseren, samenwerken of specialiseren
Confronteerd met het Europese marktsigneel overwegen fabrikanten doorgaans drie strategische paden.
1.Lokaliseren van productie (fabrieken bouwen of assemblage co-loceren)
Voordelen: snellere levering, erkenning voor lokale inhoud, lagere transportemissies en eenvoudiger naleving van regelgeving.
Nadelen: hoge kapitaalinvesteringen en blootstelling aan nieuwe risico’s op het gebied van arbeid, vergunningen en energieprijzen.
Nadelen: hoge kapitaalinvesteringen en blootstelling aan nieuwe risico’s op het gebied van arbeid, vergunningen en energieprijzen.
2.Samenwerken en lokaal assembleren
Voordelen: lagere kapitaalbehoefte, snellere markttoegang via een lokale partner en toch aantoonbare lokale toegevoegde waarde wanneer de assemblage substantieel is.
Nadelen: vereist strikte kwaliteits- en traceerbaarheidscontrole en solide juridische contracten om garantie en aansprakelijkheid te beheren.
Nadelen: vereist strikte kwaliteits- en traceerbaarheidscontrole en solide juridische contracten om garantie en aansprakelijkheid te beheren.
3.Specialiseren en integratie uitbesteden
Behoud focus op celchemie, schaal productie in landen met lage kosten en verkoop aan lokale integratoren of EPC’s.
Voordelen: behoud van het kernkostenvoordeel.
Nadelen: kans op verlies van aanbestedingen waarin turnkey-oplevering of lokale inhoud zwaar weegt.
Voordelen: behoud van het kernkostenvoordeel.
Nadelen: kans op verlies van aanbestedingen waarin turnkey-oplevering of lokale inhoud zwaar weegt.
Er is geen eenduidig juiste strategie. De winstgevende aanpak hangt af van de balanspositie van het bedrijf, het portfolio en de bereidheid om operationele complexiteit te beheersen. Veel bedrijven zullen hybride benaderingen hanteren: grootschalige, commoditeitsproductie behouden in bestaande hubs, terwijl kleinere regionale assemblagefabrieken of samenwerkingen worden opgezet om aan lokale eisen te voldoen.
Duurzaamheid & LCA: hoe koolstof en circulariteit aanbestedingen beïnvloeden
Duurzaamheid is geen optionele retoriek meer — het is een inkoopcriterium. De EU-batterijverordening en de verwachtingen van kopers stimuleren transparantie over de levenscyclus: EPD’s, traceerbaarheid van leveranciers en recyclingplannen worden steeds vaker als basisvereiste gezien. Fabrikanten die geloofwaardig lagere productie-emissies kunnen aantonen — door gebruik van schone elektriciteit in fabrieken, verbeterde materiaalinkoop of ontwerp voor hergebruik — krijgen een voorkeursscore bij aanbestedingen.
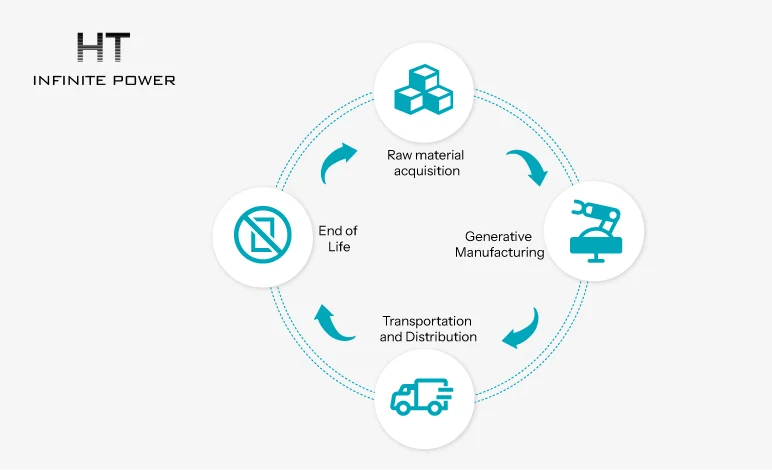
Praktische implicaties:
- Investeringen in hernieuwbare energie-PPA’s voor fabrieken leveren snel een daling van de gerapporteerde cradle-to-gate-emissies op.
- Samenwerkingen voor tweede leven en recycling verlagen de netto levenscyclusimpact en creëren nieuwe inkomstenstromen uit teruggewonnen materialen.
- Transparant, door derden geverifieerd LCA-werk stelt fabrikanten in staat om niet te worden uitgesloten op basis van duurzaamheidsoverwegingen.
Voor wereldwijde fabrikanten verbeteren duurzaamheidsinvesteringen de concurrentiepositie in Europa en waarborgen ze toekomstige toegang tot andere markten waar levenscyclusclaims belangrijk worden.
Praktisch stappenplan: 10 tactische acties voor de komende 12–24 maanden
Breng inkoopregels in kaart per land en per belangrijke aanbestedende instantie. Ken de lokale content- en LCA-verwachtingen vóór het indienen van een bod.
Beveilig op korte termijn assemblagepartners in prioriteitsmarkten (VK, Duitsland, Spanje, Italië). Lokale assemblage voldoet vaak aan content- en traceerbaarheidscriteria.
Leg lange-levering materialen en cellen vast via meerjarige overeenkomsten om leveringsvensters te beschermen.
Investeer in LCA-audits door derden en publiceer EPD’s. Inkoopteams hechten waarde aan onafhankelijke verificatie.
Onderhandel PPA’s of onsite hernieuwbare energie voor fabrieken om gerapporteerde productie-emissies snel te verlagen.
Standaardiseer modulefamilies voor herhaalbare regionale implementaties — herhaalbaarheid vermindert engineeringuren en siteproblemen.
Bouw of werk samen aan EU-recycling- en tweede-levenprogramma’s om circulaire waarde te benutten en aan regelgeving te voldoen.
Pre-certificeer apparatuur voor belangrijke netcodes in doelmarkten om de inbedrijfstellingsduur te versnellen.
Bied hybride commerciële voorwaarden aan (bijv. levering + lokale assemblage + beperkte garantie) om het waargenomen risico voor kopers te verminderen.
Monitor marktinformatie en verschuif capaciteit naar de snelst groeiende corridors in Europa — wendbaarheid is cruciaal.
Conclusie — waar inzetten
De opslagboom in Europa fungeert als een marktgedreven stresstest voor wereldwijde fabrikanten. Winnen vereist meer dan lage productiekosten per kWh; het vraagt om leveringszekerheid, producttraceerbaarheid, duurzaamheidskenmerken en de capaciteit om te opereren binnen nationale inkoopregels. Voor sommige bedrijven is de juiste zet het bouwen van lokale fabrieken. Voor anderen zijn het partnerschappen, pre-assemblage of gerichte specialisatie in combinatie met vertrouwde integratiepartners. Het korte raamwerk voor implementatie in veel aanbestedingen beloont degenen die snel en doortastend handelen — de komende 18 maanden zullen leiders van achterblijvers scheiden.
Veelgestelde vragen (FAQ)
Q1: Is de opslaggroei in Europa een kortetermijnpiek of een structurele verandering?
A: Structureel. Beleid, marktontwerp en hoge penetratie van hernieuwbare energie creëren terugkerende inkomstenmodellen voor opslag; groei wordt verwacht gedurende het decennium.
Q2: Moet een niet-Europese cellenfabrikant een lokale fabriek bouwen?
A: Niet altijd. Evalueer totale kosten (capex, lokale energie, arbeid) versus de waarde van lokale content-score in aanbestedingen; veel bedrijven vinden lokale assemblagepartners een snellere, lager-risico route.
A: Niet altijd. Evalueer totale kosten (capex, lokale energie, arbeid) versus de waarde van lokale content-score in aanbestedingen; veel bedrijven vinden lokale assemblagepartners een snellere, lager-risico route.
Q3: Hoe belangrijk is levenscyclus-carbonrapportage voor biedingen?
A: Zeer belangrijk. De EU-batterijverordening en het inkoopbeleid van kopers behandelen EPD’s en geverifieerde LCA’s steeds vaker als selectiecriteria, niet als optionele marketing.
A: Zeer belangrijk. De EU-batterijverordening en het inkoopbeleid van kopers behandelen EPD’s en geverifieerde LCA’s steeds vaker als selectiecriteria, niet als optionele marketing.
Q4: Welke Europese landen moeten fabrikanten prioriteren?
A: Begin met het VK, Duitsland, Spanje en Italië — allemaal met grote pijplijnen of volwassen markten — en breid vervolgens uit naar landen met sterke beleidsprikkels of snelle netgrootschalige uitbouw.
A: Begin met het VK, Duitsland, Spanje en Italië — allemaal met grote pijplijnen of volwassen markten — en breid vervolgens uit naar landen met sterke beleidsprikkels of snelle netgrootschalige uitbouw.
Q5: Kunnen duurzaamheidsinvesteringen commercieel renderen?
A: Ja — via preferentiële beoordeling bij aanbestedingen, toegang tot groene stimulansen en verminderd risico op toekomstige regelgevingsuitsluiting. Ze verlagen ook de levenscyclusemissies, wat van belang is voor bedrijfskopers en financiers.
A: Ja — via preferentiële beoordeling bij aanbestedingen, toegang tot groene stimulansen en verminderd risico op toekomstige regelgevingsuitsluiting. Ze verlagen ook de levenscyclusemissies, wat van belang is voor bedrijfskopers en financiers.
Waarom modulaire energieopslagsystemen de toekomst zijn van schaalbare energieoplossingen
Systeemintegrators vs. cel- en modulefabrikanten: kosten, maatwerk en wereldwijde levering
Gerelateerd artikel