Le boom du stockage d’énergie en Europe : ce que cela signifie pour les fabricants mondiaux
2025-10-16

L’Europe construit des batteries à une échelle et à une vitesse qui, il y a seulement quelques années, auraient semblé improbables. Les ajouts rapides de capacités de stockage de batterie à l’échelle du réseau, des règles plus claires au niveau des produits venant de Bruxelles et une série de programmes nationaux ont transformé l’Europe en un marché très concurrentiel pour les cellules, modules et systèmes clés en main. Pour les fabricants mondiaux — des producteurs de cellules aux intégrateurs de systèmes — l’opportunité est évidente. Mais les nouvelles contraintes le sont tout autant : les exigences de localisation, le reporting du cycle de vie et la complexité de livraison déterminent désormais qui gagne et qui reste à la traîne. Cet article décrit le boom, explique les leviers commerciaux et propose un guide stratégique pratique pour les fabricants souhaitant réussir en Europe et sur d’autres marchés dynamiques.
Aperçu rapide du marché : échelle et vitesse
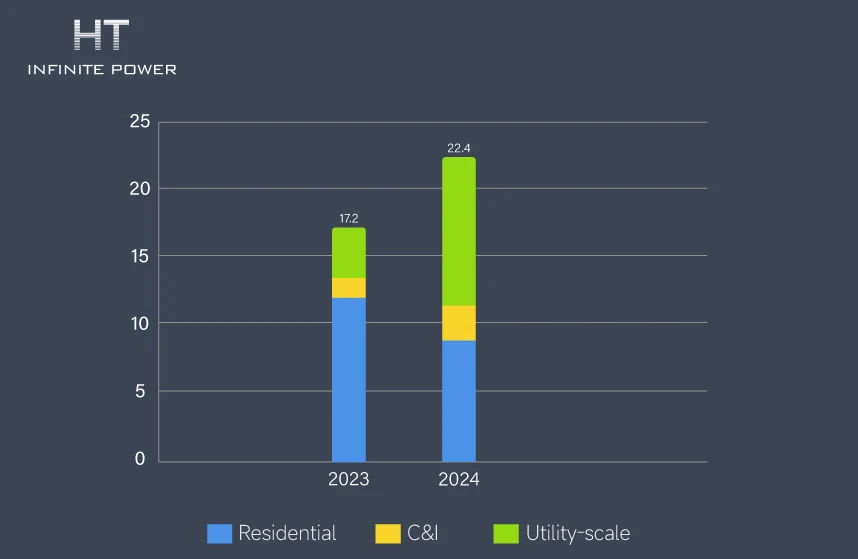
Les installations européennes de stockage d’énergie par batterie ont connu un essor ces dernières années. Les observateurs de l’industrie ont rapporté que l’Europe a installé des volumes record jusqu’en 2024 et 2025, avec une croissance à deux chiffres et des pipelines de déploiement importants sur des marchés clés tels que le Royaume-Uni, l’Allemagne, l’Espagne et l’Italie. Les analystes prévoient que l’Europe atteindra plusieurs dizaines de GWh d’ici la fin de la décennie à mesure que les utilisations commerciales, utilitaires et de services auxiliaires se développeront.
Les aperçus par pays soulignent la rapidité : le Royaume-Uni approche désormais ~10 GWh de BESS opérationnels à grande échelle, tandis que la capacité opérationnelle et les projets de construction en Allemagne ont fortement augmenté en 2025 — des chiffres qui reflètent à la fois des autorisations rapides et l’appétit des développeurs. Ces constructions nationales envoient un signal de demande continental que les fournisseurs mondiaux ne peuvent ignorer.
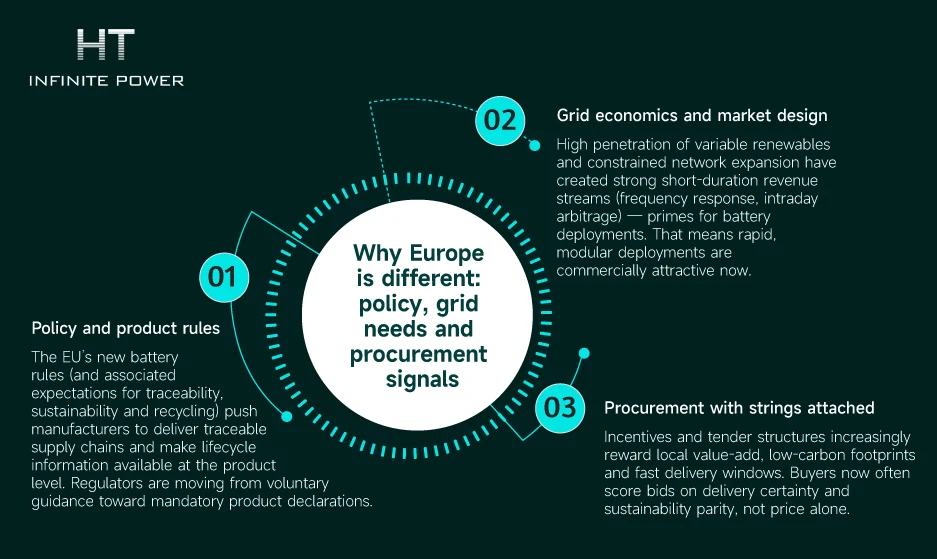
Pourquoi l’Europe est différente : politique, besoins du réseau et signaux d’approvisionnement
Trois facteurs structurels rendent le marché européen distinct :
1.Politiques et règles produits
Les nouvelles règles de l’UE sur les batteries (et les attentes associées en matière de traçabilité, durabilité et recyclage) obligent les fabricants à fournir des chaînes d’approvisionnement traçables et à rendre disponibles les informations sur le cycle de vie au niveau du produit. Les régulateurs passent des recommandations volontaires aux déclarations de produit obligatoires.
2.Économie des réseaux et conception du marché
La forte pénétration des énergies renouvelables variables et la limitation de l’expansion des réseaux ont créé des flux de revenus à court terme attractifs (réponse en fréquence, arbitrage intrajournalier) — des opportunités idéales pour le déploiement de batteries. Cela rend les installations modulaires rapides commercialement intéressantes dès maintenant.
3.Approvisionnement avec contraintes
Les incitations et structures d’appels d’offres récompensent de plus en plus la valeur locale ajoutée, les empreintes carbone faibles et les délais de livraison rapides. Les acheteurs évaluent désormais les offres sur la certitude de livraison et la parité en matière de durabilité, et non uniquement sur le prix.
Ensemble, ces forces créent un marché qui privilégie les fournisseurs capables de combiner échelle de production, revendications environnementales crédibles et capacité à assurer le service des projets sur le terrain.
Pourquoi l’Europe est différente : politique, besoins du réseau et signaux d’approvisionnement
Trois facteurs structurels rendent le marché européen distinct :
- Politiques et règles produits
Les nouvelles règles de l’UE sur les batteries (et les attentes associées en matière de traçabilité, durabilité et recyclage) obligent les fabricants à fournir des chaînes d’approvisionnement traçables et à rendre disponibles les informations sur le cycle de vie au niveau du produit. Les régulateurs passent des recommandations volontaires aux déclarations de produit obligatoires.
- Économie des réseaux et conception du marché
La forte pénétration des énergies renouvelables variables et la limitation de l’expansion des réseaux ont créé des flux de revenus à court terme attractifs (réponse en fréquence, arbitrage intrajournalier) — des opportunités idéales pour le déploiement de batteries. Cela rend les installations modulaires rapides commercialement intéressantes dès maintenant.
- Approvisionnement avec contraintes
Les incitations et structures d’appels d’offres récompensent de plus en plus la valeur locale ajoutée, les empreintes carbone faibles et les délais de livraison rapides. Les acheteurs évaluent désormais les offres sur la certitude de livraison et la parité en matière de durabilité, et non uniquement sur le prix.
Ensemble, ces forces créent un marché qui privilégie les fournisseurs capables de combiner échelle de production, revendications environnementales crédibles et capacité à assurer le service des projets sur le terrain.
Points de friction dans la chaîne d’approvisionnement : localisation, délais et certification
L’essor du marché a mis en évidence des points de friction cruciaux pour le succès commercial.
- Pression sur la localisation : les acheteurs et régulateurs valorisent la valeur ajoutée locale. Pour les fabricants disposant uniquement d’usines à l’étranger, remporter des appels d’offres dans certaines juridictions de l’UE nécessite désormais des partenariats, un assemblage local ou une sous-traitance validée.
- Délais et stocks : des fenêtres d’approvisionnement rapides se heurtent à de longs délais en amont pour les cellules et matériaux critiques. Les fabricants qui ne peuvent garantir la livraison ou qui disposent d’un inventaire minimal perdent des appels d’offres compétitifs ou s’exposent à des pénalités.
- Certification et approbations réseau : chaque marché et même chaque opérateur réseau peut imposer des exigences spécifiques en matière de tests et de sécurité. Un retard dans les certifications d’un fournisseur peut retarder la date de mise en service commerciale (COD) et coûter des pénalités aux développeurs — la disponibilité des certifications devient donc un facteur différenciant commercial.
- Goulots d’étranglement pour la main-d’œuvre et l’installation : les files de projets rapides mettent sous pression la capacité d’installation locale et les ressources O&M ; les intégrateurs disposant d’une présence locale peuvent transformer cela en avantage.
En pratique, surmonter ces points de friction nécessite souvent des investissements — non seulement dans les usines mais aussi dans les équipes locales, les laboratoires de certification et les écosystèmes partenaires.
Options stratégiques pour les fabricants mondiaux : localiser, s’associer ou se spécialiser
Face au signal européen, les fabricants considèrent généralement trois approches :
1.Localiser la production (usines / assemblage co-localisé)
Avantages : livraison plus rapide, crédibilité en matière de contenu local, émissions de transport réduites et alignement réglementaire facilité.
Inconvénients : investissements CAPEX élevés et exposition à de nouveaux risques liés au travail, aux permis et au coût de l’énergie.
Inconvénients : investissements CAPEX élevés et exposition à de nouveaux risques liés au travail, aux permis et au coût de l’énergie.
2.S’associer et assembler localement
Avantages : moindre investissement en capital, accès rapide au marché via un partenaire local ; permet toujours de démontrer la valeur ajoutée locale si l’assemblage est significatif.
Inconvénients : nécessite un contrôle strict de la qualité et de la traçabilité, ainsi que des contrats juridiques pour gérer la garantie et la responsabilité.
Inconvénients : nécessite un contrôle strict de la qualité et de la traçabilité, ainsi que des contrats juridiques pour gérer la garantie et la responsabilité.
3.Se spécialiser et externaliser l’intégration
Maintenir le focus sur les chimies de cellules, produire à grande échelle dans des zones à faible coût et vendre aux intégrateurs/EPC locaux.
Avantages : préserve l’avantage de coût principal.
Inconvénients : risque de perdre des appels d’offres qui valorisent la livraison clé en main ou le contenu local.
Avantages : préserve l’avantage de coût principal.
Inconvénients : risque de perdre des appels d’offres qui valorisent la livraison clé en main ou le contenu local.
Il n’existe pas de solution unique. La stratégie rentable dépend du bilan de l’entreprise, de son portefeuille et de son appétit pour la complexité opérationnelle. De nombreuses entreprises adopteront des approches hybrides : maintenir la production de volumes importants et de produits de base dans les hubs existants tout en construisant de petites usines d’assemblage régionales ou en établissant des partenariats pour se conformer aux exigences locales.
Durabilité et ACV : comment le carbone et l’économie circulaire influencent les achats
La durabilité n’est plus une simple rhétorique optionnelle — elle constitue un critère d’achat. Le Règlement européen sur les batteries et les attentes des acheteurs imposent une transparence sur le cycle de vie : EPD (Déclarations environnementales de produit), traçabilité des fournisseurs et plans de recyclage deviennent des exigences de base. Les fabricants capables de démontrer de manière crédible des émissions de production réduites — en utilisant de l’électricité propre dans leurs usines, en améliorant l’approvisionnement en matériaux ou en concevant pour la réutilisation — obtiennent un meilleur score dans les appels d’offres.
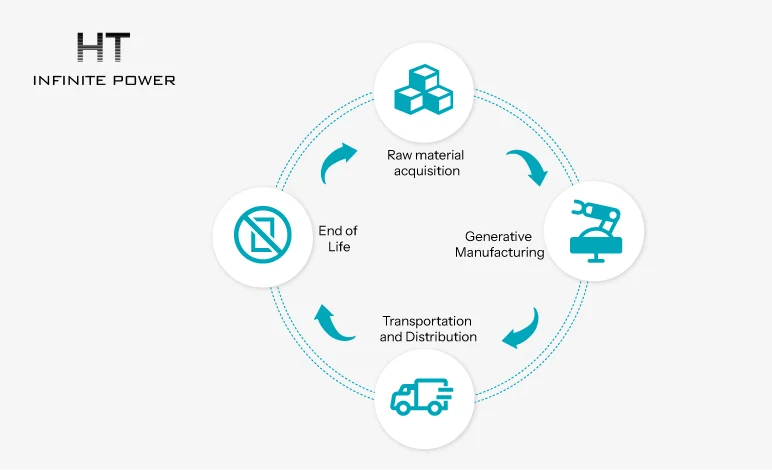
mplications pratiques :
- L’investissement dans des PPA (contrats d’achat d’électricité) renouvelables pour les usines permet de réduire rapidement les émissions déclarées « du berceau à la sortie d’usine ».
- Les partenariats pour la seconde vie et le recyclage réduisent l’impact net sur le cycle de vie et créent de nouvelles sources de revenus à partir des matériaux récupérés.
- Des études ACV transparentes et vérifiées par des tiers permettent aux fabricants d’éviter d’être écartés pour des raisons de durabilité.
Pour les fabricants mondiaux, les investissements en matière de durabilité améliorent leur position concurrentielle en Europe et sécurisent l’accès futur à d’autres marchés où les revendications sur le cycle de vie deviendront la norme.
Guide pratique : 10 actions tactiques pour les 12–24 prochains mois
Cartographier les règles d’approvisionnement par pays et par principal émetteur d’appels d’offres. Connaître les attentes locales en matière de contenu et d’ACV avant de soumissionner.
Sécuriser des partenaires d’assemblage à court terme dans les marchés prioritaires (Royaume-Uni, Allemagne, Espagne, Italie). L’assemblage local permet souvent de satisfaire les critères de contenu et de traçabilité.
Verrouiller l’approvisionnement en matériaux et cellules à long délai via des contrats pluriannuels pour protéger les fenêtres de livraison.
Investir dans des audits ACV tiers et publier des EPD. Les équipes d’approvisionnement valorisent la vérification indépendante.
Négocier des PPA ou des installations renouvelables sur site pour les usines afin de réduire rapidement les émissions de fabrication déclarées.
Standardiser les familles de modules pour des déploiements régionaux répétables — la répétabilité réduit les heures d’ingénierie et les problèmes sur site.
Construire ou s’associer à des programmes européens de recyclage et de seconde vie pour capturer la valeur circulaire et répondre aux attentes réglementaires.
Pré-certifier les équipements pour les principaux codes réseau des pays cibles afin d’accélérer la mise en service.
Proposer des conditions commerciales hybrides (ex. : fourniture + assemblage local + garantie limitée) pour réduire le risque perçu par les acheteurs.
Surveiller l’intelligence du marché et réorienter la capacité vers les couloirs de croissance les plus rapides en Europe — l’agilité est essentielle.
Conclusion — où miser
Le boom du stockage en Europe constitue un test de résistance conçu par le marché pour les fabricants mondiaux. Réussir ne se limite pas à réduire le coût de fabrication par kWh ; il faut aussi garantir la livraison, assurer la traçabilité des produits, disposer de références en matière de durabilité et savoir opérer dans le cadre des règles nationales d’approvisionnement. Pour certaines entreprises, la meilleure stratégie consiste à implanter des usines locales. Pour d’autres, ce sera de nouer des partenariats, de pré-assembler ou de se spécialiser tout en s’associant à des intégrateurs de confiance. La courte fenêtre de déploiement de nombreux appels d’offres favorise ceux qui agissent rapidement — les 18 prochains mois trieront les leaders des retardataires.
FAQ
Q1 : La croissance du stockage en Europe est-elle un pic à court terme ou un changement structurel ?
R : Structurel. La politique, la conception des marchés et la forte pénétration des renouvelables créent des modèles de revenus récurrents pour le stockage ; la croissance devrait se poursuivre tout au long de la décennie.
Q2 : Un fabricant de cellules non européen doit-il construire une usine locale ?
R : Pas toujours. Évaluez le coût total (CapEx, énergie locale, main-d’œuvre) par rapport à la valeur des points de contenu local dans les appels d’offres ; de nombreuses entreprises trouvent que s’associer à des partenaires d’assemblage locaux est une voie plus rapide et moins risquée.
Q3 : Quelle importance revêt le reporting carbone sur le cycle de vie pour les soumissions ?
R : Très importante. Le règlement européen sur les batteries et les pratiques des acheteurs considèrent de plus en plus les EPD et les ACV vérifiées comme des critères d’approvisionnement, non comme du marketing optionnel.
R : Très importante. Le règlement européen sur les batteries et les pratiques des acheteurs considèrent de plus en plus les EPD et les ACV vérifiées comme des critères d’approvisionnement, non comme du marketing optionnel.
Q4 : Quels pays européens les fabricants devraient-ils prioriser ?
R : Commencez par le Royaume-Uni, l’Allemagne, l’Espagne et l’Italie — tous disposent de pipelines importants ou de marchés matures — puis ajoutez les pays offrant de fortes incitations politiques ou des déploiements rapides à l’échelle des réseaux.
Q5 : Les investissements en durabilité peuvent-ils être rentables commercialement ?
R : Oui — grâce à un meilleur classement dans les appels d’offres, l’éligibilité aux incitations vertes et la réduction du risque d’exclusion réglementaire future. Ils réduisent également les émissions sur le cycle de vie, ce qui compte pour les acheteurs corporatifs et les financiers.
R : Oui — grâce à un meilleur classement dans les appels d’offres, l’éligibilité aux incitations vertes et la réduction du risque d’exclusion réglementaire future. Ils réduisent également les émissions sur le cycle de vie, ce qui compte pour les acheteurs corporatifs et les financiers.
Pourquoi les systèmes de stockage d’énergie modulaires représentent l’avenir des solutions énergétiques évolutives
Intégrateurs de systèmes vs fabricants de cellules et modules : coûts, personnalisation et livraison mondiale