Baterías de estado sólido: el último impulso hacia la producción masiva
2026-05-22
Las baterías de estado sólido (SSB) se están acercando a una etapa crucial. Tras años de investigación respondiendo a la pregunta “¿Podemos fabricarlas?”, la industria se centra ahora en “¿Podemos producirlas de manera fiable a gran escala?”. El período de 2026 a 2027 marcará la primera ola de producción piloto y pruebas de integración en vehículos, con un despliegue comercial esperado alrededor de 2030. La inversión global en tecnología de estado sólido ya ha superado los 20.000 millones de dólares, lo que indica un cambio de estudios de viabilidad a cronogramas de implementación práctica.
Para el almacenamiento de energía, las SSB prometen ventajas transformadoras: una vida útil teórica que supera los 10.000 ciclos, mayor densidad energética, seguridad intrínseca y adaptabilidad a rangos de temperatura extremos. Algunos proyectos de demostración incluso han establecido objetivos de un costo energético equivalente tan bajo como 0,2 CNY/kWh, acercándose a la paridad con los sistemas convencionales de fosfato de hierro y litio (LFP).
Rutas tecnológicas: sulfuros, óxidos y polímeros
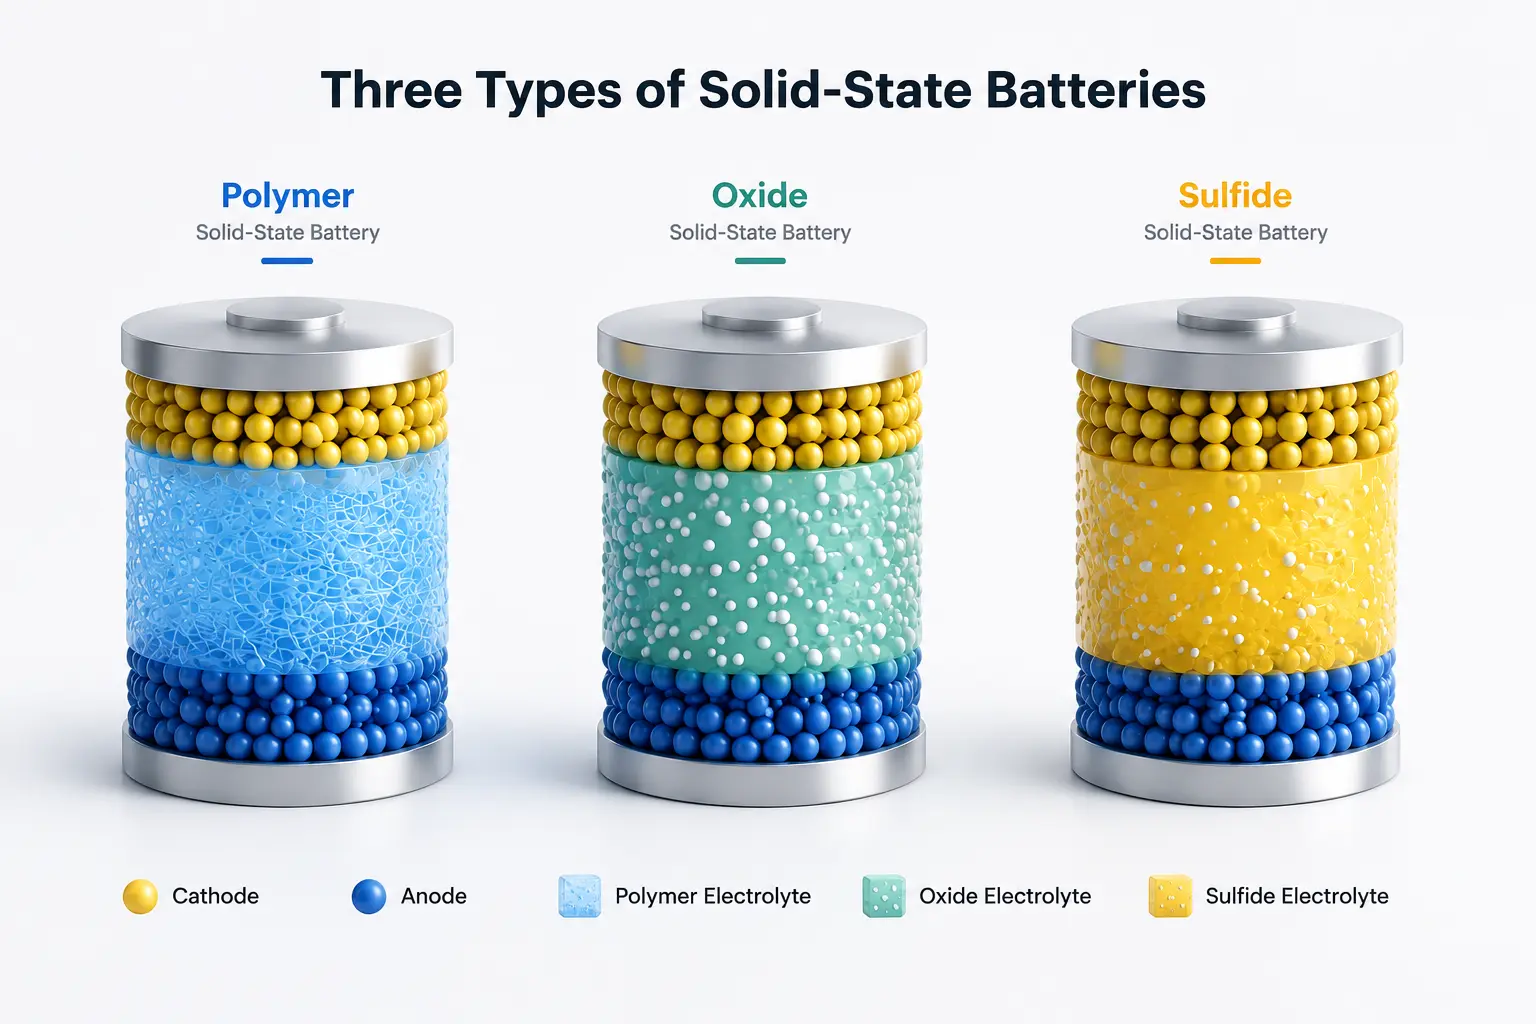
Las baterías de estado sólido pueden clasificarse en tres vías principales según el material del electrolito. Actualmente, las baterías basadas en óxidos semisólidos lideran comercialmente, mientras que los diseños completamente sólidos se están inclinando hacia electrolitos de sulfuro.
Electrolitos de sulfuro: líderes en baterías completamente sólidas
- Ventajas: Los electrolitos de sulfuro ofrecen una conductividad iónica excepcional (~10⁻² S/cm a temperatura ambiente), densidades energéticas superiores a 500 Wh/kg, baja resistencia interna y un fuerte contacto en las interfaces.
- Desafíos: Sensibles a la humedad (pueden liberar H₂S), procesos de fabricación complejos y alto costo de material (~1.000 CNY/kg para el sulfuro de litio).
- Enfoque de la industria: Toyota, CATL, BYD y Samsung SDI han priorizado esta vía para la producción masiva.
Electrolitos de óxido: comercialización temprana mediante baterías semisólidas
- Ventajas: Excelente estabilidad térmica (>600 °C), compatibilidad con cátodos de alto voltaje, menor costo y cadenas de suministro maduras.
- Desafíos: Conductividad iónica más baja (~10⁻⁴ S/cm) y problemas de interfaz que pueden limitar la vida útil de los ciclos.
- Enfoque de la industria: Empresas como Weilan New Energy, Qingtao Energy y Ganfeng Lithium han liderado la comercialización de semisólidos, con versiones completamente sólidas en desarrollo.
Electrolitos poliméricos: flexibles, aplicaciones de nicho
- Ventajas: Procesables con líneas existentes, ideales para electrónica de consumo y drones, rentables.
- Desafíos: Baja conductividad a temperatura ambiente, requiere calentamiento; densidad energética limitada a ~300 Wh/kg.
Consenso: Las baterías semisólidas siguen siendo transicionales, mientras que las completamente sólidas están cada vez más dominadas por sistemas de sulfuro. Las clasificaciones académicas identifican tres generaciones de SSB, con la primera (2025–2027) utilizando ánodos de grafito/bajo contenido de silicio alcanzando 200–300 Wh/kg.
Despliegue industrial y cronogramas
La industrialización de las baterías de estado sólido (SSB) sigue un ritmo: primero semisólidas, luego completamente sólidas. Los hitos clave de las empresas ilustran la velocidad de desarrollo.
| Empresa | Objetivo | Último Estado |
|---|---|---|
| CATL | >500 Wh/kg, 1.500 ciclos | Línea piloto en Hefei operativa; equipo de I+D >1.000 personas |
| BYD | 480 Wh/kg, prueba de 5.000 km sin fuga térmica | Línea de producción de 20 GWh en Chongqing lanzando en 2026 |
| Chery Auto | 400 Wh/kg en masa, 600 Wh/kg en laboratorio; >1.500 km de autonomía; carga rápida 6C | Línea piloto de 0,5 GWh, producción continua de celdas de 60 Ah |
| EVE Energy | Celdas de 60 Ah para consumo y automoción | Ciclos estables ≤5 MPa, nivel automotriz |
| Gotion High-Tech | 350 Wh/kg | Línea masiva de 2 GWh diseñada; rendimiento piloto 90 % |
| GAC Aion | 400 Wh/kg, 880 km de autonomía | Primera línea de 5 GWh operativa |
| Toyota | — | Colaboración con Idemitsu; afirma tener ventaja de dos años |
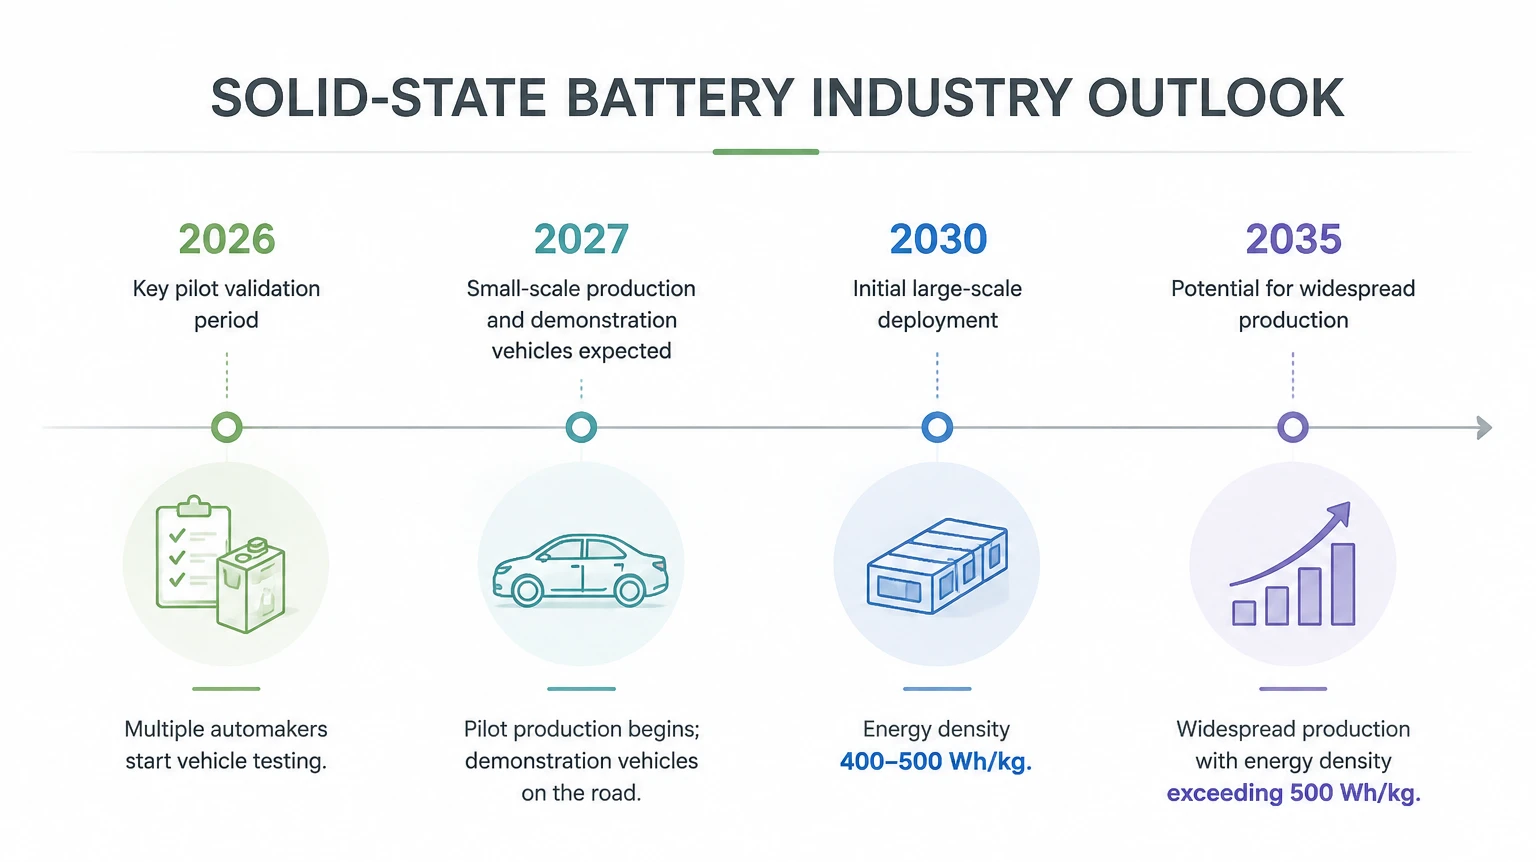
Perspectivas de la industria:
- 2026: Periodo clave de validación piloto; múltiples fabricantes de automóviles comienzan pruebas en vehículos.
- 2027: Se espera producción a pequeña escala y vehículos de demostración.
- 2030: Despliegue inicial a gran escala, con densidad energética de 400–500 Wh/kg.
- 2035: Potencial para producción generalizada superando 500 Wh/kg.
Las proyecciones de inversión y de mercado indican una expansión rápida. Para 2030, se estima que los envíos globales de SSB superen los 200 GWh, con envíos totales de baterías de estado sólido que superen los 700 GWh. El valor del equipo por GWh para SSB alcanza 400–500 millones de CNY, frente a 100 millones de CNY para sistemas líquidos convencionales, proyectando un mercado global de 107,94 mil millones de CNY para 2030.
Principales desafíos antes de la producción en masa
Quedan cuatro obstáculos técnicos importantes:
1.Estabilidad del electrolito
2.Estabilidad del cátodo/anodo compuesto
3.Gestión térmica de celdas de gran capacidad
4.Integridad de la interfaz electrodo–electrolito
2.Estabilidad del cátodo/anodo compuesto
3.Gestión térmica de celdas de gran capacidad
4.Integridad de la interfaz electrodo–electrolito
El rendimiento logrado en laboratorio no se traduce directamente a celdas de alta capacidad; los retos de escalado requieren una ingeniería extensa. Actualmente, el costo es de 3 a 5 veces el de las baterías líquidas (50–100 veces a nivel de materiales), aunque las innovaciones podrían reducirlo a 1,5 veces en pocos años.
China lidera en patentes, con 14.400 registros relacionados con SSB para 2025 (más del 90 % patentes de invención), representando el 44 % de las nuevas patentes globales. Sin embargo, las empresas japonesas y coreanas mantienen ventaja en patentes fundamentales y materiales clave como los sulfuros, destacando áreas para futuros avances industriales.
Aplicaciones de almacenamiento de energía
Las baterías de estado sólido (SSB) ofrecen ventajas únicas para el almacenamiento de energía:
- Seguridad: Los electrolitos sólidos no inflamables eliminan los riesgos de fuga térmica. Las celdas de demostración resisten pruebas de punción, cortocircuito, sobrecarga y compresión sin fuego ni explosión.
- Ciclo de vida: Los sistemas de almacenamiento superan las 10.000 ciclos.
- Rango de temperatura: Aptas para regiones frías; las SSB de LLZO dopadas con tantalio retienen el 85 % de su capacidad a -20 °C y solo degradan un 12 % tras 500 ciclos a 60 °C.
- Eficiencia de costos: Los proyectos de demostración apuntan a ≥90 % de eficiencia energética y un coste equivalente ≤0,2 CNY/kWh, igualando los sistemas LFP convencionales.
La adopción industrial ya está en marcha: CATL apunta al almacenamiento de alta gama, Weilan New Energy mostró SSB en InterBattery 2026, y Yinpai Battery lanzó celdas de almacenamiento semisólido de 587 Ah con líneas de producción dedicadas de 6,5 GWh.
Conclusión: Preparadas para el despliegue real
Las baterías de estado sólido están en la fase final de transición de la investigación de laboratorio a la producción industrial. Más allá del rendimiento, redefinen los estándares de seguridad y los parámetros de coste energético. Aunque se espera un despliegue a gran escala en 3–5 años, los proyectos piloto confirman la viabilidad técnica y los sistemas “SSB + almacenamiento” están pasando del concepto a la implementación práctica.
¿Por qué la mayoría de los sistemas de almacenamiento de energía nunca utilizan el 100 % de DOD?
¿Qué es un PCS de conexión directa de alta tensión?