Batteries à l’état solide : le dernier élan vers la production de masse
2026-05-22
Les batteries à état solide (SSB) approchent d’une étape cruciale. Après des années de recherche centrées sur la question « Pouvons-nous les fabriquer ? », l’industrie se concentre désormais sur « Pouvons-nous les produire de manière fiable à grande échelle ? ». La période 2026–2027 marque la première vague de production pilote et de tests d’intégration dans les véhicules, avec un déploiement commercial attendu autour de 2030. L’investissement mondial dans la technologie à état solide a déjà dépassé 20 milliards de dollars, signalant un passage des études de faisabilité aux calendriers de mise en œuvre pratique.
Pour le stockage d’énergie, les SSB offrent des avantages potentiellement transformateurs : durée de vie théorique supérieure à 10 000 cycles, densité énergétique plus élevée, sécurité intrinsèque et adaptabilité à des plages de températures extrêmes. Certains projets pilotes ont même fixé des objectifs pour un coût énergétique équivalent aussi bas que 0,2 CNY/kWh, se rapprochant de la parité avec les systèmes lithium fer phosphate (LFP) actuellement dominants.
Voies technologiques : sulfures, oxydes et polymères
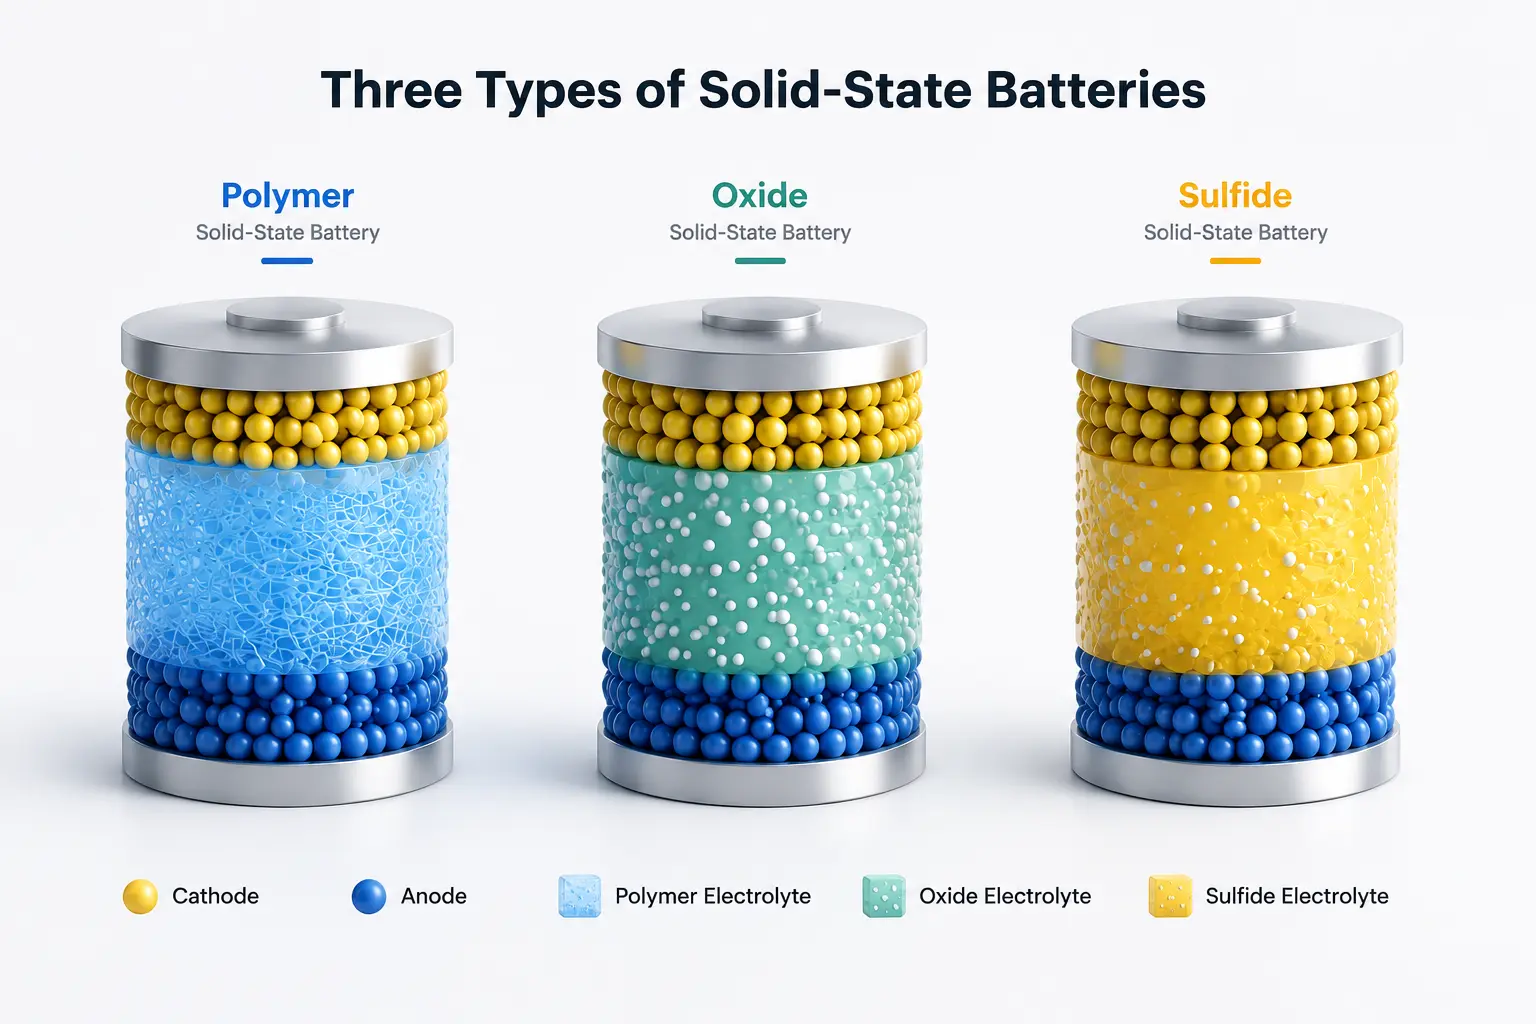
Les batteries à état solide peuvent être classées en trois grandes filières selon le matériau de l’électrolyte. Actuellement, les batteries semi-solides à base d’oxyde dominent commercialement, tandis que les conceptions totalement solides tendent vers les électrolytes sulfures.
Électrolytes sulfures : en tête des batteries totalement solides
- Avantages : Les électrolytes sulfures offrent une conductivité ionique exceptionnelle (~10⁻² S/cm à température ambiante), des densités énergétiques supérieures à 500 Wh/kg, une faible résistance interne et un excellent contact aux interfaces.
- Défis : Sensibles à l’humidité (peuvent libérer H₂S), processus de fabrication complexes et coût élevé des matériaux (~1 000 CNY/kg pour le sulfure de lithium).
- Focus industriel : Toyota, CATL, BYD et Samsung SDI ont tous priorisé cette voie pour la production de masse.
Électrolytes oxydes : commercialisation initiale via les batteries semi-solides
- Avantages: Excellente stabilité thermique (>600 °C), compatibilité avec des cathodes haute tension, coût plus faible et chaînes d’approvisionnement matures.
- Défis: Conductivité ionique plus faible (~10⁻⁴ S/cm) et problèmes d’interface pouvant limiter la durée de vie en cycles.
- Focus industriel: Des entreprises comme Weilan New Energy, Qingtao Energy et Ganfeng Lithium ont mené la commercialisation semi-solide, tandis que des versions totalement solides sont en développement.
Électrolytes polymères : flexibles, applications de niche
- Avantages: Fabrication possible sur des lignes existantes, idéal pour l’électronique grand public et les drones, rentable.
- Défis: Faible conductivité à température ambiante nécessitant chauffage ; densité énergétique limitée à ~300 Wh/kg.
Consensus: Les batteries semi-solides restent transitoires, tandis que les batteries totalement solides sont de plus en plus dominées par les systèmes sulfures. Les classifications académiques identifient trois générations de SSB : la première (2025–2027) utilise des anodes graphite/faible silicium et atteint 200–300 Wh/kg.
Déploiement industriel et échéances
L’industrialisation des SSB suit un rythme : d’abord semi-solides, puis totalement solides. Les jalons clés des entreprises illustrent la rapidité de cette évolution.
| Entreprise | Objectif | Dernier état |
|---|---|---|
| CATL | >500 Wh/kg, 1 500 cycles | Ligne pilote à Hefei opérationnelle ; équipe R&D >1 000 personnes |
| BYD | 480 Wh/kg, test routier 5 000 km sans emballement thermique | Ligne de production 20 GWh à Chongqing prévue en 2026 |
| Chery Auto | 400 Wh/kg production, 600 Wh/kg labo ; >1 500 km autonomie ; charge rapide 6C | Ligne pilote 0,5 GWh, production continue de cellules 60 Ah |
| EVE Energy | Cellules 60 Ah pour usage grand public et automobile | Cycles stables ≤5 MPa, qualité automobile |
| Gotion High-Tech | 350 Wh/kg | Ligne de production 2 GWh conçue ; rendement pilote 90 % |
| GAC Aion | 400 Wh/kg, autonomie 880 km | Première ligne 5 GWh opérationnelle |
| Toyota | — | Collaboration avec Idemitsu ; revendique une avance de deux ans |
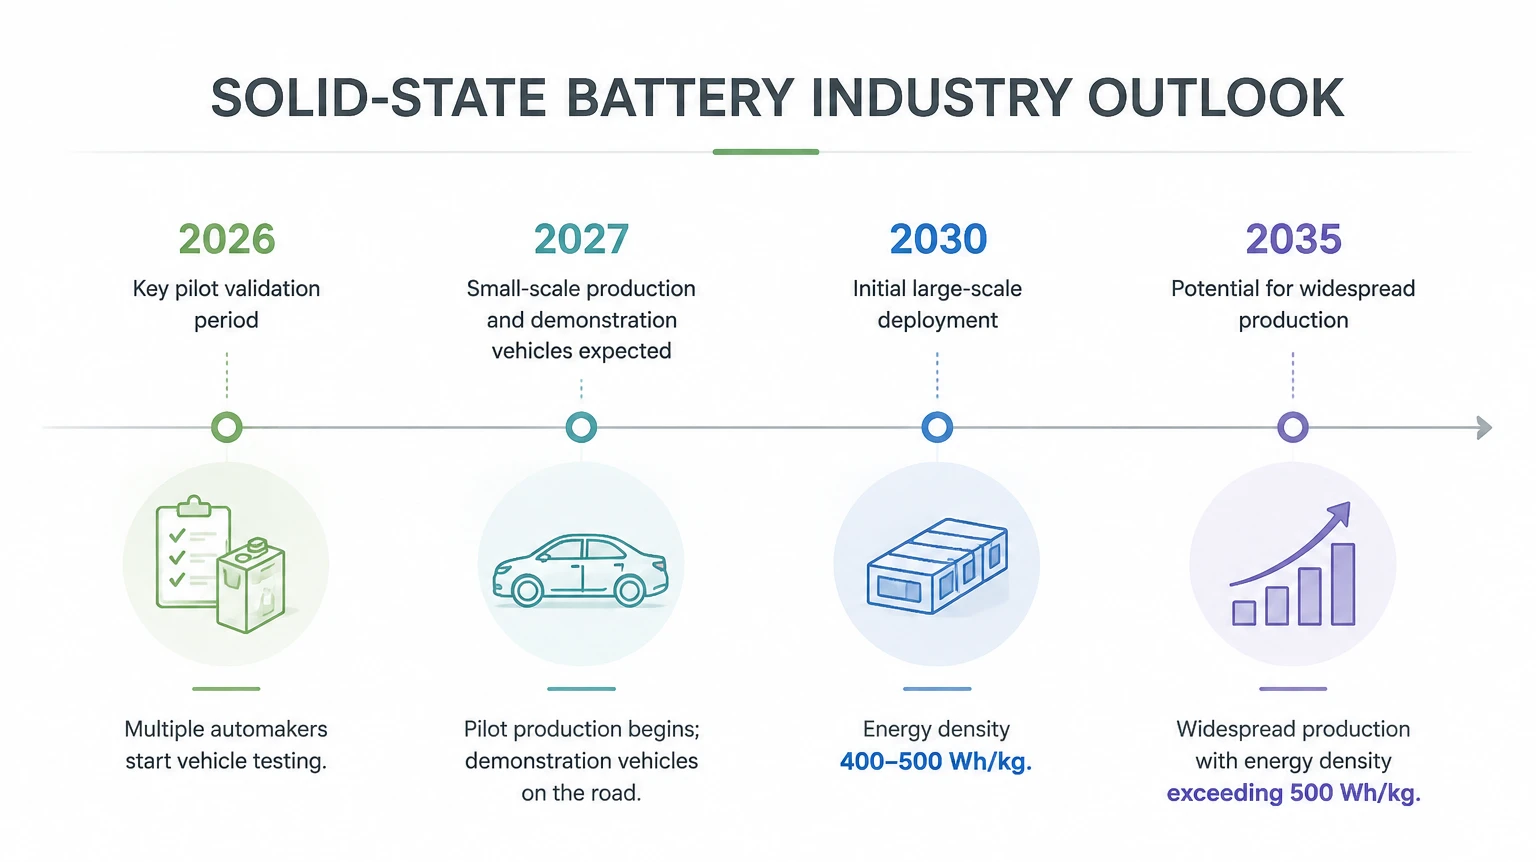
Perspectives du secteur :
- 2026 : Période clé de validation pilote ; plusieurs constructeurs automobiles commencent les tests sur véhicules.
- 2027 : Production à petite échelle et véhicules de démonstration prévus.
- 2030 : Déploiement initial à grande échelle, densité énergétique de 400–500 Wh/kg.
- 2035 : Potentiel de production généralisée dépassant 500 Wh/kg.
Investissements et projections du marché indiquent une expansion rapide. D’ici 2030, les expéditions mondiales de SSB devraient dépasser 200 GWh, avec des expéditions totales de batteries à l’état solide dépassant 700 GWh. La valeur des équipements par GWh pour les SSB atteint 400–500 millions CNY, contre 100 millions CNY pour les systèmes liquides conventionnels, ce qui prévoit un marché mondial de 107,94 milliards CNY d’ici 2030.
Principaux défis avant la production de masse
Quatre obstacles techniques majeurs restent à surmonter :
1.Stabilité de l’électrolyte
2.Stabilité du cathode/anode composite
3.Gestion thermique des cellules à grande capacité
4.Intégrité de l’interface électrode–électrolyte
2.Stabilité du cathode/anode composite
3.Gestion thermique des cellules à grande capacité
4.Intégrité de l’interface électrode–électrolyte
Les performances en laboratoire ne se traduisent pas directement en cellules à grande capacité ; les défis liés à l’échelle nécessitent un ingénierie approfondie. Le coût est actuellement 3–5× celui des batteries liquides (50–100× au niveau des matériaux), mais des innovations pourraient le réduire à 1,5× dans quelques années.
La Chine domine les brevets, avec 14 400 dépôts liés aux SSB d’ici 2025 (plus de 90 % de brevets d’invention), représentant 44 % des brevets mondiaux récemment divulgués. Cependant, les entreprises japonaises et coréennes conservent un avantage sur les brevets fondamentaux et les matériaux clés comme les sulfures, soulignant les domaines nécessitant encore des percées industrielles.
Applications de stockage d’énergie
Les SSB offrent des avantages uniques pour le stockage d’énergie :
- Sécurité : Les électrolytes solides non inflammables éliminent les risques de emballement thermique. Les cellules de démonstration survivent aux tests de perforation, de court-circuit, de surcharge et de compression sans incendie ni explosion.
- Durée de vie en cycles : Les systèmes de stockage dépassent 10 000 cycles.
- Plage de température : Adaptées aux régions froides ; les SSB LLZO dopées au tantale conservent 85 % de leur capacité à -20 °C et ne subissent que 12 % de dégradation après 500 cycles à 60 °C.
- Efficacité économique : Les projets pilotes visent ≥90 % d’efficacité énergétique et un coût équivalent ≤0,2 CNY/kWh, comparable aux systèmes LFP grand public.
L’adoption industrielle est déjà en cours : CATL cible le stockage haut de gamme, Weilan New Energy a présenté des SSB lors de l’InterBattery 2026, et Yinpai Battery a lancé des cellules semi-solides de stockage de 587 Ah avec des lignes de production dédiées de 6,5 GWh.
Conclusion : Prêtes pour un déploiement réel
Les batteries à état solide sont dans la dernière ligne droite, de la recherche en laboratoire à la production industrielle à grande échelle. Au-delà des performances, elles redéfinissent les standards de sécurité et les indicateurs de coût énergétique. Si le déploiement à grande échelle est attendu dans 3 à 5 ans, les projets pilotes confirment la faisabilité technique, et les systèmes « SSB + stockage » passent du concept à la mise en œuvre pratique.
Pourquoi la plupart des systèmes de stockage d’énergie n’utilisent-ils jamais 100 % de DOD ?
Qu’est-ce qu’un PCS à connexion directe haute tension ?