In 2025 zal de Europese en Amerikaanse energieopslagmarkt sterk blijven groeien!
2025-04-01
Tesla versnelt wereldwijde uitbreiding van energieopslag
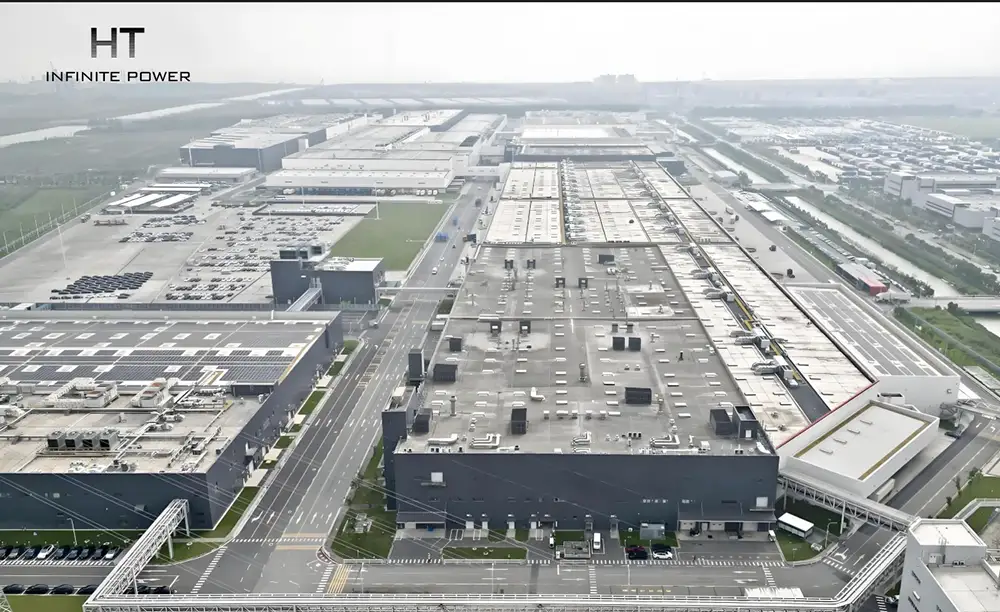
Onlangs heeft Tesla aangekondigd dat het Shanghai Energy Storage Super Factory-project op 27 december met succes de opleveringsacceptatie heeft doorstaan. Het duurde slechts zeven maanden vanaf de start van de bouw in mei tot de voltooiing. Volgens Tesla’s strategisch plan is de Megapack, geproduceerd in de Shanghai Super Factory, voornamelijk bestemd voor de internationale markt om te voldoen aan de wereldwijde vraag naar energieopslag. Momenteel is de fabriek begonnen met proefproductie en wordt verwacht dat de massaproductie begin 2025 officieel van start gaat.
Vanuit een mondiaal perspectief bieden de meer volwassen energiemarkten, zoals Europa en Amerika, een hoger investeringsrendement dan de binnenlandse markt. Tegelijkertijd stellen klanten zeer hoge eisen aan energieopslagsystemen. Ze hechten veel waarde aan de tijdige netaansluiting en de langdurige stabiele werking van de producten die door energieopslagbedrijven worden geleverd. Dat Tesla de voltooiing en massaproductie van de Shanghai Energy Storage Super Factory heeft versneld, is dan ook duidelijk gericht op het grootste marktaandeel in Europa en Amerika.
Volgens Tesla’s financiële rapport behaalde de onderneming in het derde kwartaal van 2024 een omzet van 2,376 miljard dollar uit haar opwekking- en energieopslagactiviteiten, een stijging van 52,4% ten opzichte van het voorgaande jaar. De brutowinstmarge van de energieopslagactiviteiten bereikte een recordhoogte van 30,5%, terwijl die van Tesla’s auto’s slechts 17,1% bedroeg. Het is duidelijk dat de energieopslagsector, met name grootschalige opslag, in 2024 Tesla’s meest prominente groeipijler in winstgevendheid is geworden.

Europese grootschalige energieopslagmarkt: Groei en uitdagingen
In 2025 wordt verwacht dat de grootschalige opslag in Europa met meer dan 85% zal groeien
In de Europese markt voor grootschalige energieopslag wordt de netaansluitingsproblematiek steeds prominenter naarmate het aandeel van hernieuwbare energie toeneemt. Volgens statistieken van het Internationaal Energieagentschap (IEA) hebben landen zoals Denemarken, Ierland, Duitsland, Spanje en het Verenigd Koninkrijk, waar hernieuwbare energie een aanzienlijk aandeel heeft, te maken met een impact op het elektriciteitssysteem van ten minste de vierde fase. Dit betekent dat hernieuwbare energie in bepaalde perioden vrijwel de volledige vraag dekt en zelfs tot een aanzienlijk overschot leidt. Hierdoor is de netaansluitingscapaciteit in Europese landen schaars geworden en is de vraag naar flexibele energiebronnen toegenomen. Als een essentiële flexibele energiebron neemt de vraag naar grootschalige opslagsystemen dan ook aanzienlijk toe.
Belangrijke markttrends in Italië, Duitsland en het VK
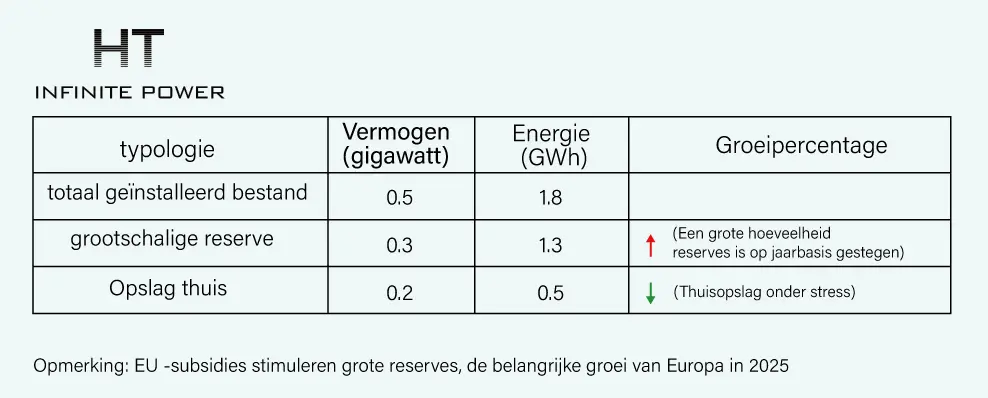
● Gegevens tonen aan dat de geïnstalleerde capaciteit in Italië in Q3 2024 0,5 GW/1,8 GWh bedroeg, waarvan grootschalige opslag 0,3 GW/1,3 GWh bedroeg, met een aanhoudende jaar-op-jaar groei. De geïnstalleerde capaciteit voor residentiële opslag bedroeg 0,2 GW/0,5 GWh en blijft onder druk staan. Sinds de EU-subsidie is de vraag naar grootschalige opslag in Italië aanzienlijk toegenomen, en het land wordt verwacht een belangrijke bijdrage te leveren aan de groeiende Europese vraag in 2025.
● In Duitsland bedroeg de geïnstalleerde capaciteit voor grootschalige opslag in november 2024 176 MWh, een stijging van 162,3% ten opzichte van het voorgaande jaar. Van januari tot november 2024 bedroeg de cumulatieve geïnstalleerde capaciteit van grootschalige opslag 545 MWh, een jaar-op-jaar stijging van 82%. Tegelijkertijd bedroeg de cumulatieve geïnstalleerde capaciteit voor residentiële opslag in deze periode 4,07 GWh, een jaar-op-jaar daling van 18%.
● In het Verenigd Koninkrijk bedroeg de nieuw geïnstalleerde capaciteit voor grootschalige opslag in Q3 2024 293,9 MW/423,3 MWh, met een jaar-op-jaar daling van 15%, maar een maand-op-maand stijging van 16%. De jaar-op-jaar daling in geïnstalleerde capaciteit is per kwartaal kleiner geworden. Sinds 2024 is de installatie in het VK vertraagd door vertragingen bij netaansluiting en een afname van de eindmarktwinstgevendheid, maar het dieptepunt van de winstgevendheid lijkt voorbij en de installaties beginnen zich geleidelijk te herstellen.
In 2024 hebben veel Europese landen de invoering van ondersteunend beleid voor grootschalige opslag aanzienlijk versneld. Zo worden capaciteitsmarkt-biedingsprojecten in Italië, Spanje, Griekenland en andere landen stapsgewijs uitgevoerd, wat leidt tot een snelle groei van grootschalige opslag. Volgens prognoses van SolarPowerEurope en LCP Delta zal de geïnstalleerde capaciteit van grootschalige opslag in Europa in 2024 naar verwachting 7,4 GWh bedragen, een stijging van meer dan 200% ten opzichte van het voorgaande jaar. Voor 2025 wordt verwacht dat de inzet van grootschalige opslag in Europa met meer dan 85% zal toenemen.
Bovendien stimuleert de Europese elektriciteitshervorming flexibele energiebronnen, zoals energieopslag, om deel te nemen aan capaciteitsmarkthandel. Grootschalige opslag zal zich naar verwachting meer richten op prijsarbitrage op de elektriciteitsmarkt en deelname aan de capaciteitsmarkt, wat kan bijdragen aan een verbetering van de economische levensvatbaarheid. De kostendaling van fotovoltaïsche opslag opent daarnaast verdere groeimogelijkheden en biedt een solide basis voor de langetermijnontwikkeling van de grootschalige opslagmarkt.
Europese residentiële opslagmarkt: economische en beleidsmatige impact

In 2024 zullen de Europese residentiële elektriciteitsprijzen dalen samen met de aardgasprijzen, wat de interne rendementsgraad (IRR) en de vraag naar residentiële opslag beïnvloedt. Neem als voorbeeld een typisch 5kW zonnepaneel + 10kWh energieopslagsysteem. Wanneer de elektriciteitsprijs in Europa €0,40/kWh bedraagt, is het economisch voordeliger om zowel zonne-energie als opslag te hebben dan alleen zonne-energie. Echter, in oktober 2024 daalden de elektriciteitsprijzen in Duitsland, Italië en het Verenigd Koninkrijk tot respectievelijk €0,3915/kWh, €0,3136/kWh en €0,3592/kWh, waardoor het economische voordeel van residentiële opslag werd verzwakt.
Hoewel de daling van elektriciteitsprijzen en voorraadafbouw een zekere impact hebben op de residentiële opslagmarkt, blijven Europese regeringen beleid invoeren om de ontwikkeling ervan te ondersteunen. Zo stopt Italië in 2024 met de netgekoppelde subsidies voor zonne-energie, waardoor huishoudens worden aangemoedigd om zelf verbruik en energieopslag te installeren. Oostenrijk heeft alle residentiële zonne-energiesystemen onder 35 kW vrijgesteld van btw voor een periode van twee jaar. Oekraïne voert een belastingvrij beleid in voor energieapparatuur en biedt renteloze leningen aan particulieren die fotovoltaïsche opslagsystemen aanschaffen.
Volgens voorspellingen van SolarPowerEurope (SPE) zal de geïnstalleerde residentiële opslagcapaciteit in Europa in 2024 8,7 GWh bereiken, een daling van 27,2% ten opzichte van het voorgaande jaar. Naar verwachting zal de vraag naar residentiële opslag in Europa in 2025 weer een stabiele groei doormaken naarmate de voorraadafbouw wordt afgerond en de rentetarieven dalen.
Amerikaanse energieopslagmarkt: Sterke groei en toekomstige trends
In 2028 zal de geïnstalleerde netgekoppelde energieopslag in de VS meer dan verdubbelen
De Amerikaanse energieopslagmarkt heeft de afgelopen jaren een sterke groei laten zien. Volgens het meest recente U.S. Energy Storage Monitoring Report van de American Clean Power Association (ACP) en Wood Mackenzie heeft de Verenigde Staten in Q3 2024 3,8GW/9,9GWh aan nieuwe energieopslagprojecten toegevoegd, wat neerkomt op een jaarlijkse groei van 80% (GW) en 58% (GWh). Hiervan bestaat meer dan 90% uit netgekoppelde energieopslagprojecten, terwijl residentiële opslag 9% en commerciële & industriële opslag (C&I) 1% vertegenwoordigt.
In Q3 2024 bedroeg de nieuw geïnstalleerde capaciteit in de VS 3,8GW/9,9GWh, een jaar-op-jaar groei van 60%. De geïnstalleerde capaciteit van grootschalige opslag steeg naar 3,4GW/9,2GWh, eveneens een jaarlijkse stijging van 60%. De gemiddelde investeringskost bedroeg $0,42/Wh en 93% van de projecten werd gerealiseerd in Texas en Californië.
De residentiële opslagcapaciteit in Q3 bedroeg 0,37GW/0,65GWh, met een jaarlijkse stijging van 61% en een maandelijkse stijging van 51%. Vooral Californië, Arizona en North Carolina speelden hierin een leidende rol, ondanks een tekort aan residentiële opslagbatterijen, waardoor deze niet tegelijk met residentiële zonne-energie geïnstalleerd konden worden. Toch steeg de installatiecapaciteit in deze staten met respectievelijk 56%, 73% en 100% ten opzichte van Q2.
De commerciële en industriële opslagcapaciteit in Q3 2024 bedroeg 19MW/73MWh, een jaarlijkse daling van 11%, wat aantoont dat de vraag in dit segment zich nog niet volledig heeft hersteld.
De residentiële opslagcapaciteit in Q3 bedroeg 0,37GW/0,65GWh, met een jaarlijkse stijging van 61% en een maandelijkse stijging van 51%. Vooral Californië, Arizona en North Carolina speelden hierin een leidende rol, ondanks een tekort aan residentiële opslagbatterijen, waardoor deze niet tegelijk met residentiële zonne-energie geïnstalleerd konden worden. Toch steeg de installatiecapaciteit in deze staten met respectievelijk 56%, 73% en 100% ten opzichte van Q2.
De commerciële en industriële opslagcapaciteit in Q3 2024 bedroeg 19MW/73MWh, een jaarlijkse daling van 11%, wat aantoont dat de vraag in dit segment zich nog niet volledig heeft hersteld.
Opvallend is dat de vraag naar energieopslag in zowel de residentiële als commerciële sector in de VS sterk toeneemt. Steeds meer huishoudens en bedrijven kiezen voor fotovoltaïsche energieopslagsystemen om energieonafhankelijkheid te vergroten, elektriciteitskosten te verlagen en noodstroom te voorzien bij netuitval.
De Amerikaanse overheid speelt een cruciale rol in de groei van de energieopslagmarkt. In 2024 werden de installatiekosten van fotovoltaïsche opslagsystemen aanzienlijk verlaagd dankzij stimuleringsmaatregelen zoals de Investment Tax Credit (ITC). Daarnaast bieden individuele staten subsidies en belastingvoordelen, wat de groei van de energieopslagmarkt verder stimuleert.
Volgens prognoses zal de geïnstalleerde netgekoppelde opslagcapaciteit in de VS tegen 2028 meer dan verdubbelen tot een totaal van 63,7GW. De nieuwe geïnstalleerde capaciteit voor residentiële en C&I-projecten zal in diezelfde periode respectievelijk 10GW en 2,1GW bereiken. Deze voorspelling is iets lager dan eerdere ramingen, omdat de commerciële ingebruikname (COD) van een 600MW-project werd uitgesteld van 2024 naar 2025.
Volgens prognoses zal de geïnstalleerde netgekoppelde opslagcapaciteit in de VS tegen 2028 meer dan verdubbelen tot een totaal van 63,7GW. De nieuwe geïnstalleerde capaciteit voor residentiële en C&I-projecten zal in diezelfde periode respectievelijk 10GW en 2,1GW bereiken. Deze voorspelling is iets lager dan eerdere ramingen, omdat de commerciële ingebruikname (COD) van een 600MW-project werd uitgesteld van 2024 naar 2025.
Hoewel de vooruitzichten voor de Amerikaanse energieopslagmarkt veelbelovend zijn, blijven er enkele uitdagingen bestaan:
Hoge initiële investeringskosten: De hoge aanschafprijs van energieopslagsystemen blijft een obstakel voor sommige huishoudens en bedrijven.
Recycling en afvalbeheer van batterijen: Naarmate het gebruik van batterijen toeneemt, wordt de vraag naar duurzame recyclingoplossingen urgenter.
Verouderde netinfrastructuur: In sommige regio’s van de VS is de elektriciteitsinfrastructuur verouderd, wat uitdagingen oplevert bij de integratie van gedistribueerde energieopslag.
Hoge initiële investeringskosten: De hoge aanschafprijs van energieopslagsystemen blijft een obstakel voor sommige huishoudens en bedrijven.
Recycling en afvalbeheer van batterijen: Naarmate het gebruik van batterijen toeneemt, wordt de vraag naar duurzame recyclingoplossingen urgenter.
Verouderde netinfrastructuur: In sommige regio’s van de VS is de elektriciteitsinfrastructuur verouderd, wat uitdagingen oplevert bij de integratie van gedistribueerde energieopslag.
Conclusie
De Europese en Amerikaanse energieopslagmarkten blijven in 2025 een sterke groei doormaken, gedreven door beleidssteun, technologische vooruitgang en een stijgende marktvraag. De langetermijnvooruitzichten blijven positief, vooral in de grootschalige opslagsector.
Tegelijkertijd moeten energieopslagbedrijven rekening houden met uitdagingen zoals wisselende elektriciteitsprijzen, investeringskosten, netintegratie en batterijrecycling. Het vinden van oplossingen voor deze problemen zal cruciaal zijn om duurzame groei in de wereldwijde energieopslagmarkt te waarborgen.
Tegelijkertijd moeten energieopslagbedrijven rekening houden met uitdagingen zoals wisselende elektriciteitsprijzen, investeringskosten, netintegratie en batterijrecycling. Het vinden van oplossingen voor deze problemen zal cruciaal zijn om duurzame groei in de wereldwijde energieopslagmarkt te waarborgen.
Hoeveel kan een fotovoltaïsch systeem besparen op uw elektriciteitsrekening?
Vaste-stofbatterijen en natrium-ionbatterijen: verstorers van toekomstige energieopslag?
Gerelateerd artikel