En 2025, les marchés de stockage d'énergie européens et américains continueront de croître fortement !
2025-04-01
Tesla accélère l'expansion mondiale du stockage d'énergie
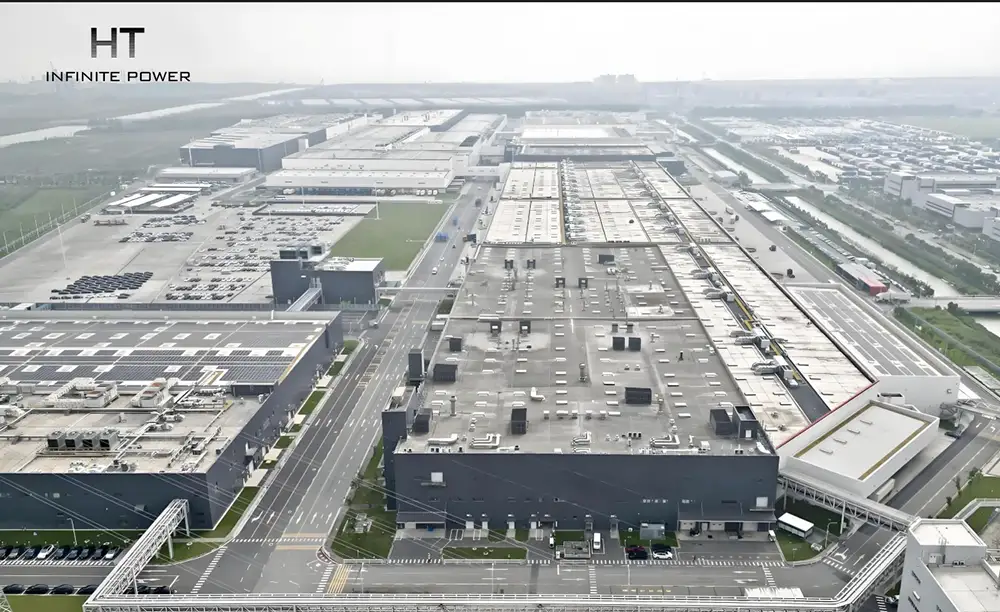
Récemment, Tesla a annoncé que le projet de la Gigafactory de stockage d’énergie de Shanghai avait passé avec succès l’acceptation de livraison le 27 décembre. Il n’a fallu que sept mois entre le début de la construction en mai et son achèvement. Selon le plan stratégique de Tesla, le Megapack, produit dans la Gigafactory de Shanghai, est principalement destiné au marché international afin de répondre à la demande mondiale en stockage d’énergie. Actuellement, l’usine a commencé la production pilote et la production de masse devrait officiellement débuter au début de l’année 2025.
D’un point de vue mondial, les marchés de l’énergie les plus matures, tels que l’Europe et l’Amérique, offrent un rendement sur investissement plus élevé que le marché intérieur. Dans le même temps, les clients ont des exigences très strictes en matière de systèmes de stockage d’énergie. Ils attachent une grande importance au raccordement rapide au réseau et au fonctionnement stable à long terme des produits fournis par les entreprises de stockage d’énergie. L’accélération par Tesla de l’achèvement et de la production de masse de la Gigafactory de stockage d’énergie de Shanghai vise donc clairement à conquérir la plus grande part de marché en Europe et en Amérique.
Selon le rapport financier de Tesla, l’entreprise a réalisé un chiffre d’affaires de 2,376 milliards de dollars au troisième trimestre 2024 grâce à ses activités de production et de stockage d’énergie, soit une augmentation de 52,4 % par rapport à l’année précédente. La marge brute des activités de stockage d’énergie a atteint un niveau record de 30,5 %, tandis que celle des véhicules Tesla n’était que de 17,1 %. Il est évident que le secteur du stockage d’énergie, en particulier le stockage à grande échelle, est devenu en 2024 le principal moteur de croissance de la rentabilité de Tesla.

Marché européen du stockage d’énergie à grande échelle : Croissance et défis
En 2025, le stockage à grande échelle en Europe devrait croître de plus de 85 %.
Sur le marché européen du stockage d’énergie à grande échelle, la problématique du raccordement au réseau devient de plus en plus préoccupante à mesure que la part des énergies renouvelables augmente. Selon les statistiques de l’Agence internationale de l’énergie (AIE), des pays comme le Danemark, l’Irlande, l’Allemagne, l’Espagne et le Royaume-Uni, où les énergies renouvelables occupent une part importante, sont confrontés à un impact sur le système électrique d’au moins la quatrième phase. Cela signifie que, durant certaines périodes, les énergies renouvelables couvrent pratiquement la totalité de la demande et génèrent même un excédent important. Par conséquent, la capacité de raccordement au réseau est devenue limitée dans plusieurs pays européens, augmentant ainsi la demande pour des sources d’énergie flexibles. En tant que ressource énergétique flexible essentielle, la demande pour les systèmes de stockage à grande échelle connaît donc une forte croissance.
Principales tendances du marché en Italie, en Allemagne et au Royaume-Uni
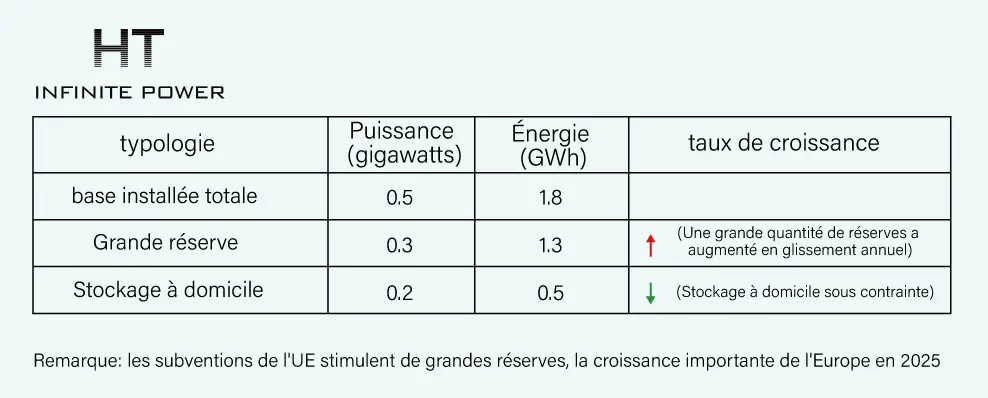
● Les données montrent qu'en Italie, la capacité installée au troisième trimestre 2024 s'élevait à 0,5 GW/1,8 GWh, dont 0,3 GW/1,3 GWh pour le stockage à grande échelle, affichant une croissance continue d’une année sur l’autre. La capacité installée pour le stockage résidentiel était de 0,2 GW/0,5 GWh et reste sous pression. Depuis la mise en place des subventions de l'UE, la demande de stockage à grande échelle en Italie a considérablement augmenté, et le pays devrait jouer un rôle clé dans la croissance de la demande européenne en 2025.
● En Allemagne, la capacité installée de stockage à grande échelle en novembre 2024 était de 176 MWh, soit une augmentation de 162,3 % par rapport à l'année précédente. De janvier à novembre 2024, la capacité installée cumulée du stockage à grande échelle a atteint 545 MWh, enregistrant une croissance annuelle de 82 %. Parallèlement, la capacité installée cumulée du stockage résidentiel sur cette période s'élevait à 4,07 GWh, enregistrant une baisse annuelle de 18 %.
● Au Royaume-Uni, la capacité nouvellement installée de stockage à grande échelle au troisième trimestre 2024 était de 293,9 MW/423,3 MWh, soit une baisse annuelle de 15 %, mais une augmentation mensuelle de 16 %. La diminution annuelle de la capacité installée devient progressivement moins prononcée chaque trimestre. Depuis 2024, les installations au Royaume-Uni ont été ralenties par des retards de raccordement au réseau et une baisse de la rentabilité du marché final. Cependant, le creux de rentabilité semble avoir été dépassé, et les installations commencent à se redresser progressivement.
En 2024, de nombreux pays européens ont accéléré l’introduction de politiques de soutien au stockage à grande échelle. Par exemple, les projets d’appel d’offres pour le marché de capacité en Italie, en Espagne, en Grèce et dans d'autres pays sont mis en œuvre progressivement, entraînant une croissance rapide du stockage à grande échelle. Selon les prévisions de SolarPower Europe et LCP Delta, la capacité installée de stockage à grande échelle en Europe devrait atteindre 7,4 GWh en 2024, soit une augmentation de plus de 200 % par rapport à l’année précédente. Pour 2025, le déploiement du stockage à grande échelle en Europe devrait croître de plus de 85 %.
De plus, la réforme du marché européen de l'électricité encourage les sources d’énergie flexibles, comme le stockage d’énergie, à participer aux transactions des marchés de capacité. Le stockage à grande échelle devrait se concentrer davantage sur l'arbitrage des prix sur le marché de l’électricité et sur la participation au marché de capacité, ce qui pourrait améliorer sa viabilité économique. Par ailleurs, la baisse des coûts du stockage photovoltaïque ouvre de nouvelles opportunités de croissance et pose les bases d'un développement à long terme du marché du stockage à grande échelle. langetermijnontwikkeling van de grootschalige opslagmarkt.
Marché européen du stockage résidentiel : impact économique et politique

En 2024, les prix de l’électricité en Europe devraient baisser avec les prix du gaz naturel, ce qui aura un impact sur le taux de rendement interne (IRR) et la demande de stockage résidentiel. Prenons l'exemple d'un système solaire typique de 5 kW et de stockage d’énergie de 10 kWh. Lorsque le prix de l’électricité en Europe est de 0,40 €/kWh, il est économiquement plus avantageux d'avoir à la fois l’énergie solaire et le stockage plutôt que seulement l’énergie solaire. Cependant, en octobre 2024, les prix de l’électricité en Allemagne, en Italie et au Royaume-Uni ont baissé à respectivement 0,3915 €/kWh, 0,3136 €/kWh et 0,3592 €/kWh, ce qui a réduit l’avantage économique du stockage résidentiel.
Bien que la baisse des prix de l’électricité et l'épuisement des stocks aient un impact sur le marché du stockage résidentiel, les gouvernements européens continuent de mettre en place des politiques pour soutenir son développement. Par exemple, l'Italie arrêtera en 2024 les subventions pour les systèmes solaires connectés au réseau, encourageant ainsi les ménages à installer des systèmes de consommation et de stockage d'énergie. L’Autriche a exempté de TVA tous les systèmes solaires résidentiels de moins de 35 kW pour une période de deux ans. L’Ukraine met en place une politique d'exonération fiscale pour les équipements énergétiques et offre des prêts sans intérêt aux particuliers qui achètent des systèmes de stockage photovoltaïque.
Volgens voorspellingen van SolarPowerEurope (SPE) zal de geïnstalleerde residentiële opslagcapaciteit in Europa in 2024 8,7 GWh bereiken, een daling van 27,2% ten opzichte van het voorgaande jaar. Naar verwachting zal de vraag naar residentiële opslag in Europa in 2025 weer een stabiele groei doormaken naarmate de voorraadafbouw wordt afgerond en de rentetarieven dalen.
Marché de stockage d’énergie aux États-Unis : Croissance forte et tendances futures
En 2028, la capacité installée de stockage d’énergie connectée au réseau aux États-Unis devrait plus que doubler.
Le marché américain du stockage d’énergie a connu une forte croissance ces dernières années. Selon le dernier U.S. Energy Storage Monitoring Report de l’American Clean Power Association (ACP) et Wood Mackenzie, les États-Unis ont ajouté 3,8 GW/9,9 GWh de nouveaux projets de stockage d’énergie au troisième trimestre 2024, soit une croissance annuelle de 80 % (GW) et de 58 % (GWh). Plus de 90 % de ces projets sont liés au stockage d’énergie connecté au réseau, tandis que le stockage résidentiel représente 9 % et le stockage commercial et industriel (C&I) 1 %.
Au troisième trimestre 2024, la capacité installée des projets américains a atteint 3,8 GW/9,9 GWh, marquant une croissance de 60 % par rapport à l’année précédente. La capacité installée de stockage à grande échelle a atteint 3,4 GW/9,2 GWh, également une hausse annuelle de 60 %. Le coût moyen d’investissement s’est élevé à 0,42 $/Wh, et 93 % des projets ont été réalisés au Texas et en Californie. La capacité de stockage résidentiel au troisième trimestre a atteint 0,37 GW/0,65 GWh, avec une augmentation annuelle de 61 % et une augmentation mensuelle de 51 %. La Californie, l’Arizona et la Caroline du Nord ont joué un rôle de leader, malgré une pénurie de batteries de stockage résidentiel, ce qui a empêché leur installation simultanée avec l’énergie solaire résidentielle. Cependant, la capacité d’installation dans ces États a augmenté respectivement de 56 %, 73 % et 100 % par rapport au deuxième trimestre.
La capacité de stockage commercial et industriel au troisième trimestre 2024 était de 19 MW/73 MWh, en baisse annuelle de 11 %, ce qui montre que la demande dans ce segment ne s'est pas encore entièrement rétablie.
Il est notable que la demande de stockage d’énergie dans les secteurs résidentiels et commerciaux aux États-Unis augmente fortement. De plus en plus de ménages et d’entreprises optent pour des systèmes de stockage d’énergie photovoltaïques pour augmenter leur indépendance énergétique, réduire leurs coûts d’électricité et assurer une alimentation de secours en cas de coupure du réseau.
Le gouvernement américain joue un rôle crucial dans la croissance du marché du stockage d’énergie. En 2024, les coûts d’installation des systèmes de stockage photovoltaïque ont été considérablement réduits grâce à des mesures incitatives telles que le Investment Tax Credit (ITC). De plus, les États individuels offrent des subventions et des avantages fiscaux, ce qui stimule davantage la croissance du marché du stockage d’énergie.
Selon les prévisions, la capacité installée de stockage connecté au réseau aux États-Unis devrait plus que doubler d'ici 2028 pour atteindre un total de 63,7 GW. La capacité installée de nouveaux projets résidentiels et C&I devrait respectivement atteindre 10 GW et 2,1 GW pendant cette période. Cette prévision est légèrement inférieure aux estimations précédentes, en raison du report de la mise en service (COD) d'un projet de 600 MW de 2024 à 2025.
Bien que les perspectives pour le marché du stockage d’énergie américain soient prometteuses, plusieurs défis demeurent :
Coûts d'investissement initiaux élevés : Le prix d’achat élevé des systèmes de stockage d’énergie reste un obstacle pour certains ménages et entreprises.
Recyclage et gestion des déchets de batteries : À mesure que l’utilisation des batteries augmente, la demande de solutions de recyclage durables devient plus urgente.
Infrastructure de réseau obsolète : Dans certaines régions des États-Unis, l’infrastructure électrique vieillissante pose des défis pour l’intégration du stockage d’énergie distribué.
Coûts d'investissement initiaux élevés : Le prix d’achat élevé des systèmes de stockage d’énergie reste un obstacle pour certains ménages et entreprises.
Recyclage et gestion des déchets de batteries : À mesure que l’utilisation des batteries augmente, la demande de solutions de recyclage durables devient plus urgente.
Infrastructure de réseau obsolète : Dans certaines régions des États-Unis, l’infrastructure électrique vieillissante pose des défis pour l’intégration du stockage d’énergie distribué.
Conclusion
Les marchés de stockage d'énergie européen et américain continueront de connaître une forte croissance en 2025, soutenus par des politiques de soutien, des progrès technologiques et une demande croissante du marché. Les perspectives à long terme restent positives, en particulier dans le secteur du stockage à grande échelle. Cependant, les entreprises de stockage d’énergie devront faire face à des défis tels que les fluctuations des prix de l’électricité, les coûts d’investissement, l’intégration des réseaux et le recyclage des batteries. Trouver des solutions à ces problèmes sera essentiel pour garantir une croissance durable du marché mondial du stockage d’énergie.
Combien un système photovoltaïque peut-il économiser sur votre facture d'électricité ?
Batteries à état solide et batteries sodium-ion : les perturbateurs du stockage d'énergie futur ?