Dutch: Wereldwijde uitbreiding van energieopslag: kansen in opkomende markten (Midden-Oosten, Zuidoost-Azië, Afrika)
2025-09-27
Introductie: De Nieuwe Grens van Energieopslag
Opkomende markten lopen niet langer achter in de wereldwijde race naar energieopslag; in sommige opzichten nemen ze juist het voortouw. Het afgelopen jaar zagen we een sterke toename van grote projecten voor batterij-energieopslagsystemen (BESS) in het Midden-Oosten, Zuidoost-Azië en Afrika—regio’s die te maken hebben met aanzienlijke netwerkdruk, een hoog potentieel voor hernieuwbare energie en stijgende energievraag. Wat ooit werd gezien als risicovol terrein, trekt nu serieuze investeringen aan. Dit artikel onderzoekt wat deze expansie aanjaagt, belicht regionale succesverhalen, kijkt waar de grootste kansen liggen en schetst de risico’s waarop je moet letten.
Belangrijkste Groei-Instrumenten
Beleid en Regelgeving
Overheden in veel opkomende economieën nemen steeds actievere maatregelen. Egypte bijvoorbeeld heeft recent capaciteitsaankoopovereenkomsten gesloten voor standalone batterijopslag (1.500 MWh) in Benban en Zafarana. Deze overeenkomsten gaan niet alleen over het toevoegen van opslag; ze laten zien dat de overheid erkent dat opslag essentieel is voor het integreren van zon- en windenergie, het afvlakken van dagelijkse piekbelasting en het verminderen van de afhankelijkheid van fossiele brandstoffen.
Stijgende Vraag en Netbehoeften
In Zuidoost-Azië dwingt toenemende industrialisatie, frequente stroomuitval en groeiende elektriciteitsvraag landen om te kiezen voor energieopslagoplossingen. Vietnam heeft bijvoorbeeld zijn energieplan herzien om zonne-energie en opslag aanzienlijk uit te breiden, aangezien steenkool economisch en ecologisch minder aantrekkelijk wordt. Ook Afrika ziet een stijgende vraag: in veel landen kampen zowel landelijke als stedelijke gebieden met tekorten in de energielevering, en energieopslag biedt een manier om de intermitterende productie van hernieuwbare energie te balanceren en netten te stabiliseren.
Kostenreductie en Technologische Innovatie
De kosten van batterijen blijven wereldwijd dalen. Tegelijkertijd zorgen modulaire BESS-ontwerpen, hybride opslagoplossingen (batterij + zon + wind) en verbeterde productiemethoden voor lagere installatie- en operationele kosten. Toepassingen in opkomende markten profiteren bovendien van eenvoudigere financieringsstructuren en internationale ontwikkelingsfinanciering (Wereldbank, IFC, enz.). Deze ontwikkelingen maken energieopslag minder een luxe en meer een noodzakelijkheid.
Regionale Spotlight: Midden-Oosten
Case Study: Egypte’s Snelgroeiende Utility-Scale BESS
Egypte behoort tot de snelst bewegende landen op dit gebied. De ontwikkeling van het land onder het 4 GW Emergency Renewable Energy Program is gericht op het verminderen van de afhankelijkheid van aardgas, waarbij een belangrijk onderdeel de opkomst van utility-scale BESS is. Zo wordt bijvoorbeeld Amea Power’s eerste utility-scale BESS (300 MWh) toegevoegd aan het 500 MW zonnepark bij Kom Ombo, in de provincie Aswan.
De financiering komt deels van de IFC, wat een model vormt voor internationale samenwerking. Tegen oktober 2026 verwacht Egypte meer dan 500 MWh nieuwe batterijopslag in het netwerk te hebben geïntegreerd.
Saudische Ambitieuze Hernieuwbare Energieplannen
Saudi-Arabië heeft ambitieuze doelstellingen voor hernieuwbare energie voor 2030 en verder, wat heeft geleid tot een toename van aanbestedingen en goedkeuring van projecten die zon, opslag en wind combineren. Er zijn berichten dat grootschalige BESS worden gecontracteerd voor netbalancering, vraagbeheer en utility-scale opslag ter ondersteuning van de snelle groei van zonne-energie. Hoewel de details variëren, betekent de nationale drive grote kansen voor ontwikkelaars, batterijfabrikanten en financieringsbedrijven die in staat zijn om de regelgevende en infrastructurele uitdagingen te navigeren.
Regionale Spotlight: Zuidoost-Azië
Vietnam: Zonne-energie Transitie en Integratie van Energieopslag
Vietnam herschrijft zijn energieroadmap. Met een doel van 16% zonne-energie (een flinke stijging ten opzichte van eerdere niveaus) integreert het land batterijopslag om de intermitterende productie van zon en netcongestie te beheren. Recente beleidswijzigingen zijn erop gericht vergunningen voor zon+opslag projecten te vereenvoudigen, waardoor de weg naar aangekondigde en gerealiseerde capaciteit sneller verloopt.
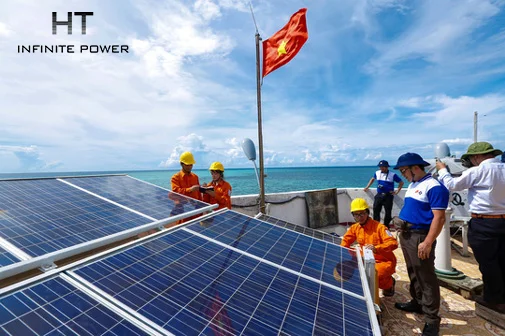
Filipijnen & Indonesië: Eilanden, Netten en Opslagbehoeften
Veel eilanden of afgelegen regio’s in deze landen zijn sterk afhankelijk van dieselgeneratoren. Batterijopslag biedt hier een schoner en duurzamer alternatief. Indonesië heeft meerdere projecten in ontwikkeling waarbij zon wordt gecombineerd met BESS om brandstofkosten te verlagen. De Filipijnen onderzoeken eveneens energieopslag in hun plannen voor netmodernisering, inclusief vraagresponsprogramma’s ondersteund door opslag. Deze regio’s bieden sterke kansen voor modulaire en flexibele opslagoplossingen.
Regionale Spotlight: Afrika
Zuid-Afrika: Succesvolle BESS-projecten en Inkoop
Zuid-Afrika wordt bijna een leidend voorbeeld voor opslag in Afrika. Dubai’s AMEA Power kreeg onlangs twee BESS-projecten van meer dan 300 MWh toegewezen onder het Zuid-Afrikaanse inkoopprogramma, met als doel de druk op het net van Eskom te verlichten. Deze competitieve aanbestedingen stimuleren betere prijzen en kwaliteit bij aanbieders.
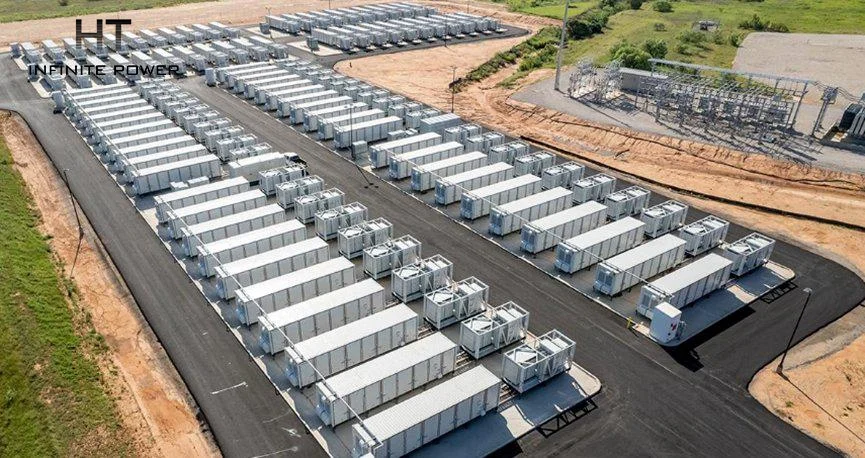
Senegal, Egypte en Oost-Afrika: Momentum voor Zon-plus-Opslag
Het Niakhar-project in Senegal is een recent voorbeeld: 30 MW zonne-energie gecombineerd met 45 MWh opslag helpt bij het beheren van de dagelijkse vraag. In Oost-Afrika ontvangen landen zoals Kenia, Oeganda en Ethiopië zowel particuliere als ontwikkelingsfinanciering om opslag uit te rollen voor landelijke elektrificatie en netstabilisatie. Ondertussen speelt Egypte opnieuw een leidende rol met standalone BESS-ontwikkelingen in Benban en Zafarana.
Investeringsmogelijkheden en Uitdagingen
Financieringsmodellen en Internationale Partnerschappen
Veel van deze initiatieven in opkomende markten worden mogelijk gemaakt door blended finance: een mix van ontwikkelingsfinancieringsinstellingen (zoals IFC, AfDB), private equity en overheidsstimulansen. Zo werd de 300 MWh BESS in Aswan deels gefinancierd door de IFC.
Ook nemen publiek-private partnerschappen (PPP’s) toe, vooral in situaties waarin nationale transmissiebedrijven onder druk staan om vraagpieken te beheersen.
Ook nemen publiek-private partnerschappen (PPP’s) toe, vooral in situaties waarin nationale transmissiebedrijven onder druk staan om vraagpieken te beheersen.
Toeleveringsketen en Lokale Productie
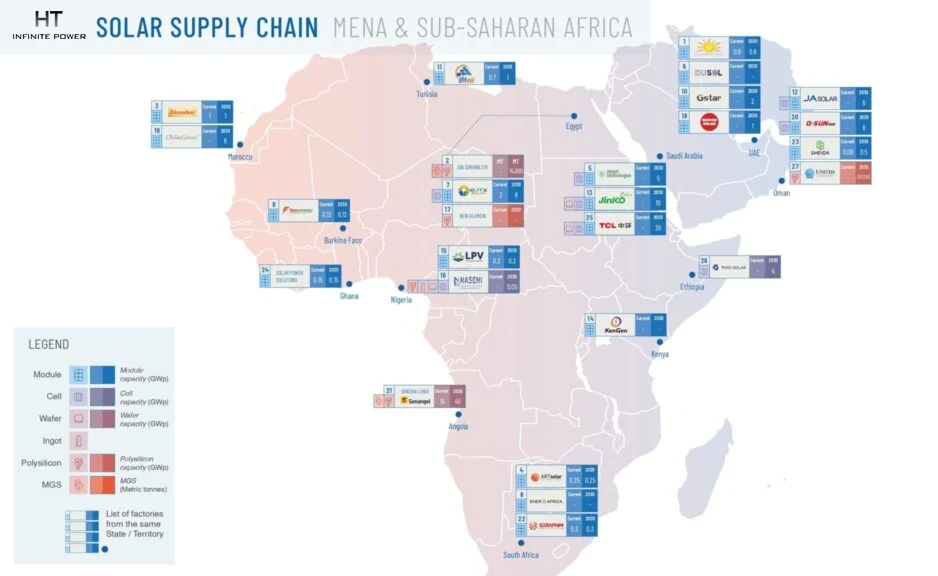
Een trend om te volgen is de lokalisatie van toeleveringsketens. De productie van zonnecomponenten groeit in MENA; lokale productie helpt importen, logistieke kosten en levertijden te verminderen. Batterijfabricage (cellen, PCS-systemen, thermische apparatuur) blijft in veel opkomende markten nog afhankelijk van import, maar overheden tonen toenemende interesse om binnenlandse fabrieken te stimuleren.
Risico’s en Belemmeringen: Wat de Groei Kan Vertragen
Technologische Uitdagingen en Batterijlevensduur
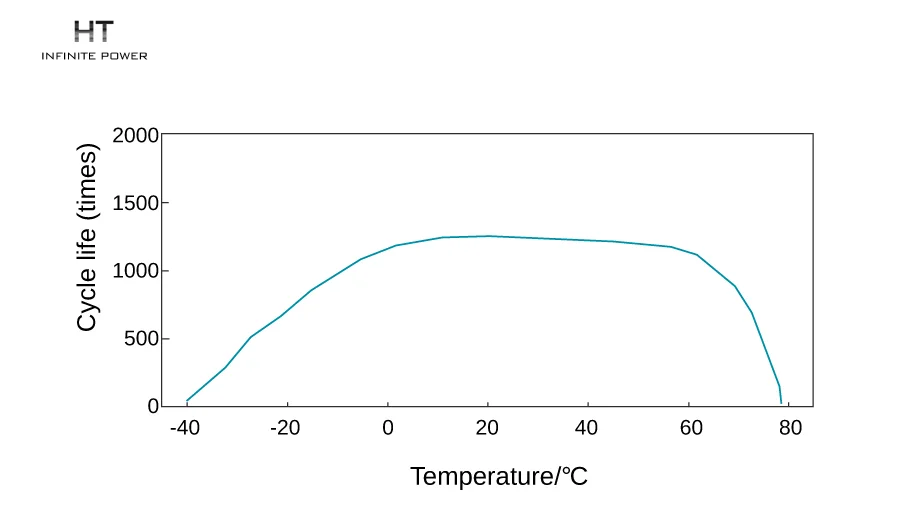
Batterijdegradatie onder zware klimaatomstandigheden (hitte, vochtigheid) kan de levensduur verkorten. Systemen moeten worden ontworpen met hoge thermische veerkracht. Ook de betrouwbaarheid van componenten (omvormers, BMS) bij intermitterend gebruik kan een uitdaging vormen.
Regelgevende en Vergunningstechnische Vertragingen
Zelfs wanneer investeringen zijn aangekondigd, kunnen vertragingen bij vergunningen, grondverwerving, netaansluiting en stroomkoopovereenkomsten (PPA’s) de projectrealisatie vertragen. In Zuidoost-Azië zijn hervormingen gaande, maar de uitvoering verschilt sterk per regio.
Financierings- en Valutarisico’s
Opkomende markten hebben vaak te maken met valuta- en inflatievolatiliteit en onzekere subsidieregimes, wat de rendementen kan beïnvloeden. Sterke contracten, het afdekken van valutarisico’s en het selecteren van stabiele financieringspartners zijn essentieel.
Conclusie: Het Moment Grijpen
De energieopslaggolf in het Midden-Oosten, Zuidoost-Azië en Afrika is reëel en versnelt. Met beleid dat op elkaar aansluit, dalende kosten en stijgende vraag bieden opkomende markten enkele van de beste nog onbenutte kansen wereldwijd. Projecten in Egypte, Zuid-Afrika, Vietnam en Senegal laten zien dat grootschalige BESS kan worden gerealiseerd, gefinancierd en opgeschaald. Succes hangt echter af van het navigeren door regelgevende complexiteit, het waarborgen van technische veerkracht (tegen klimaat- en gebruiksvariabiliteit) en het veiligstellen van stabiele financiering. Voor ontwikkelaars, fabrikanten en investeerders die de juiste formule vinden, is dit een vruchtbaar moment.
Veelgestelde Vragen
1. Wat maakt opkomende markten aantrekkelijk voor investeringen in energieopslag?
Opkomende markten hebben vaak te maken met netinstabiliteit, piekvraagdruk en kansen voor hernieuwbare energie. In combinatie met concurrerende financieringsmogelijkheden en gunstige beleidswijzigingen bieden ze rendementen die in verzadigde ontwikkelde markten niet altijd beschikbaar zijn.
2. Op welke capaciteitsgroottes richten opkomende markten zich?
Er wordt gewerkt op verschillende schalen: van enkele tientallen MWh voor gedistribueerde opslag of eilanden, tot honderden MWh (bijvoorbeeld 300 MWh–1 GWh) voor utility-scale projecten, zoals te zien in Egypte en Zuid-Afrika.
3. Hoe is de financiering voor grote energieopslagprojecten in deze regio’s opgebouwd?
Vaak via blended finance: internationale ontwikkelingsbanken, publiek-private partnerschappen (PPP’s) en particuliere investeringen. Garanties of staatssteun kunnen helpen het risico te verminderen.
4. Welke technische risico’s moeten ontwikkelaars beperken?
Klimaatuitdagingen (hitte, stof, vochtigheid), degradatie van batterijen, problemen met netaansluiting en betrouwbaarheid van componenten zoals BMS en omvormers.
5. Hoe kan lokale productie de kansen in deze regio’s vergroten?
Lokale productie verlaagt de kosten voor transport en invoerrechten, verkort de levertijden en creëert lokale banen en kennis. Daarnaast ondersteunt het onderhoud van systemen via lokale toeleveringsketens.
De opkomst van langdurige energieopslag: waarom systemen van meer dan 4 uur het elektriciteitsnet hervormen.
De verschillen tussen PQ-, VF-, droop- en VSG-regelstrategieën van energieopslag-PCS.
Gerelateerd artikel