Refrigeración líquida: un mercado de 100 mil millones $ para centros de datos y almacenamiento
2025-11-20
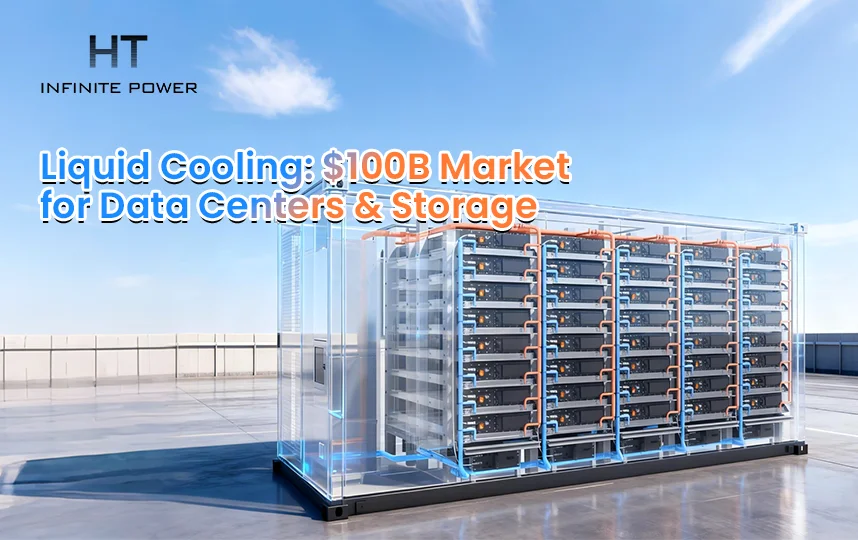
Actualmente, los centros de datos de alto rendimiento —infraestructura central para la potencia de cálculo de IA— y los sistemas de almacenamiento de energía —pilares clave del nuevo sistema energético— enfrentan un desafío crítico común: la disipación de calor. La tecnología de enfriamiento por aire ha alcanzado casi sus límites físicos, mientras que el enfriamiento por líquido, con su alta eficiencia, ahorro energético y control preciso de la temperatura, está evolucionando de ser una opción a una necesidad, abriendo una oportunidad histórica.
Enfriamiento líquido en almacenamiento de energía: celdas grandes impulsan mejoras en el control térmico de alta potencia
La evolución del enfriamiento líquido para almacenamiento de energía está directamente impulsada por los avances en celdas y sistemas de baterías. Desde 2023, con la adopción de celdas de 314Ah y sistemas de 5MWh, las soluciones principales de control de temperatura han pasado del aire al líquido. En ese momento, los sistemas líderes de la industria de 5MWh adoptaron unidades de enfriamiento líquido con una capacidad de aproximadamente 45 kW, mientras que la mayoría de soluciones similares utilizaban unidades de 60 kW.
Desde comienzos de este año, con la producción en masa de celdas de gran capacidad superiores a 500Ah, los sistemas de almacenamiento de energía de más de 6MWh se han convertido en nuevos puntos focales del mercado. Según análisis de la industria, en escenarios convencionales de carga-descarga de 2 horas, la liberación concentrada de calor por tiempos de descarga más cortos ha aumentado la demanda de enfriamiento de los sistemas de control de temperatura de 45–60 kW a 65–80 kW. Por ejemplo, un sistema de 6,25 MWh basado en celdas de 587Ah requiere típicamente una unidad de enfriamiento líquido de 75 kW para la configuración de 2 horas, mientras que la versión de 4 horas —con liberación de calor más suave— solo necesita alrededor de 35 kW.
Cabe destacar que las especificaciones actuales de las celdas grandes aún no están estandarizadas. La celda de 587Ah ha ganado reconocimiento relativamente alto, pero la estructura futura del mercado sigue siendo incierta. Mientras tanto, innovaciones en arquitecturas de sistemas de próxima generación, como la modularización, han elevado los requisitos de compatibilidad y flexibilidad de las soluciones de control térmico. Los expertos señalan que si las especificaciones de las celdas continúan diversificándose, las empresas de control de temperatura tendrán que desarrollar múltiples soluciones para distintos modelos, aumentando significativamente los costos de desarrollo de productos.
Carrera tecnológica: alta potencia, diseño compacto e inteligencia toman protagonismo
En respuesta a la clara demanda del mercado, las principales empresas de control de temperatura han iniciado una carrera tecnológica. Para sistemas de almacenamiento de energía a gran escala de 6–7 MWh, la capacidad de enfriamiento de las unidades de enfriamiento líquido de nueva generación ha aumentado generalmente al rango de 80–90 kW, con tendencias de desarrollo destacadas:
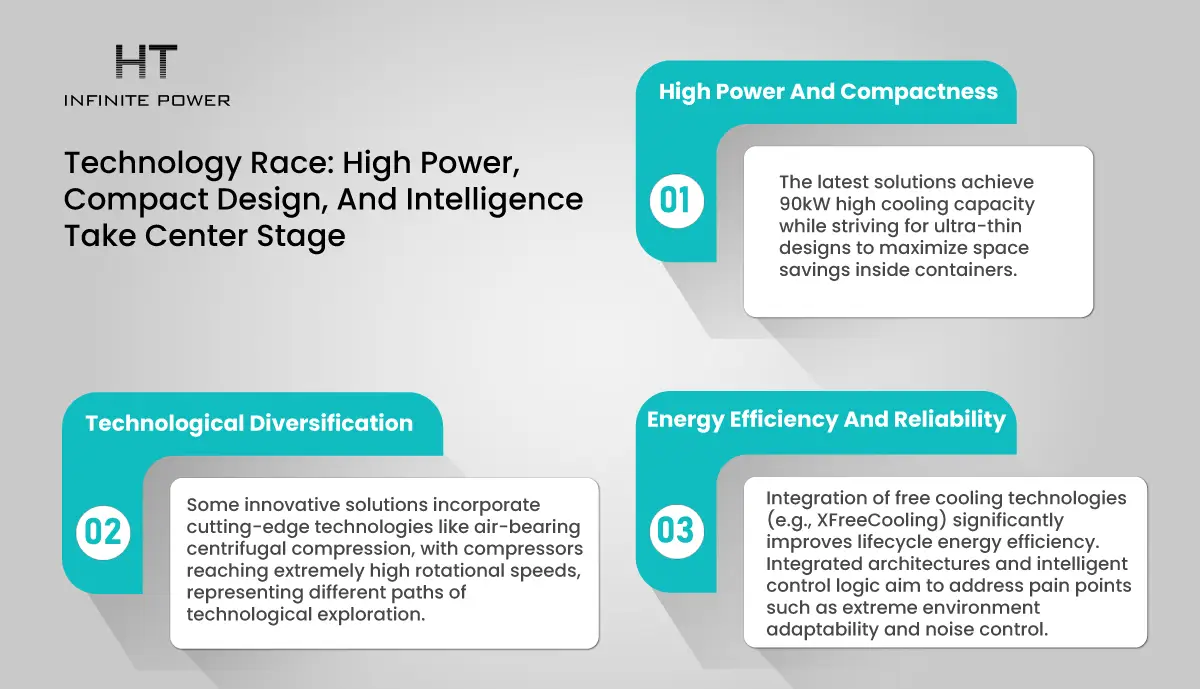
- Alta potencia y compacidad: Las soluciones más recientes alcanzan una capacidad de enfriamiento de 90 kW mientras buscan diseños ultrafinos para maximizar el ahorro de espacio dentro de los contenedores.
- Eficiencia energética y fiabilidad: La integración de tecnologías de enfriamiento libre (por ejemplo, XFreeCooling) mejora significativamente la eficiencia energética a lo largo del ciclo de vida. Las arquitecturas integradas y la lógica de control inteligente buscan resolver puntos críticos como la adaptabilidad a entornos extremos y el control del ruido.
- Diversificación tecnológica: Algunas soluciones innovadoras incorporan tecnologías de vanguardia, como la compresión centrífuga con cojinetes de aire, con compresores que alcanzan velocidades de rotación extremadamente altas, representando diferentes vías de exploración tecnológica.
Refrigeración líquida en centros de datos: una elección inevitable para la computación de alta densidad
En comparación con el almacenamiento de energía, la demanda de refrigeración líquida en centros de datos es más urgente. A medida que la densidad de potencia de los chips de IA aumenta, la potencia por rack ha pasado de los tradicionales 5–10 kW a 100 kW o más, lo que hace que la refrigeración por aire sea insuficiente. Al mismo tiempo, las políticas exigen que el PUE (Power Usage Effectiveness) de los centros de datos sea inferior a 1,5. Gracias a su superior eficiencia en la disipación de calor —con una conductividad térmica 15–25 veces mayor que la del aire—, la refrigeración líquida puede optimizar el PUE hasta aproximadamente 1,15, reduciendo el consumo energético total en alrededor de un 30 % en comparación con la refrigeración por aire.
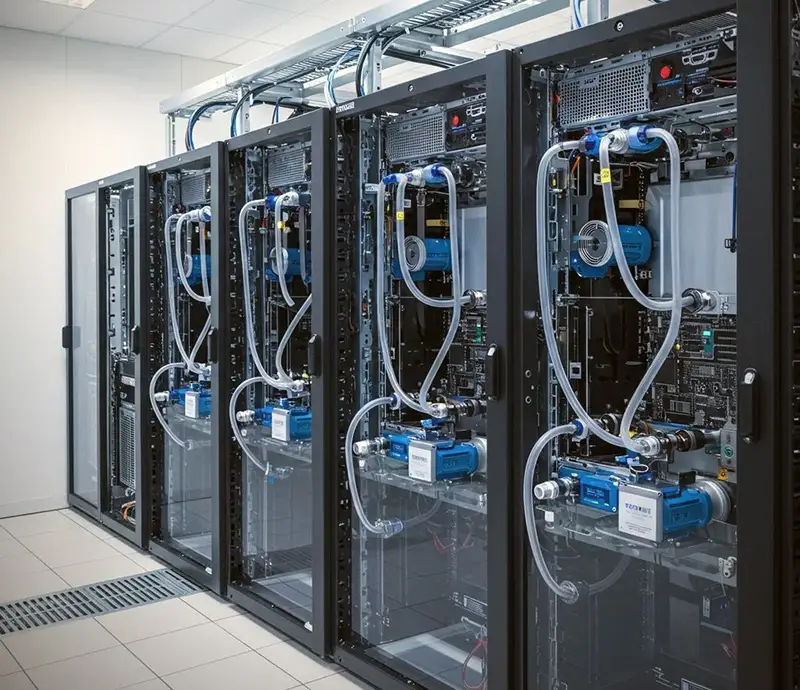
Según datos de instituciones de investigación, el mercado de refrigeración líquida para centros de datos en China alcanzó aproximadamente 16.000 millones de yuanes en 2024. Se espera que la tasa de penetración de la refrigeración líquida aumente al 30 %-40 % en los próximos 3-5 años, con un tamaño de mercado proyectado que superará los 100.000 millones de yuanes para 2030. Actualmente, la refrigeración líquida por placas frías representa más del 90 % de la cuota de mercado, mientras que las tecnologías de inmersión y pulverización también están avanzando. Las empresas de control de temperatura ofrecen una amplia gama de productos, desde unidades de distribución de refrigeración (CDU) montadas en racks de decenas de kilovatios hasta CDU containerizadas a escala de megavatios. Incluso, empresas líderes a nivel internacional han lanzado soluciones escalables por encima de los 10 MW.
Resumen
Impulsada por los motores duales de la computación de IA y el almacenamiento de energía a gran escala, la tecnología de refrigeración líquida ha trascendido su papel como mera herramienta de disipación de calor para convertirse en una tecnología fundamental que respalda la digitalización global y la transición energética. Sus rutas técnicas están evolucionando rápidamente hacia una mayor capacidad de refrigeración y eficiencia energética, desplegando un plan de acción para un mercado de 100.000 millones de yuanes.
AGC vs AVC: Diferencias clave, control y el papel del almacenamiento
Paquetes de baterías de respuesta rápida: diseño para uso industrial de alta tasa C