Wat kwalificeert als "slimme" energieopslag?
2026-03-11
Qu’est-ce qui rend réellement un système de stockage d’énergie « intelligent » ?
Du point de vue d’un actif, la réponse est étonnamment simple. Il n’existe en réalité qu’un seul critère pertinent :
sur une durée d’exploitation de 20 ans, le système peut-il transformer la volatilité des prix de l’électricité et la dégradation inévitable des actifs en rendements prévisibles, vérifiables et finançables ?
sur une durée d’exploitation de 20 ans, le système peut-il transformer la volatilité des prix de l’électricité et la dégradation inévitable des actifs en rendements prévisibles, vérifiables et finançables ?
Si ce n’est pas le cas, il peut être technologiquement avancé — mais il n’est pas véritablement intelligent.
En Europe et aux États-Unis, où les marchés de l’électricité sont plus matures et où les mécanismes d’empilement des revenus sont mieux établis, cette question a déjà dépassé le stade théorique. L’industrie a accumulé une expérience pratique pour optimiser la performance du stockage, non seulement sur le plan technique, mais aussi financier.
L’une des contributions récentes les plus éclairantes provient de Fluence, le deuxième intégrateur de stockage d’énergie aux États-Unis, avec un carnet de commandes de 5,3 milliards de dollars. Dans son rapport Why Smart Storage Is Smart Business, l’entreprise reformule le débat autour du taux de rendement interne (IRR), en analysant comment la stratégie d’exploitation, la participation au marché et l’optimisation du système influencent directement la valeur d’un actif sur le long terme.
Le rapport a ensuite été interprété par un expert mondialement reconnu des marchés de l’électricité et des centrales électriques virtuelles, qui a analysé les évolutions en Allemagne, aux États-Unis et au Royaume-Uni avant d’aborder une question plus fondamentale pour le marché chinois :
Comment le stockage d’énergie peut-il évoluer d’un simple équipement vers un actif d’infrastructure de haute qualité ?
C’est une réflexion qui mérite une lecture attentive pour toute personne travaillant dans l’industrie du stockage.
Au sein du secteur, les discussions autour d’un « stockage plus intelligent » ressemblent souvent à un exercice sémantique.
Certains l’associent à un système de gestion de l’énergie (EMS) plus coûteux.
D’autres à des cellules de batterie plus avancées.
D’autres encore l’utilisent comme synonyme de « gagner plus d’argent », sans expliquer clairement le mécanisme qui le permet.
D’autres à des cellules de batterie plus avancées.
D’autres encore l’utilisent comme synonyme de « gagner plus d’argent », sans expliquer clairement le mécanisme qui le permet.
Mais si l’on revient aux principes fondamentaux du stockage — en tant qu’investissement — puis que l’on réduit cet investissement à ce qu’il représente réellement — un moteur de flux de trésorerie sur le long terme — la définition du terme « intelligent » devient beaucoup plus exigeante.
Un stockage intelligent est un stockage qui réduit l’incertitude.
Plus précisément, c’est un système capable de transformer des flux de trésorerie incertains en revenus plus prévisibles, plus mesurables et plus bancables.
Plus précisément, c’est un système capable de transformer des flux de trésorerie incertains en revenus plus prévisibles, plus mesurables et plus bancables.
C’est précisément pour cette raison que Why Smart Storage Is Smart Business mérite une attention particulière. En structurant la discussion autour de l’IRR, le rapport relie les variables critiques qui déterminent si le stockage se comporte simplement comme un équipement — ou comme un actif d’infrastructure.
D’où proviennent les revenus ?
Où s’échappent-ils ?
Pourquoi s’échappent-ils ?
Quels mécanismes permettent d’éviter ces pertes ?
Et pourquoi un écart d’un ou deux points de pourcentage dans l’IRR peut-il se transformer, sur un cycle de projet de vingt ans, en un véritable écart structurel ?
Où s’échappent-ils ?
Pourquoi s’échappent-ils ?
Quels mécanismes permettent d’éviter ces pertes ?
Et pourquoi un écart d’un ou deux points de pourcentage dans l’IRR peut-il se transformer, sur un cycle de projet de vingt ans, en un véritable écart structurel ?
Vu sous cet angle, « intelligent » n’est plus un simple terme marketing.
Il devient une caractéristique mesurable de la performance d’un actif.
Il devient une caractéristique mesurable de la performance d’un actif.
1. Enfin une réponse claire à la question : qu’est-ce qui rend le stockage « intelligent » ?
La première phrase du rapport de Fluence va droit au cœur du sujet :
Pourquoi construit-on des projets de stockage d’énergie ?
La réponse la plus directe est simple : pour générer des rendements.
La réponse la plus directe est simple : pour générer des rendements.
Dans l’approche de Fluence, le stockage est avant tout un actif financier — et seulement ensuite un système électrochimique.
Ce qui détermine ces rendements n’est pas un moment ponctuel de performance maximale. La véritable question est de savoir si le système peut continuer à générer des flux de trésorerie stables, vérifiables et finançables sur le long terme dans un marché dynamique — où les structures de revenus évoluent, où les performances des actifs se dégradent progressivement et où les règles du marché continuent de changer.
Autrement dit, les investisseurs ne se demandent pas seulement si le système peut fonctionner aujourd’hui.
Ils veulent savoir si, dans dix, vingt ou même trente ans, il pourra générer des flux de trésorerie avec la même fiabilité qu’une facture d’électricité.
Ils veulent savoir si, dans dix, vingt ou même trente ans, il pourra générer des flux de trésorerie avec la même fiabilité qu’une facture d’électricité.
(1). Le revenu n’est pas une ligne — c’est une superposition
Le rapport illustre clairement ce point en classant les revenus du stockage en trois sources principales :
- Arbitrage énergétique — charger lorsque les prix sont bas et décharger lorsque les prix sont élevés
- Services auxiliaires — services à réponse rapide tels que la régulation de fréquence et les réserves
- Mécanismes de capacité ou de fiabilité — rémunération pour la disponibilité garantie lors des périodes de forte demande
Plutôt que de considérer les revenus comme une simple courbe continue, le rapport souligne que les gains du stockage reposent sur une « superposition de revenus », chaque couche étant régie par des dynamiques de marché et des profils de risque différents.
En prenant comme exemple le nœud CAISO SP15 en Californie en 2024, le rapport présente une illustration particulièrement claire : la composition des revenus fluctue fortement dans le temps, et dépendre d’une seule source de revenus expose l’actif à une volatilité structurelle.
La conclusion est simple.
Si le stockage doit être considéré comme « intelligent », il ne doit pas seulement accéder à plusieurs sources de revenus — il doit aussi optimiser dynamiquement entre elles à mesure que les conditions du marché évoluent.
Si le stockage doit être considéré comme « intelligent », il ne doit pas seulement accéder à plusieurs sources de revenus — il doit aussi optimiser dynamiquement entre elles à mesure que les conditions du marché évoluent.
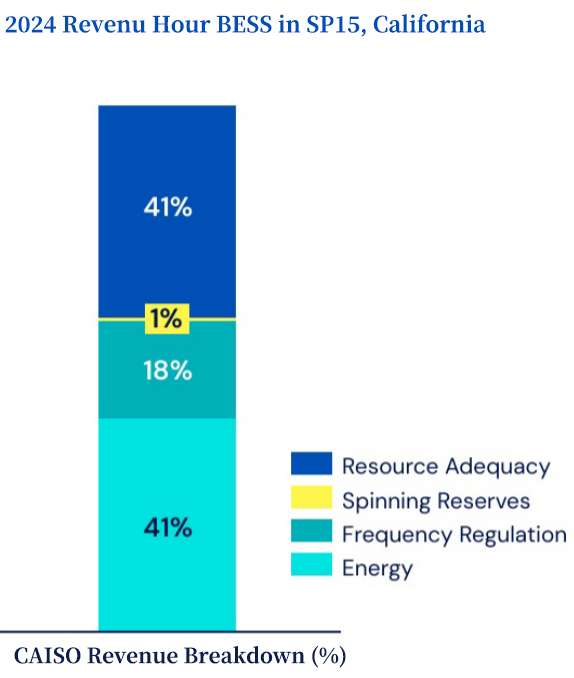
Pour un système de batterie de quatre heures, les revenus annuels ne proviennent pas uniquement des écarts de prix. Dans l’exemple cité, l’adéquation des ressources (Resource Adequacy) et le déplacement d’énergie (energy shifting) représentent chacun environ 41 % du revenu annuel total, la régulation de fréquence contribue à environ 18 %, et les réserves tournantes environ 1 %.
L’importance de ces chiffres ne réside pas dans le fait qu’ils représentent tous les projets, ni dans le fait qu’une catégorie soit plus attractive qu’une autre. Leur véritable valeur est de démonter une idée reçue très répandue.
Dans un marché mature doté de mécanismes diversifiés, les revenus du stockage ressemblent à un portefeuille d’investissements — et non à un pari unique. Aucune stratégie n’a besoin de dominer entièrement. Au contraire, la diversification des sources de revenus permet précisément aux actifs de stockage de mieux gérer l’incertitude.
Un système de stockage intelligent n’est donc pas celui qui excelle dans une seule fonction isolée, mais celui qui peut optimiser en permanence plusieurs sources de valeur à mesure que le marché évolue.
(2) L’IRR est l’indicateur clé ultime — et il est extrêmement sensible aux petites pertes
Le rapport souligne à plusieurs reprises un point essentiel : capter des revenus aujourd’hui ne représente que la moitié de l’équation.
La véritable mesure du succès est de savoir si un projet peut générer de la valeur de manière fiable pendant des décennies. C’est pourquoi le taux de rendement interne (IRR) devient l’indicateur de référence ultime.
Et l’IRR est extraordinairement sensible aux petites inefficacités.
De légères pertes de performance, des erreurs marginales de prévision, des périodes d’indisponibilité supplémentaires, ou encore des décisions de dispatch sous-optimales — chacune de ces imperfections peut sembler insignifiante prise isolément. Mais cumulées sur un cycle de vie de 20 ans, même un écart d’un ou deux points de pourcentage dans l’IRR peut créer une différence significative dans la valeur du projet.
C’est à ce moment que la définition de « intelligent » passe de la simple capacité matérielle à l’intelligence opérationnelle.
Car pour des actifs d’infrastructure à long cycle de vie, la différence entre une performance moyenne et une performance optimisée n’est pas marginale — elle est structurelle.
Pourtant, la sensibilité de l’IRR à la performance à long terme est souvent sous-estimée — en particulier du point de vue de l’ingénierie.
Une baisse d’un ou deux points de pourcentage de la disponibilité.
Une réduction similaire de l’énergie réellement dispatchable.
Ou encore de petites mais persistantes imprécisions de l’état de charge (SOC), qui obligent les opérateurs à maintenir des marges de sécurité conservatrices et à sous-valoriser la capacité disponible.
Individuellement, ces écarts peuvent paraître mineurs. Mais sur toute la durée de vie d’un actif, ils se cumulent. Ce qui semble négligeable sur une seule année peut progressivement éroder la valeur du projet — jusqu’à créer un écart de financement que prêteurs et investisseurs ne peuvent ignorer.
C’est la réalité souvent inconfortable : l’IRR amplifie les petites inefficacités.
(3). Où l’argent se perd-il ?
Le rapport analyse avec une grande clarté — et une certaine sévérité — ce qu’il appelle les « tueurs d’IRR invisibles ».
Les catégories les plus courantes comprennent notamment :
Les catégories les plus courantes comprennent notamment :
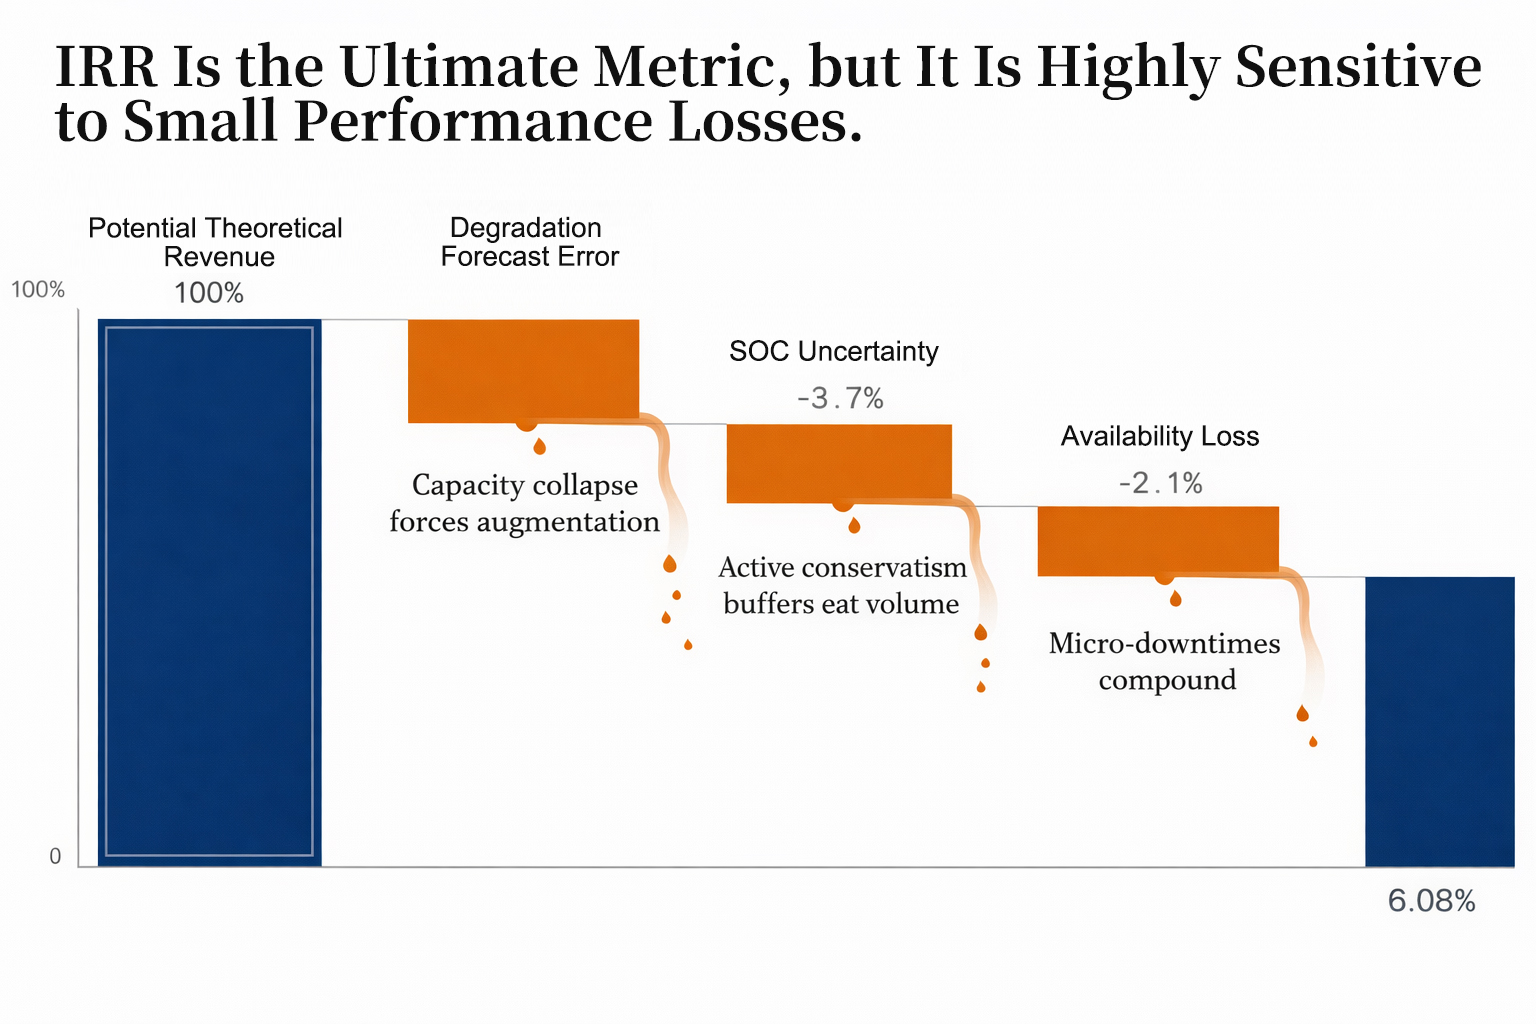
Erreurs de prévision de la dégradation
Les cellules de batterie ne vieillissent pas de manière uniforme, et la dégradation à long terme dans des conditions d’exploitation réelles est intrinsèquement difficile à prévoir. Lorsque les prévisions s’avèrent inexactes, les hypothèses de revenus peuvent rapidement se fragiliser à mesure que la capacité diminue plus vite que prévu. Dans certains cas, cela oblige à procéder plus tôt que prévu à une augmentation de capacité (augmentation) ou à modifier la stratégie d’exploitation — deux facteurs qui affectent directement les rendements projetés.
Incertitude du SOC et « conservatisme actif »
L’état de charge (SOC) est calculé à partir de mesures de tension et de courant — toutes deux sujettes à des erreurs. Pour éviter les pénalités du marché ou les risques de sous-performance, les opérateurs maintiennent souvent des marges de sécurité conservatrices. Le résultat est une sous-utilisation systématique : de l’énergie dispatchable et des opportunités de marché restent inexploitées. En pratique, les revenus ne sont pas perdus à cause du marché, mais par excès de prudence.
Pertes de disponibilité et de puissance livrable
De petites indisponibilités, des recalibrations, des erreurs de dispatch ou de courtes périodes de capacité réduite peuvent entraîner des pertes de revenus pendant des fenêtres de marché critiques. Pris isolément, ces incidents semblent insignifiants. Mais cumulés, ils deviennent significatifs.
Chacune de ces pertes peut paraître marginale individuellement. Sur une durée de vie d’actif de vingt ans, cependant, elles s’additionnent et se renforcent, érodant progressivement et silencieusement les flux de trésorerie.
Chacune de ces pertes peut paraître marginale individuellement. Sur une durée de vie d’actif de vingt ans, cependant, elles s’additionnent et se renforcent, érodant progressivement et silencieusement les flux de trésorerie.
(4) « Intelligent » n’est pas une étiquette d’IA — c’est une boucle d’ingénierie fermée : mesurer, prévoir, protéger
La solution proposée dans le rapport ne repose pas sur des mots à la mode. Elle s’appuie sur une boucle de rétroaction structurée, pilotée par l’ingénierie, articulée autour de trois capacités clés :
-
Une mesure plus précise — réduire les marges d’erreur dans le SOC, la disponibilité, l’efficacité, la température et d’autres paramètres d’exploitation.
- Des prévisions plus interprétables — transformer les tendances de dégradation, les projections de disponibilité et les fenêtres de maintenance en prévisions dynamiques basées sur les données.
- Des garanties plus applicables — convertir les indicateurs de performance en engagements contractuels réellement livrables.
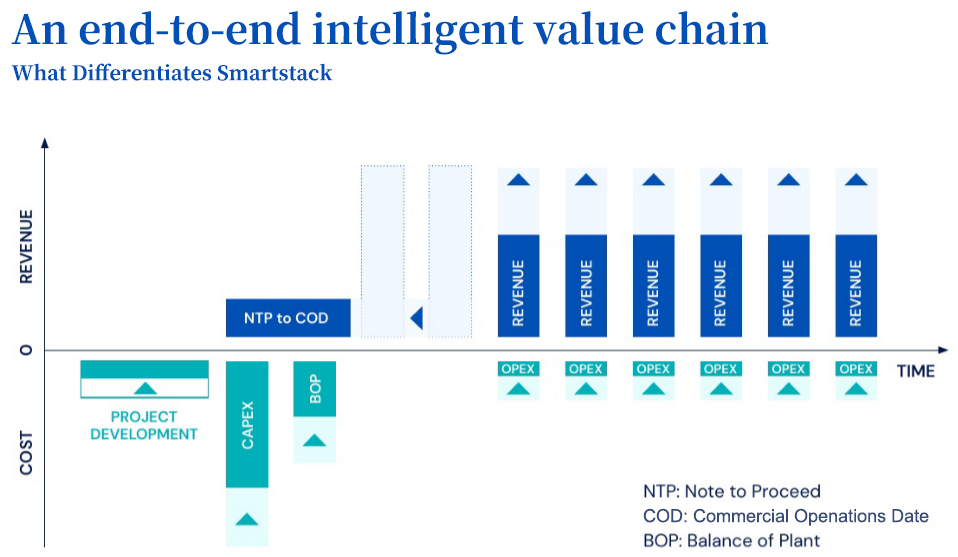
Un exemple concret est le cadre Smartstack de Fluence, soutenu par sa plateforme de gestion de performance des actifs, Nispera. La plateforme affirme s’appuyer sur un ensemble de données mondial couvrant plus de 11 GWh d’actifs de stockage déployés afin de modéliser le comportement de dégradation. L’objectif est de faire évoluer l’exploitation d’une maintenance réactive — réparer les actifs après une défaillance — vers une maintenance prédictive, combinée à une planification structurée des augmentations de capacité.
La véritable importance de ce type de capacité ne réside pas dans la terminologie utilisée. Elle réside dans la capacité à transformer le risque de dégradation, autrefois opaque et difficile à quantifier, en un phénomène modélisable, gérable et intégrable dans la planification à long terme des actifs.
(5) Traduire l’« amélioration technique » en langage financier : les garanties de performance exprimées en points de base d’IRR
L’une des sections les plus éclairantes du rapport est celle qui traduit directement les garanties de performance en gains incrémentaux d’IRR.
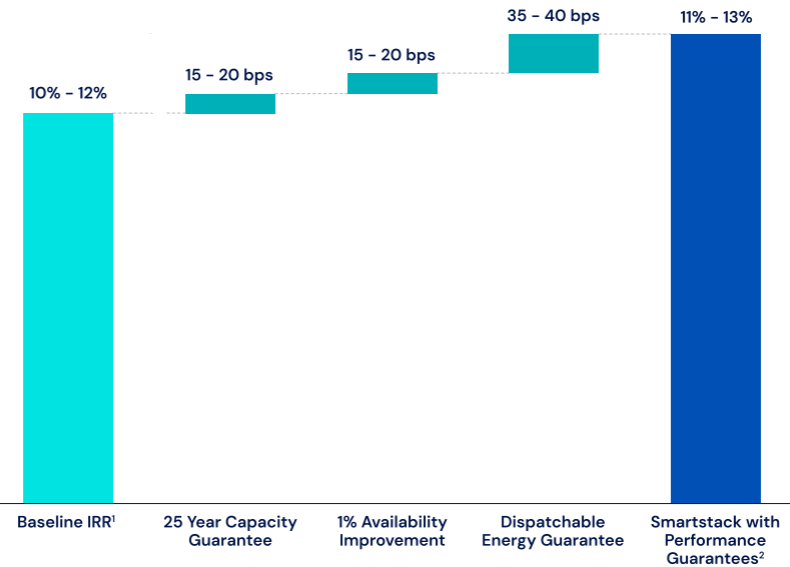
Pour illustrer ce point, le rapport modélise un projet de 100 MW / 400 MWh (batterie de quatre heures).
Selon les hypothèses de base, l’IRR des capitaux propres se situe autour de 10 % à 12 %. Lorsqu’on y ajoute une garantie de capacité sur 25 ans, une amélioration d’un point de pourcentage de la disponibilité, ainsi qu’une garantie d’énergie dispatchable, l’IRR projeté pour les capitaux propres augmente d’environ 65 à 80 points de base.
En termes relatifs, cela représente une amélioration d’environ 6 % à 8 % par rapport au rendement initial. Sur un horizon de 20 ans, cela correspond à une valeur actuelle nette (NPV) supplémentaire d’environ 15 à 16 millions de dollars.
L’essentiel n’est pas de savoir si l’on adhère entièrement aux chiffres précis présentés.
Ce qui importe, c’est la méthodologie.
Ce qui importe, c’est la méthodologie.
Le rapport montre comment des capacités dites « intelligentes » peuvent être transformées en paramètres audités, contractuels et monétisables dans un modèle de financement. Au lieu de considérer l’optimisation des performances comme une simple amélioration technique, il la reformule comme une variable financière — pouvant être valorisée, intégrée dans l’analyse de risque et directement reflétée dans l’IRR.
C’est à ce moment précis que l’intelligence cesse d’être un terme marketing pour devenir un concept compréhensible par les marchés financiers.
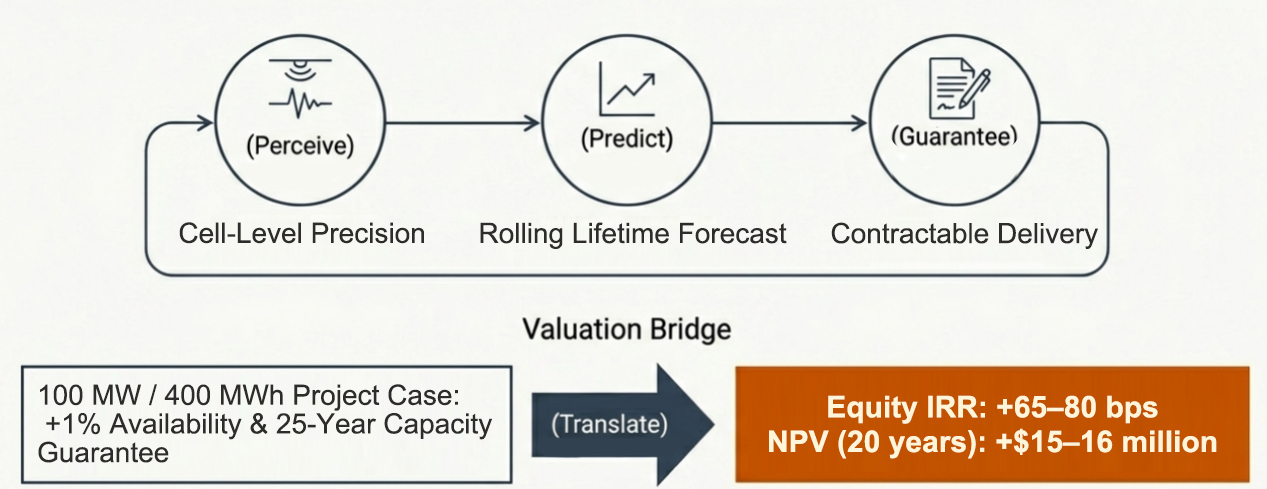
Si le stockage est considéré comme un actif plutôt que comme un simple équipement, alors « intelligent » ne signifie pas « plus rapide ».
Cela signifie plus précis dans la livraison.
Précision dans la disponibilité livrée
Précision dans la rétention de capacité
Précision dans l’efficacité.
Plus important encore, cela signifie livrer l’énergie requise, à la puissance requise, exactement au moment où elle est nécessaire — avec certitude.
Et lorsque cette certitude devient contractualisable, la question dépasse l’ingénierie pour entrer dans le domaine financier.
En définitive, tout revient à l’IRR, qui devient le langage commun par lequel la performance est évaluée.
En définitive, tout revient à l’IRR, qui devient le langage commun par lequel la performance est évaluée.
2. Comment les États-Unis, le Royaume-Uni et l’Allemagne rendent le stockage d’énergie « intelligent »
Lorsque la logique de Fluence est replacée dans le contexte des marchés réels, le point commun entre les États-Unis, le Royaume-Uni et l’Allemagne ne réside pas dans les détails réglementaires, mais dans une règle fondamentale partagée.
Plus un marché devient mature, plus l’arbitrage simple basé sur les écarts de prix devient concurrentiel. Les rendements cessent progressivement de dépendre de « qui entre le premier » pour dépendre davantage de « qui opère le mieux ».
Dans ce sens, la compétence opérationnelle ressemble beaucoup à la conduite automobile : la capacité la plus précieuse n’est pas la vitesse, mais la compréhension des risques et des contraintes.
Le véritable test consiste à savoir si les opérateurs peuvent maintenir la batterie en fonctionnement stable sur une trajectoire étroite —
en équilibrant les pénalités, les exigences de disponibilité, la durée de vie des actifs, les contraintes du réseau et l’évolution constante des prix des services —
afin que le système ne tombe ni en panne ni en sous-utilisation, même lorsque les conditions du marché deviennent plus complexes.
en équilibrant les pénalités, les exigences de disponibilité, la durée de vie des actifs, les contraintes du réseau et l’évolution constante des prix des services —
afin que le système ne tombe ni en panne ni en sous-utilisation, même lorsque les conditions du marché deviennent plus complexes.
(1).États-Unis : lorsque les revenus deviennent instables, la stratégie devient le principal moteur de productivité
Aux États-Unis, l’expression « marché libre » crée souvent l’illusion de simplicité.
La réalité est plutôt la suivante :
plus le marché est libre, plus les règles de règlement sont strictes.
Prenons l’exemple du California Independent System Operator (CAISO). Ce marché est particulièrement adapté pour analyser la « valeur empilée » car il a séparé la capacité/la fiabilité, l’énergie et les services auxiliaires en produits clairement définis et réglés.
Cette structure signifie que l’intelligence ne se limite pas à prévoir les prix. Il s’agit de prévoir et de respecter un portefeuille complet d’obligations et de contraintes :
- Avez-vous suffisamment de charge dans la batterie lorsqu’elle est sollicitée ?
- Pouvez-vous répondre à pleine puissance ?
- Pouvez-vous maintenir les indicateurs de performance et réussir les audits de règlement ?
Dans cet environnement, être « intelligent » signifie d’abord éviter les pénalités, et seulement ensuite capturer les opportunités. C’est une question de ne pas perdre de points avant de chercher à en gagner davantage.
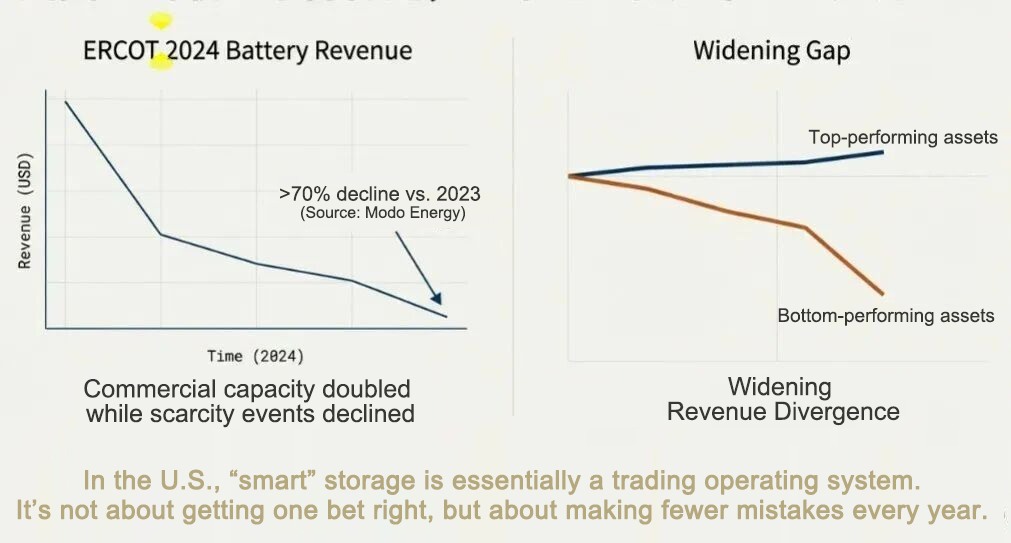
Le Texas illustre une version encore plus exposée de cette dynamique. Dans le Electric Reliability Council of Texas (ERCOT), l’expansion rapide des capacités et la concurrence croissante ont entraîné une compression des revenus en un laps de temps très court.
Selon une analyse de Modo Energy, les revenus des batteries dans ERCOT ont diminué de plus de 70 % en 2024 par rapport à 2023, malgré une capacité installée de batteries en quasi-doublement pour la troisième année consécutive. Des revues post-marché de Tyba Energy indiquent également que la baisse des revenus provient de la réduction des opportunités de services auxiliaires et du nombre plus faible d’événements de rareté, tandis que l’écart de performance entre les actifs du quartile supérieur et la médiane s’est creusé.
Autrement dit, le marché n’a pas cessé d’être rentable. Il a simplement commencé à se comporter comme une industrie mature.
La même batterie peut générer des flux de trésorerie totalement différents selon la précision des prévisions, la discipline d’enchères et la précision des dispatchs.
Dans ce contexte, être « intelligent » aux États-Unis ressemble à un système opérationnel de trading reproductible :
- Prévision des prix jour-ahead et en temps réel
- Modélisation de la volatilité
- Prévision des prix des services auxiliaires
- Planification optimale de charge/décharge avec contraintes
- Optimisation des offres
- Rapprochement des règlements et minimisation des pénalités
L’objectif principal n’est pas de gagner sur un pic de prix ponctuel.
Il s’agit de faire moins d’erreurs chaque jour — car moins d’erreurs, cumulées sur vingt ans, deviennent des résultats financiers significatifs.
(2).Royaume-Uni : lorsque les services évoluent rapidement, « l’optimisation de portefeuille » devient la seule stratégie durable
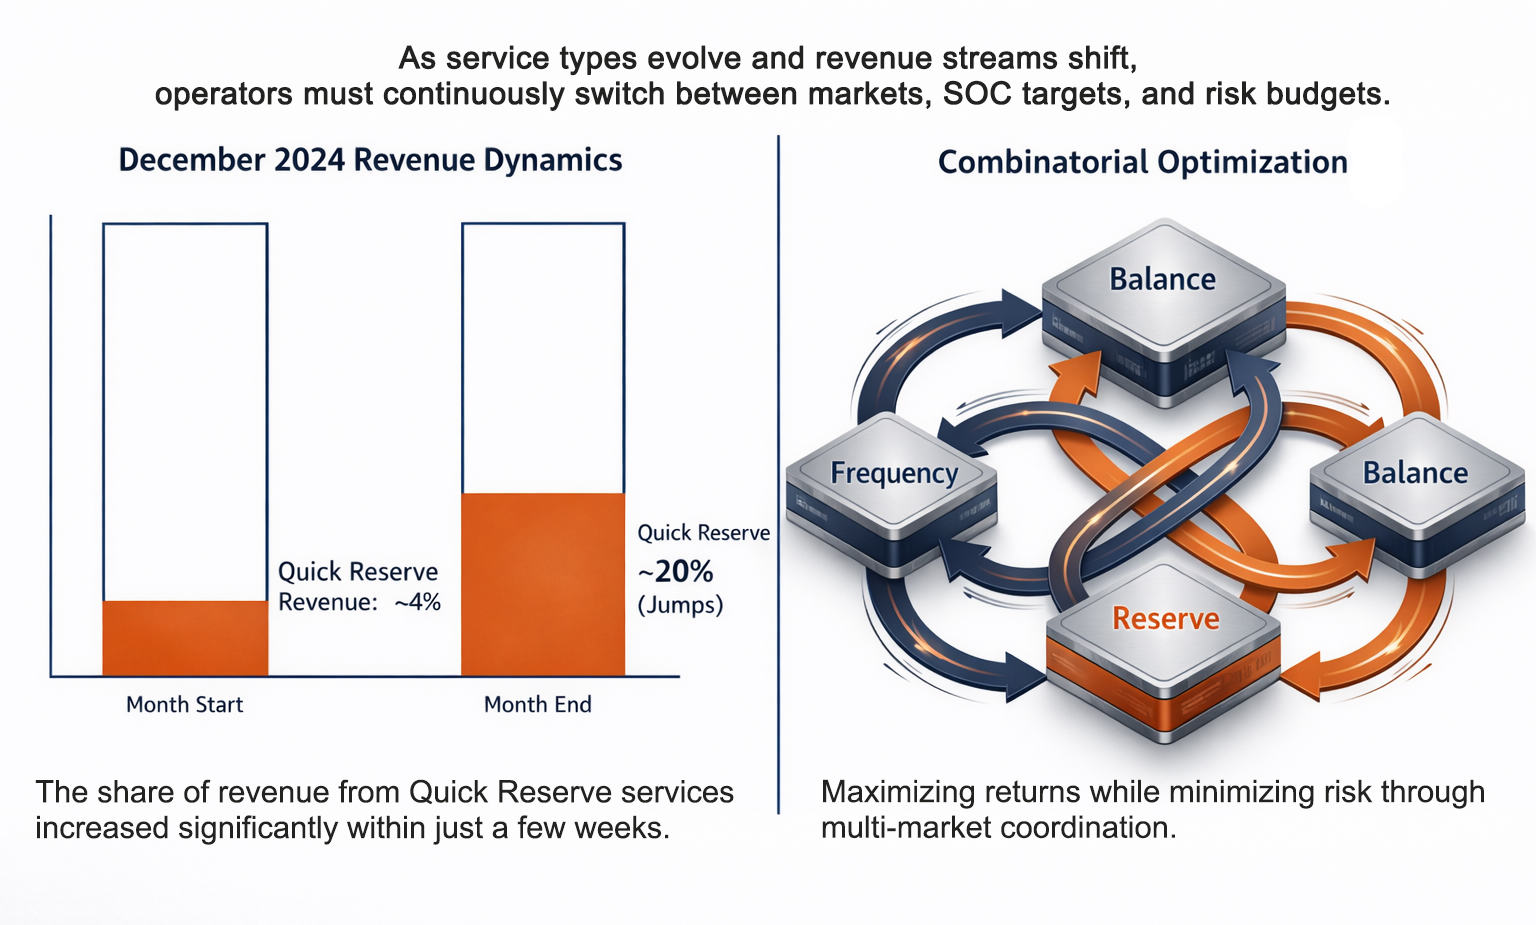 Le marché britannique du stockage d’énergie se caractérise par un renouvellement rapide des services, des chaînes de règlement longues et des structures de revenus en constante évolution.
Une analyse de Cornwall Insight publiée en mars 2025 a souligné qu’à partir de décembre 2024, les revenus des BESS au Royaume-Uni ont connu une croissance significative. Cela était principalement dû à Quick Reserve, un service de réserve pour la stabilité du réseau, dont la part de revenu a augmenté pour atteindre environ 20 %, contre seulement 4 % début décembre.
Les rapports industriels indiquent également que les batteries ont dominé les enchères pour Quick Reserve, augmentant temporairement les retours des actifs pendant cette période.
Cependant, la leçon du marché britannique ne réside pas dans ce bénéfice ponctuel d’un service unique, mais dans la norme qui s’ensuit :
À mesure que la régulation de fréquence et d’autres services auxiliaires deviennent saturés, et que les mécanismes de compensation ainsi que les opportunités du marché de gros fluctuent avec les saisons et les politiques, les opérateurs doivent pratiquer l’optimisation de portefeuille :
- Basculer le dispatch entre plusieurs marchés
- Ajuster les objectifs de state-of-charge (SOC)
- Rééquilibrer les budgets de risque
… tout en documentant chaque décision dans un rapport de règlement auditable et explicable.
Sans cette approche disciplinée, il est impossible de démontrer aux financiers que le succès repose sur la compétence et non sur la chance.
(3).Allemagne : lorsque les règles sont claires et le capital abondant, « raccordement au réseau et conformité » deviennent le premier rempart
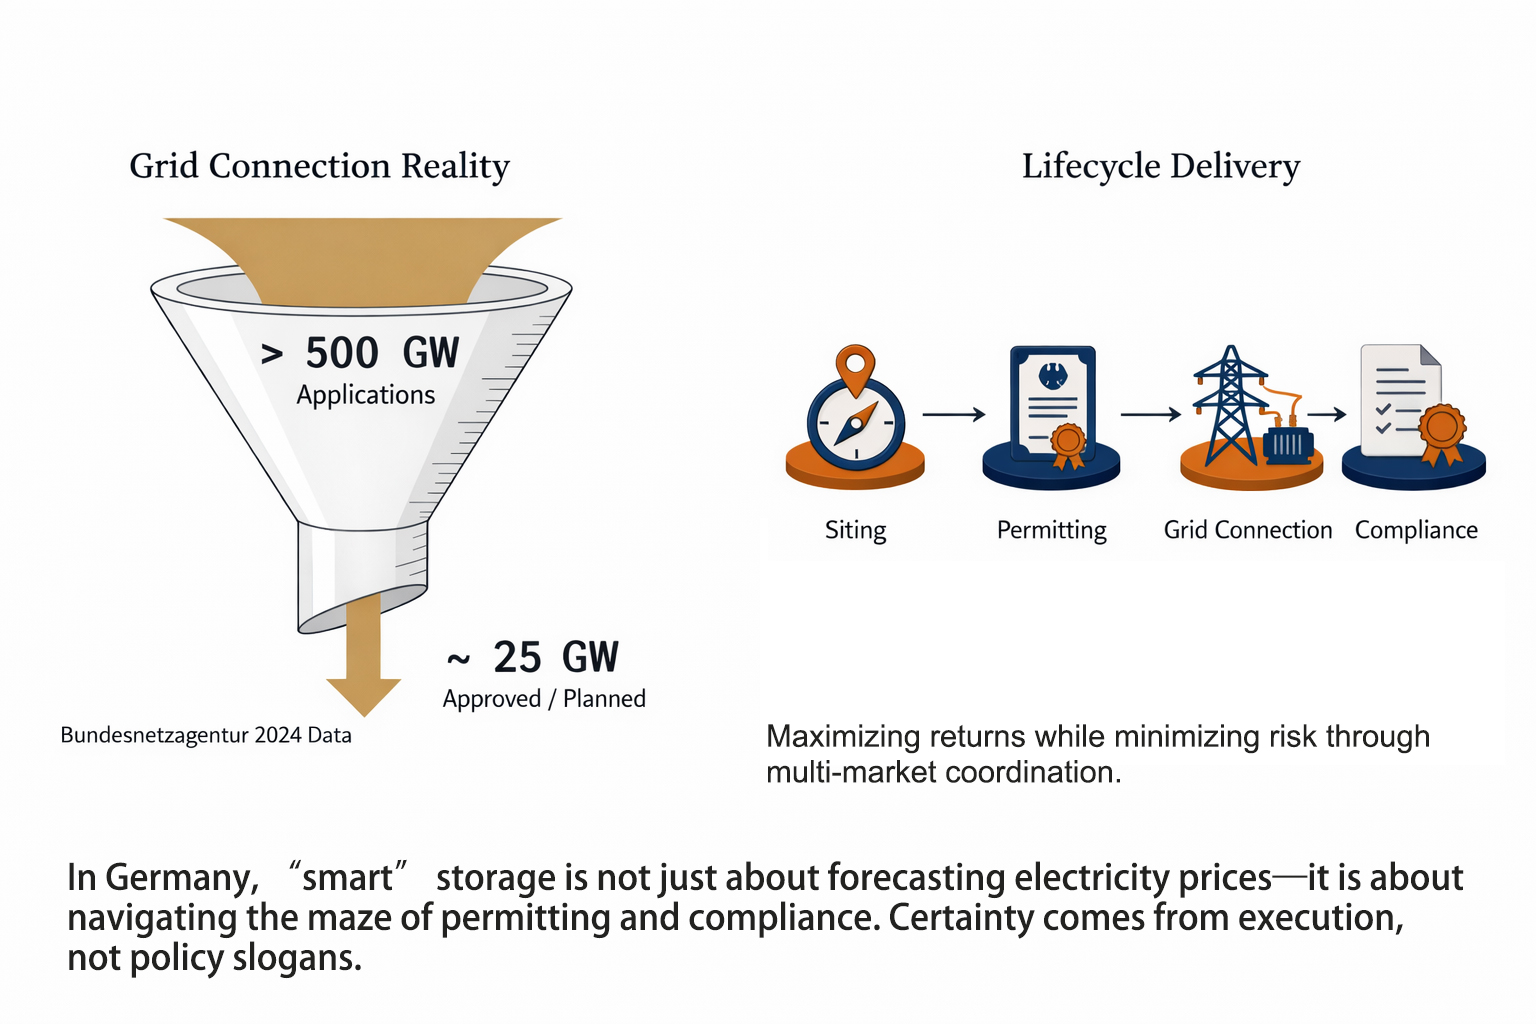
L’exemple allemand agit comme un miroir : lorsque les attentes du marché se stabilisent, le capital se précipite d’abord sur les demandes de raccordement au réseau.
La Bundesnetzagentur a révélé en novembre 2025 qu’en 2024, 9 710 demandes de raccordement pour des stockages de batterie à moyenne tension et plus ont été déposées, couvrant une capacité prévue d’environ 400 GW et une capacité de stockage de 661 GWh. La même année, environ 25 GW / 46 GWh de projets ont été officiellement approuvés.
Parallèlement, plusieurs médias et plateformes industrielles ont rapporté que les demandes de raccordement pour les batteries à grande échelle dépassaient les 500 GW, attribuant cette flambée aux règles de raccordement “premier arrivé, premier servi”.
Ainsi, de nombreux projets considéraient la file d’attente elle-même comme une option pour sécuriser un emplacement, plutôt que tous les projets étant immédiatement réalisables.
Pour les observateurs chinois de l’industrie, l’enseignement clé n’est pas que l’Allemagne est “chaude”, mais la manière dont cette chaleur se manifeste :
- D’abord, à travers la chaîne de raccordement et d’autorisation : des centaines de GW de demandes en attente font face à des contraintes strictes d’ingénierie du réseau, de procédures de connexion et de capacité d’approbation.
- Cela démontre qu’en Allemagne, rendre le stockage “intelligent” ne consiste pas seulement à perfectionner les prévisions de prix, mais à assurer que l’ensemble de la chaîne du projet — sélection du site, autorisations, raccordement, services système et conformité aux règlements — soit réellement réalisable.
La politique allemande expérimente également des moyens de dégager les goulets d’étranglement “réalisables” :
- En 2025, le parlement allemand a proposé des révisions légales pour accorder un statut de planification plus favorable aux batteries, aux stockages thermiques et aux stockages d’hydrogène en zones non urbaines (souvent appelé dans l’industrie « soutien planification privilégié/prioritaire »), visant à simplifier la sélection des sites, les autorisations et accélérer le déploiement.
Dans le même temps, les discussions juridiques et réglementaires montrent un double caractère :
- Soutien et calibration : certaines interprétations légales notent que les dispositions “privilégiées” ont été rapidement révisées, reflétant un calibrage continu entre intérêt public, conflits d’usage du sol et capacité du réseau
Pour les investisseurs, ce “soutien avec calibration” n’est pas un inconvénient ; c’est un rappel que la véritable certitude ne vient pas des slogans, mais de règles applicables, durables et auditables.
(4).De l’incertitude à la certitude : transformer le cadre Smart IRR en méthodologie pratique
En synthétisant les expériences d’Allemagne, des États-Unis et du Royaume-Uni, le modèle dit « certitude à partir de l’incertitude » n’a pas besoin de commencer comme un article de recherche.
Il s’agit plutôt d’un langage commun que peuvent comprendre à la fois les comités d’investissement et les équipes de financement. L’important n’est pas la complexité du modèle, mais la cohérence des hypothèses, la clarté des contraintes et la visibilité des risques extrêmes.
Une méthodologie pratique Smart IRR peut se structurer ainsi :
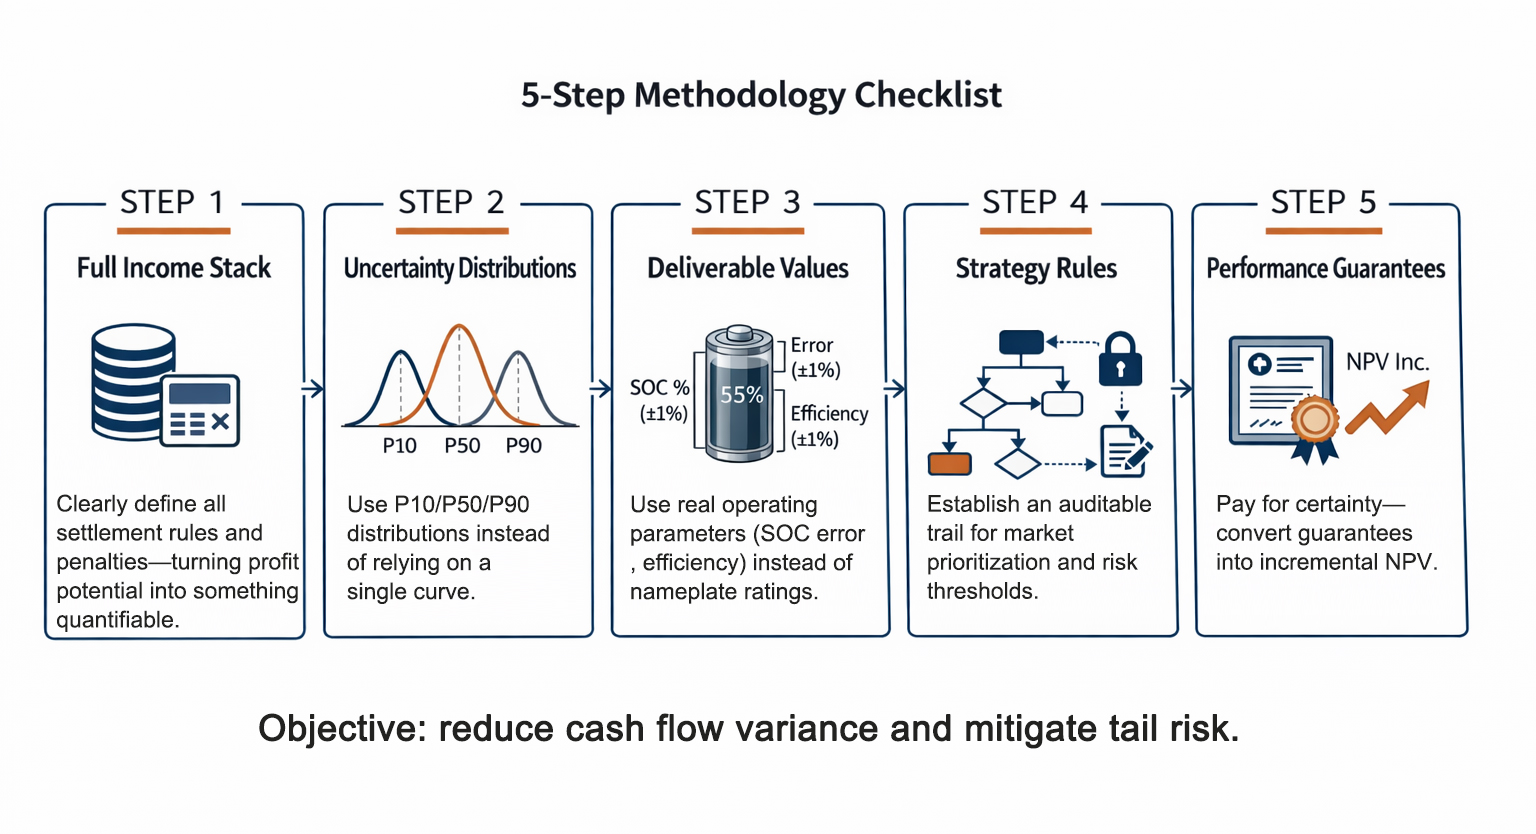
Cartographier entièrement la pile de revenus
- Lister l’arbitrage énergétique, les services auxiliaires, les paiements de capacité/fiabilité et les services contractuels/réseau. Spécifier clairement les règles de règlement et les pénalités afin que le “revenu potentiel” devienne un “revenu calculable”.
Exprimer l’incertitude sous forme de distributions
- Utiliser P10/P50/P90 ou des arbres de scénarios pour les projections de prix plutôt qu’une courbe déterministe unique. Appliquer la même approche à la fréquence des appels, à leur durée et aux prix des services.
Traduire l’équipement en “valeur délivrable”
- Inclure les écarts de SOC, la disponibilité, l’efficacité, la rétention de capacité, la gestion thermique et les contraintes réseau dans le modèle. Éviter l’illusion en se fiant uniquement aux valeurs nominales.
Codifier la stratégie dans un “ensemble de règles rejouable”
- Priorisation des marchés, cibles de SOC, seuils de risque, logique de stop-loss et fenêtres de maintenance doivent être vérifiables à l’aune des résultats réels de règlement.
Convertir les garanties en “achats de points de base (bp)”
- Les garanties de disponibilité, de rétention de capacité et d’énergie dispatchable sont exprimées en gains de points de base IRR et en incréments de VAN, créant un langage de prix pour “payer la certitude”.
Opérer en boucle fermée
- Établir un cycle continu : prévision → exécution → règlement → apprentissage, en mettant à jour le modèle à mesure que les conditions du marché et l’état de l’actif évoluent, plutôt que de traiter cela comme un exercice ponctuel.
Une fois ce cadre en place, le terme “smart” ne désigne plus une attitude : il devient une mesure statistique de convergence des flux de trésorerie.
- Pour une même volatilité de marché, un actif “smart” réduit la variance des flux de trésorerie, atténue les risques extrêmes et diminue le coût du financement, ce qui se traduit pour les investisseurs par un impact direct sur l’IRR
- En se posant constamment la question “qui peut garantir une performance minimale dans l’exploitation du stockage”, ce minimum est progressivement ajusté en fonction des contraintes et des risques superposés, jusqu’à ce que même les événements peu probables soient intégrés dans les équations, rendant les garanties applicables sans chevauchement ni incertitude cumulée.
3.Le défi fondamental de la Chine
Sous le régime chinois de tarification de l’électricité basé sur des mécanismes et la volatilité du marché spot, comment calculer réellement le retour sur investissement d’un stockage — et, plus important encore, comment l’appliquer ?
En regardant la Chine, le problème n’est pas de savoir si des opportunités existent, mais plutôt si ces opportunités peuvent être correctement quantifiées.
Les tarifs basés sur des mécanismes, les pilotes de marché spot en fonctionnement continu, l’expansion des services auxiliaires, les tarifs détaillés selon les périodes de la journée, et les variations au niveau provincial forment ensemble un échiquier dynamique.
Les investisseurs hésitent non pas parce qu’ils doutent de la valeur systémique du stockage, mais parce que les règles sont encore en évolution avant même que les flux de trésorerie ne soient inscrits dans Excel. Lorsque les règles changent, c’est souvent la confiance, et non les revenus, qui fluctue en premier.
Ainsi, lorsqu’on discute du retour sur investissement du stockage en Chine, la question doit être posée à la fois financièrement et techniquement :
- Pas « Les prix de l’électricité vont-ils augmenter l’année prochaine ? »
- Mais « Dans la distribution des prix, ma dette peut-elle rester sécurisée ? Dans le cadre réglementaire en évolution, mon empilement de revenus peut-il migrer en conséquence ? Dans la dégradation des équipements, mon énergie délivrable peut-elle rester stable ? »
Une fois le problème reformulé de cette manière, de nombreuses soi-disant « incertitudes » ne sont plus incalculables : elles manquent simplement d’un cadre arithmétique cohérent.
(1).Hiérarchisation des revenus : Certitude, Semi-certitude, Incertitude
Pour guider des décisions d’investissement rationnelles, la première étape consiste à catégoriser les revenus en trois niveaux :
- Certitude – Revenus contractuels ou soutenus par des mécanismes ; leur valeur est finançable.
- Semi-certitude – Revenus stables au niveau des règles mais soumis à la volatilité des prix ; leur valeur est prévisible.
- Incertitude – Revenus opportunistes issus du marché spot, de la congestion ou d’autres événements ponctuels ; leur valeur est capturée comme option de gain.
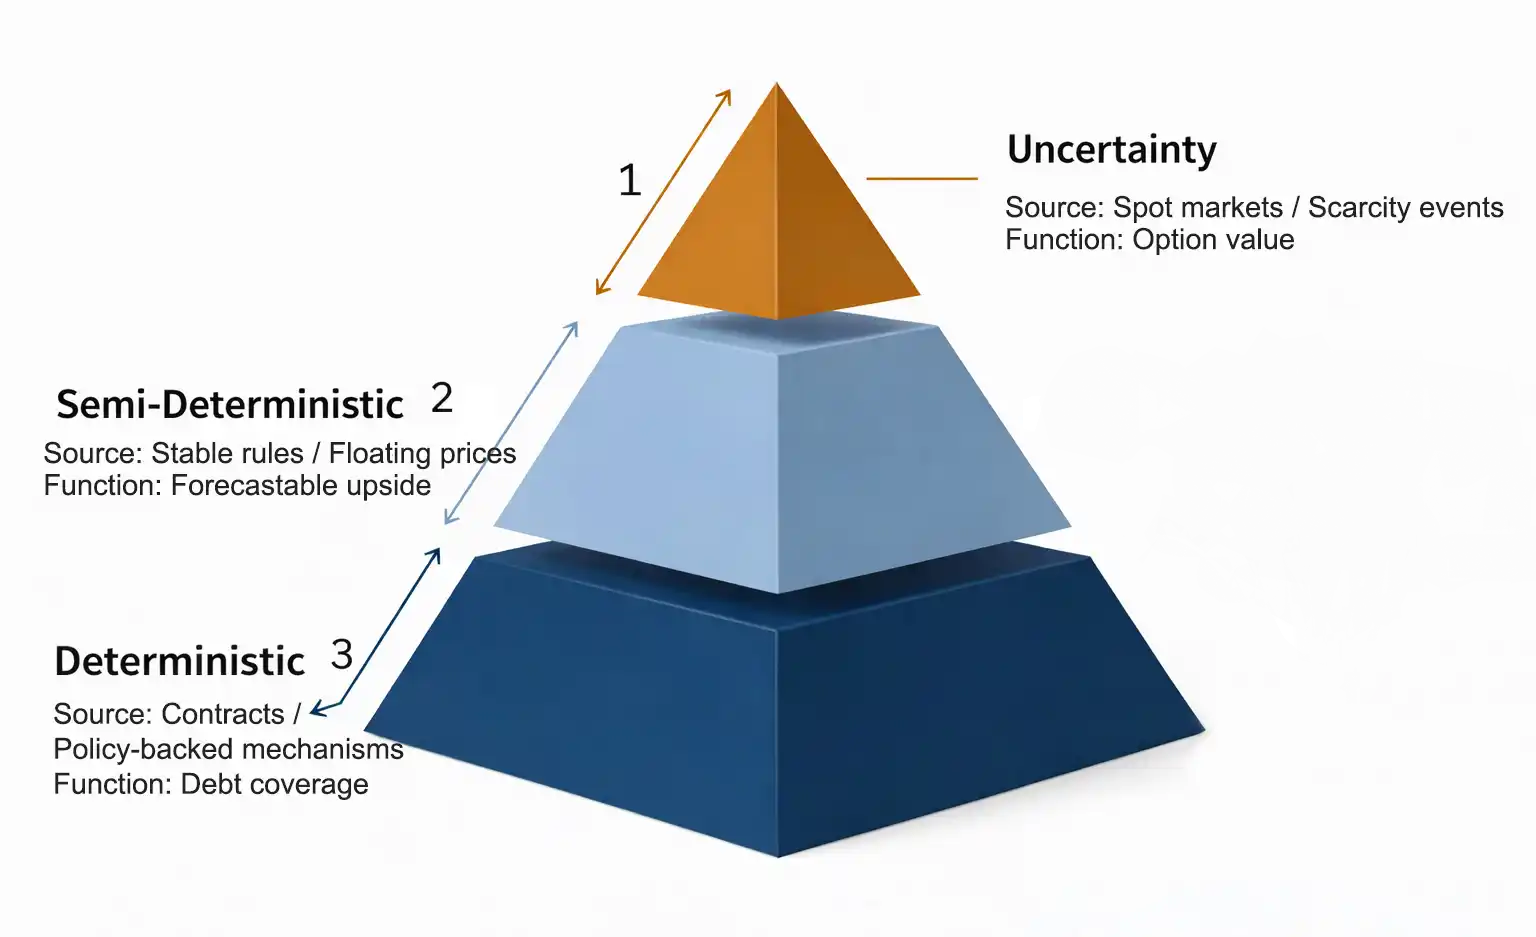
Une structure véritablement durable repose sur la certitude pour couvrir le service de la dette, la semi-certitude pour générer une valeur incrémentale prévisible, et l’incertitude uniquement comme potentiel de hausse, et non en « pariant sur quelques événements favorables du marché ».
(2). Traduire l’« incertitude » des mécanismes de marché en conditions limites calculables
Le défi du marché chinois ne réside pas dans la complexité en soi, mais dans les différences régionales et l’évolution des règles.
Plutôt que de chercher un modèle national parfait, il est plus pratique de construire des modèles transférables et paramétrables :
- Limites politiques – Plafonds et planchers de prix, cycles de règlement, pénalités pour écarts, contraintes de raccordement et de dispatch, éligibilité aux services auxiliaires.
- Caractéristiques du marché – Écarts pic-creux, volatilité des prix, fréquence des événements de rareté, corrélation entre la charge et la production renouvelable.
- Caractéristiques des actifs – Rendement, contrôle thermique, disponibilité, dégradation et potentiel d’extension de capacité.
En définissant clairement ces trois ensembles de paramètres et en les alignant avec la hiérarchie des revenus, on peut dériver des plages « incertaines mais calculables » : par exemple, si le revenu P90 couvre la dette, si le revenu P50 permet d’atteindre un IRR acceptable, et quels contrats ou couvertures sont nécessaires au P10 pour protéger le risque à la baisse.
(3).Passer de « Peut Charger/Décharger » à « Peut Régler » : L’Action Clé pour Maximiser la Valeur du Stockage
Beaucoup de projets sous-performent non pas parce que les batteries ne peuvent pas charger ou décharger, mais parce que l’équipe opérationnelle ne ferme pas la boucle entre les actions de dispatch et les résultats de règlement.
Un plan parfaitement conçu peut être compromis par des pénalités pour écarts ; des stratégies d’enchères agressives peuvent être contrecarrées par des erreurs de SOC qui imposent des marges de sécurité excessives ; des succès fréquents dans les services auxiliaires peuvent encore échouer si de légères baisses de disponibilité surviennent pendant des fenêtres critiques.
Le levier clé pour libérer pleinement la valeur du stockage est étonnamment simple :
laisser les résultats de règlement guider la stratégie. Suivez chaque dispatch, enchère, écart et période d’inactivité avec une attribution des revenus traçable, afin de savoir exactement où l’argent fuit dans la chaîne.
laisser les résultats de règlement guider la stratégie. Suivez chaque dispatch, enchère, écart et période d’inactivité avec une attribution des revenus traçable, afin de savoir exactement où l’argent fuit dans la chaîne.
Lorsque ces points de fuite sont systématiquement identifiés et corrigés, le stockage « intelligent » devient enfin tangible.
Les véritables gagnants révèlent une vérité claire :
Un actif intelligent ne consiste pas à coller de l’IA sur une batterie ; il s’agit de traduire chaque détail technique en certitude financière dans un marché incertain.
Un actif intelligent ne consiste pas à coller de l’IA sur une batterie ; il s’agit de traduire chaque détail technique en certitude financière dans un marché incertain.
Une fois cette certitude auditable, contractuelle et monétisable, les coûts de financement diminuent, les marges d’investissement s’élargissent, et les capacités opérationnelles basées sur le marché se perfectionnent à chaque cycle de règlement.
(4).Passer de « Gérer des Batteries » à « Des Actifs Qui Génèrent des Flux de Trésorerie »
À ce stade, nous revenons à une affirmation à la fois simple et révolutionnaire : le stockage d’énergie est un actif financier.
Son importance réside dans le fait de déplacer les discussions de l’industrie de « spécifications techniques plus attractives » vers « flux de trésorerie plus prévisibles », et de transformer le terme « intelligent » d’un mot marketing en réalité vérifiable, tant sur le plan technique que contractuel.
Les enseignements partagés de l’Allemagne, des États-Unis et du Royaume-Uni sont clairs :
À mesure que les marchés mûrissent, la volatilité ne disparaît pas ; elle se manifeste simplement différemment. Les revenus ne s’évanouissent pas ; ils passent des moyennes à des structures en couches. Les rendements moyens peuvent diminuer, mais les écarts entre percentiles s’élargissent, intégrant directement la capacité opérationnelle dans les revenus des actifs.
- La flambée des demandes de raccordement au réseau en Allemagne montre que les droits d’interconnexion eux-mêmes peuvent devenir des options financières.
- La rotation rapide des services au Royaume-Uni démontre que l’optimisation de portefeuille doit dépasser le rythme des évolutions réglementaires.
- La baisse des revenus aux États-Unis souligne que la stratégie et l’exécution déterminent le percentile de rendement auquel un actif se situe.
L’opportunité en Chine réside dans le fait d’être à un stade où les règles et la capacité installée croissent simultanément.
La montée en puissance des énergies renouvelables crée un écart de flexibilité croissant, tandis que les améliorations des marchés spot et des services auxiliaires convertissent progressivement la valeur du système en signaux de prix réalisables.
Pour les investisseurs, la véritable question n’est pas de prédire le prix de l’électricité l’an prochain, mais de structurer un modèle de certitude à partir de l’incertitude qui transforme le « revenue stack » en une plage finançable.
Pour l’industrie, la compétition n’est plus « qui a la batterie la moins chère », mais qui peut fermer en premier la boucle entre stratégie, équipement, règlement et gestion des risques.
Dans les marchés électriques de la prochaine décennie, la bon marché n’est que le ticket d’entrée ; l’intelligence génère des rendements composés.
Dans un contexte plus large, il ne faut pas oublier que la Chine est le seul pays dont la consommation annuelle d’électricité dépasse 10 000 TWh.
Parmi la demande supplémentaire inattendue cette année, tirée par le secteur tertiaire et résidentiel, 48 % proviennent du chargement/échange de batteries et 17 % des centres de données pilotés par logiciel : des chiffres frappants non seulement en termes de croissance industrielle, mais comme de véritables « réécritures de charge » dans la transition énergétique.
Cela signifie que les ressources réglementaires doivent être monétisées plus rapidement : les écarts creux-pics s’élargissent, les pics extrêmes se renforcent, et la simple planification administrative ne suffira plus.
Il est impératif de transformer la flexibilité en capacités mesurables, négociables et réalisables sur le marché, via les services auxiliaires, la réponse à la demande, les centrales électriques virtuelles et le stockage d’énergie.
Direct aangesloten hoogspannings-PCS in batterij-energieopslagsystemen
Wat is MVDC (mediumspanning gelijkstroom) en waar wordt het gebruikt?
Gerelateerd artikel